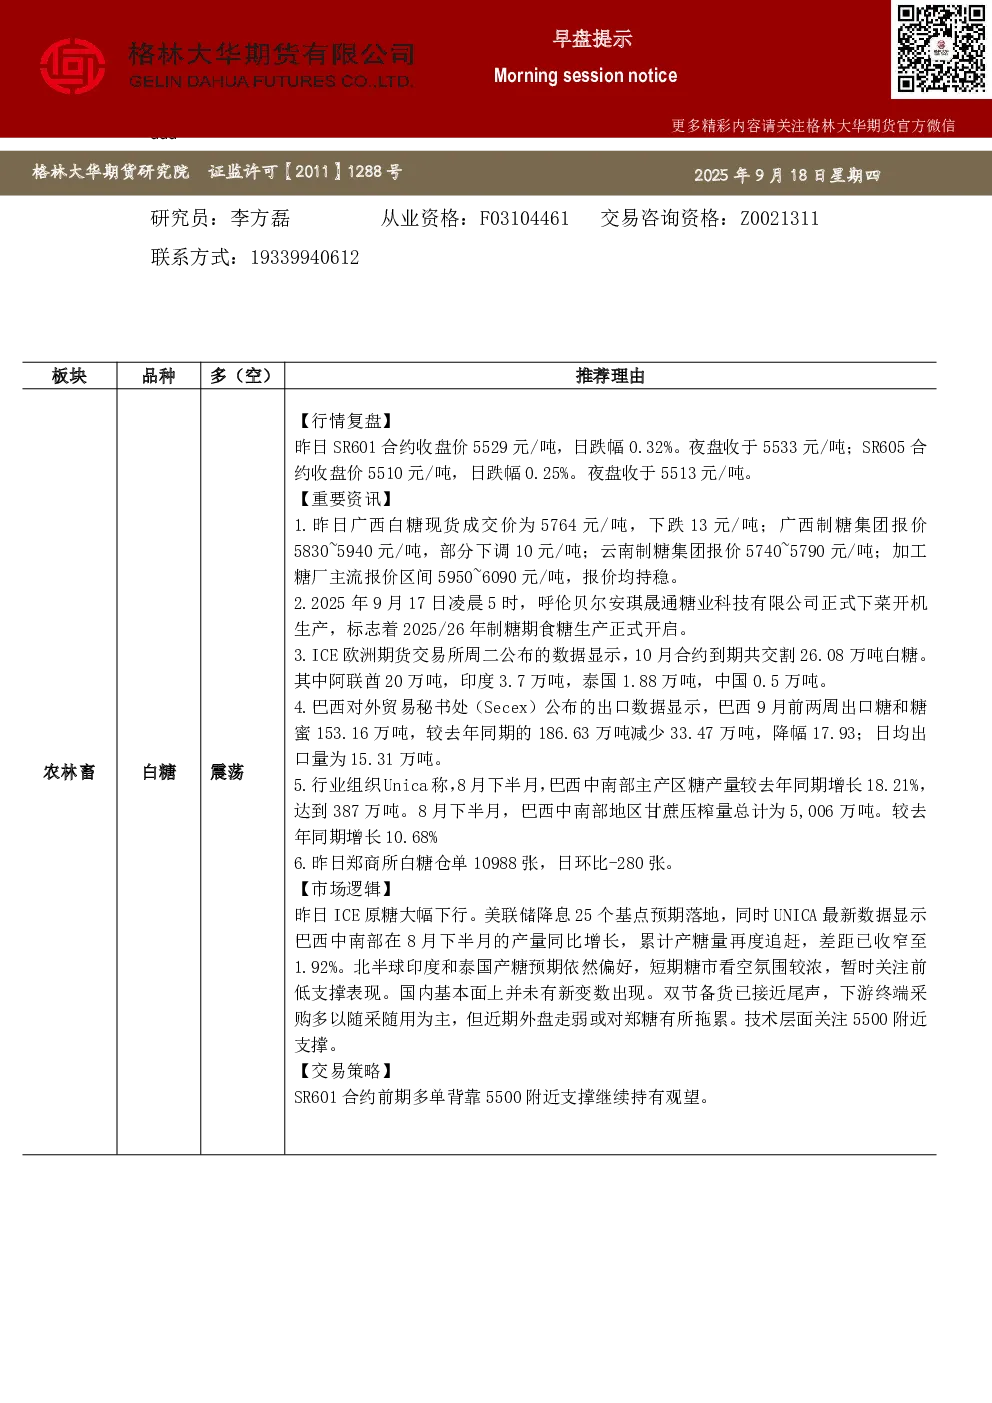
行情复盘与重要资讯
- 农林畜白糖:SR601和SR605合约昨日收盘价分别下跌0.32%和0.25%,夜盘略有回升。广西白糖现货下跌13元/吨至5764元/吨,加工糖厂报价持稳。2025/26年制糖期正式开启,ICE原糖因美联储降息预期和巴西产量增加而大幅下行。巴西9月前两周出口糖蜜153.16万吨,同比减少33.47万吨。郑商所白糖仓单减少280张至10988张。
- 农林畜红枣:CJ601和CJ605合约低位震荡。36家样本点物理库存减少89吨至9321吨,环比下降0.95%。河北市场等级价格微降,广州到货减少3车。郑商所红枣仓单减少29张至8871张。
- 能源化工橡胶系:RU2601、NR2511、BR2511合约分别下跌1.00%、0.98%、0.73%。泰国原料胶价格坚挺,云南胶水价差为0元/吨,海南胶水价差1800元/吨。中国半钢轮胎产能利用率环比上升,全钢轮胎同比下降。青岛天胶保税和一般贸易库存合计减少0.56万吨至58.66万吨。丁二烯价格坚挺,顺丁橡胶和丁苯橡胶价格小幅趋弱。
市场逻辑
- 白糖:ICE原糖因美联储降息和巴西产量增加而下行,北半球产糖预期偏好,短期糖市看空,关注前低支撑。国内双节备货接近尾声,下游采购随采随用,外盘走弱或拖累郑糖。
- 红枣:基本面无新消息,多空争论聚焦新季供应和高库存消化,关注临下树前红枣质量和枣农预期开秤价,短期技术关注主力合约能否站回60日均线。
- 橡胶:海外原料价格坚挺,现货库存去库,但美联储降息预期和缺乏强驱动导致天胶夜盘大幅回落,橡胶价格或宽幅震荡。合成橡胶方面,丁二烯价格坚挺,供应端支撑仍存,但终端压价采购氛围浓厚,关注下方支撑。
交易策略
- 白糖:SR601合约多单继续持有观望。
- 红枣:CJ601合约多单继续持有观望。
- 橡胶:RU2601关注15500-16370活动区间,NR关注12200-12800活动区间,BR关注11300-12000活动区间。
评级预测说明
- “+”表示当日收盘价大于上日收盘价;“-”表示小于上日收盘价。数字代表涨跌幅度范围(以主力合约收盘价计算)。
- 评级仅供参考,不构成投资建议。
重要事项
- 本报告信息源于公开资料,格林大华期货研究院对信息的准确性及完备性不作保证。
- 报告中的观点、结论和建议仅供参考,不构成期货合约的买卖出价和征价。
- 投资者据此作出的任何投资决策与本公司和作者无关。
- 本报告版权仅为格林大华期货研究院所有,未经许可不得翻版、复制或发布。