研究员:李方磊
推荐理由
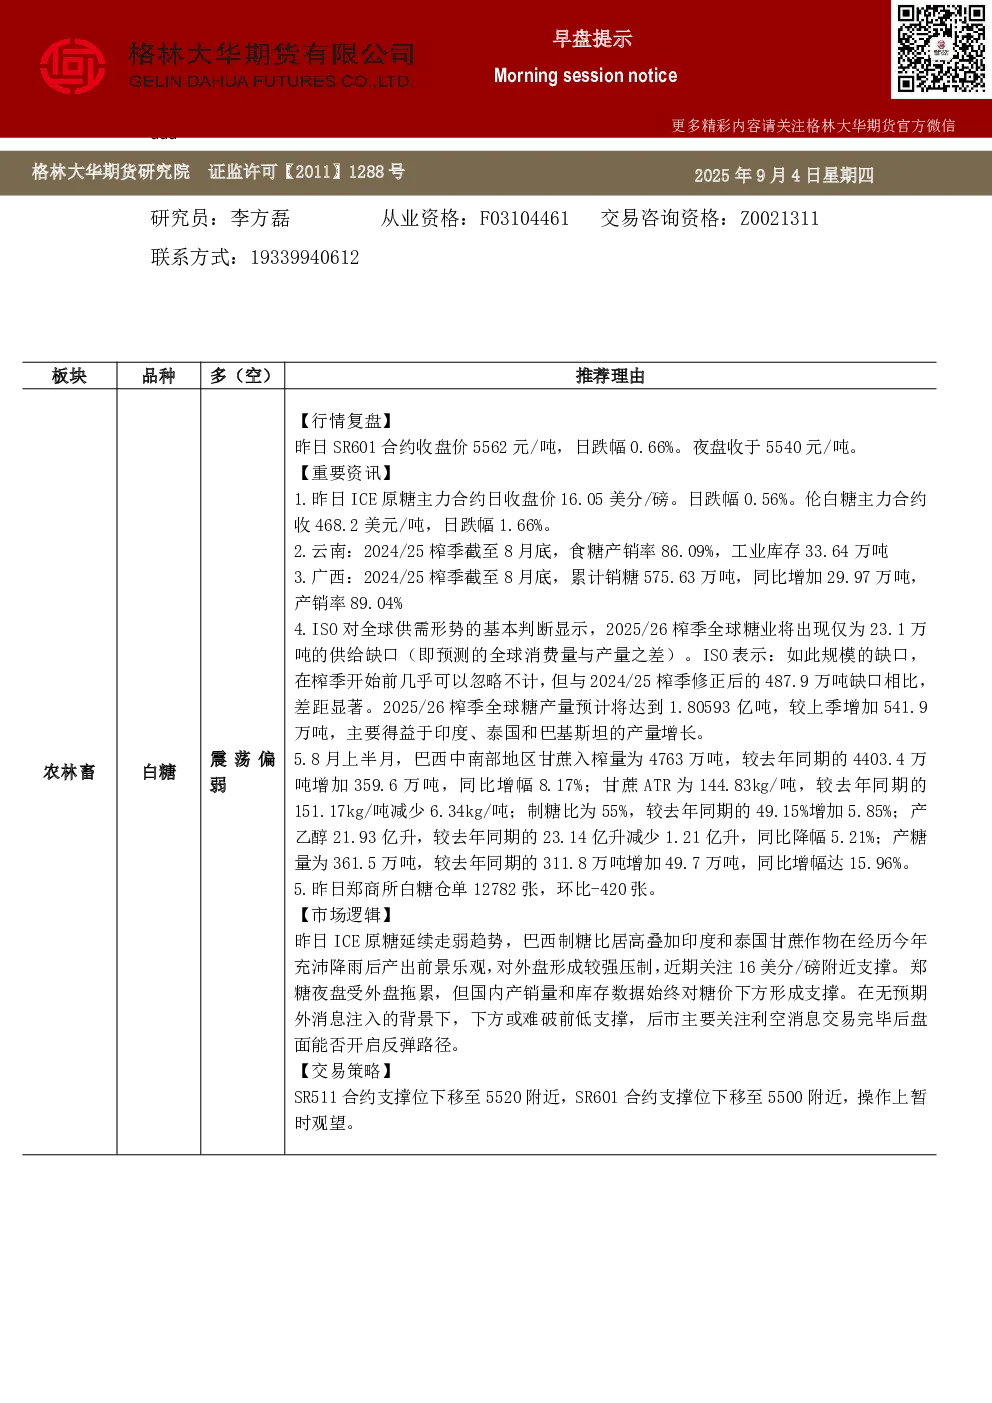
昨日ICE原糖主力合约延续走弱趋势,受巴西制糖比高企及印度、泰国甘蔗产量乐观影响,SR601合约收盘价5562元/吨,日跌幅0.66%。郑糖夜盘受外盘拖累但国内产销量和库存数据提供支撑,SR601合约支撑位下移至5500附近,建议暂时观望。
行情复盘与重要资讯
- SR601:ICE原糖主力合约跌0.56%,伦白糖主力合约跌1.66%;云南8月底产销率86.09%,工业库存33.64万吨;广西8月底累计销糖575.63万吨,同比增29.97万吨,产销率89.04%。
- CJ601/CJ605:主力合约分别跌0.48%/0.74%;上周36家样本点物理库存在9456吨,河北市场等级价格持平;广州如意坊到货环比-2车;红枣仓单10089张,环比持平。
- RU2601/NR2510/BR2510:主力合约分别涨0.09%/0.04%/0.55%;泰国原料胶水价格55.6泰铢/公斤;云南与海南产区受降水影响产出不足,青岛保税区库存环比降0.6%;丁二烯山东鲁中地区送到价9550-9650元/吨;BR9000价格稳定11900元/吨。
市场逻辑与交易策略
- SR601:外盘走弱但国内基本面支撑,下方或难破前低,关注利空消息后反弹路径。
- 红枣:沧州市场特级红枣现货价格偏稳,供应端仍是焦点,中长期仍处上行通道,建议偏多思路,CJ601多单继续持有,CJ605待开秤博弈结束后逢空。
- 天然橡胶:天胶基本面中性略强,但上方有投机盘压制,短期回调空间有限,建议偏强运行。
- 合成橡胶:丁二烯现货价格稳定,下游开工尚可,部分民营顺丁装置检修或支撑盘面,建议短线操作,中长期看涨。
评级预测
(此处省略具体涨跌幅评级,原文提供“+”/“-”及数字范围表示涨跌幅度)
重要事项
本报告信息源于公开资料,仅供参考,不构成投资建议,格林大华期货有限公司不承担操作损失。