研究员:李方磊
糖市
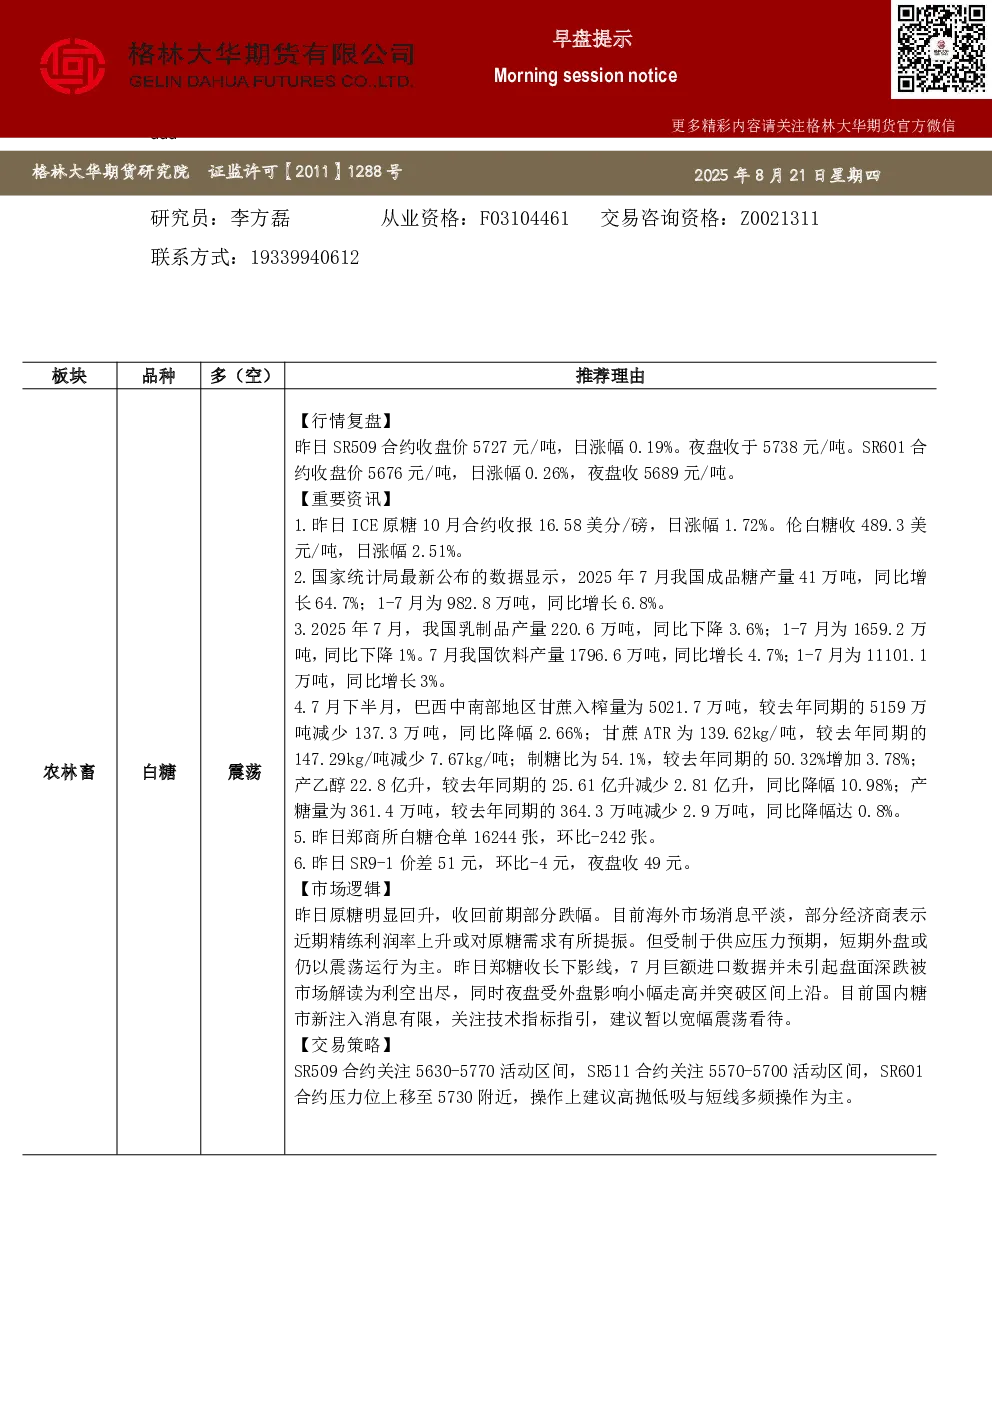
- 市场表现:SR509合约收盘价5727元/吨,夜盘5738元/吨;SR601合约收盘价5676元/吨,夜盘5689元/吨。
- 重要资讯:
- ICE原糖10月合约收报16.58美分/磅,伦白糖收489.3美元/吨。
- 7月中国成品糖产量41万吨,同比增长64.7%;1-7月产量982.8万吨,同比增长6.8%。
- 7月中国乳制品产量220.6万吨,同比下降3.6%;1-7月产量1659.2万吨,同比下降1%。
- 7月饮料产量1796.6万吨,同比增长4.7%;1-7月产量11101.1万吨,同比增长3%。
- 市场逻辑:原糖明显回升,但受供应压力预期影响,短期外盘震荡为主。郑糖收长下影线,7月巨额进口数据被解读为利空出尽,夜盘突破区间上沿。国内糖市新消息有限,建议宽幅震荡看待。
- 交易策略:SR509合约关注5630-5770区间,SR511合约关注5570-5700区间,SR601合约压力位上移至5730附近,建议高抛低吸与短线多频操作。
红枣
- 市场表现:CJ509合约收盘价10475元/吨,CJ601合约收盘价11530元/吨。
- 重要资讯:
- 上周36家样本点物理库存在9686吨,环比减少1.00%,同比增加79.94%。
- 河北沧州红枣价格环比持平,广东到货车辆增加1车。
- 郑商所红枣仓单共计9832张,环比增加337张。
- CJ9-1合约月间差-1070元/吨,环比增加5元/吨。
- 市场逻辑:红枣收长下影线,美方将红枣列入进口管控名单对盘面形成情绪利空,但国内影响可忽略。关注产区降雨对红枣质量的影响,后市或有进一步上涨空间,建议偏多思路。
- 交易策略:CJ509合约注意限仓和到期风险,CJ601合约多单继续持有,回调可入多,长线可择机逢高空CJ605合约。
橡胶
- 市场表现:RU2601合约收盘价15675元/吨,NR2510合约收盘价12690元/吨,BR2510合约收盘价11840元/吨。
- 重要资讯:
- 泰国原料胶水价格回落,云南胶水制全乳14100元/吨,制浓乳14500元/吨。
- 中国半钢胎产能利用率环比下降,全钢胎产能利用率环比上升。
- 青岛天胶保税和一般贸易库存合计61.67万吨,环比减少0.50%。
- 全乳胶14750元/吨,20号泰标1795美元/吨,折合人民币12813元/吨。
- 丁二烯山东鲁中地区送到价格9230-9350元/吨,华东出罐自提价格9000-9100元/吨。
- 顺丁橡胶、丁苯橡胶市场价格下跌,大庆BR9000价格11600元/吨,齐鲁丁苯1502价格12150元/吨。
- 市场逻辑:
- 天然橡胶:泰国橡胶原料回落,盘面受宏观氛围降温影响,但下方支撑奏效,短期焦灼,中长期偏强。
- 合成橡胶:BR期价收长上影线,市场传闻韩国石脑油裂解产能下降提振盘面,丁二烯价格平稳,顺丁橡胶关注下游需求。
- 交易策略:橡胶系关注下方均暂以60日均线为底,短期观望,中长期看涨。