核心观点与市场逻辑
农林畜
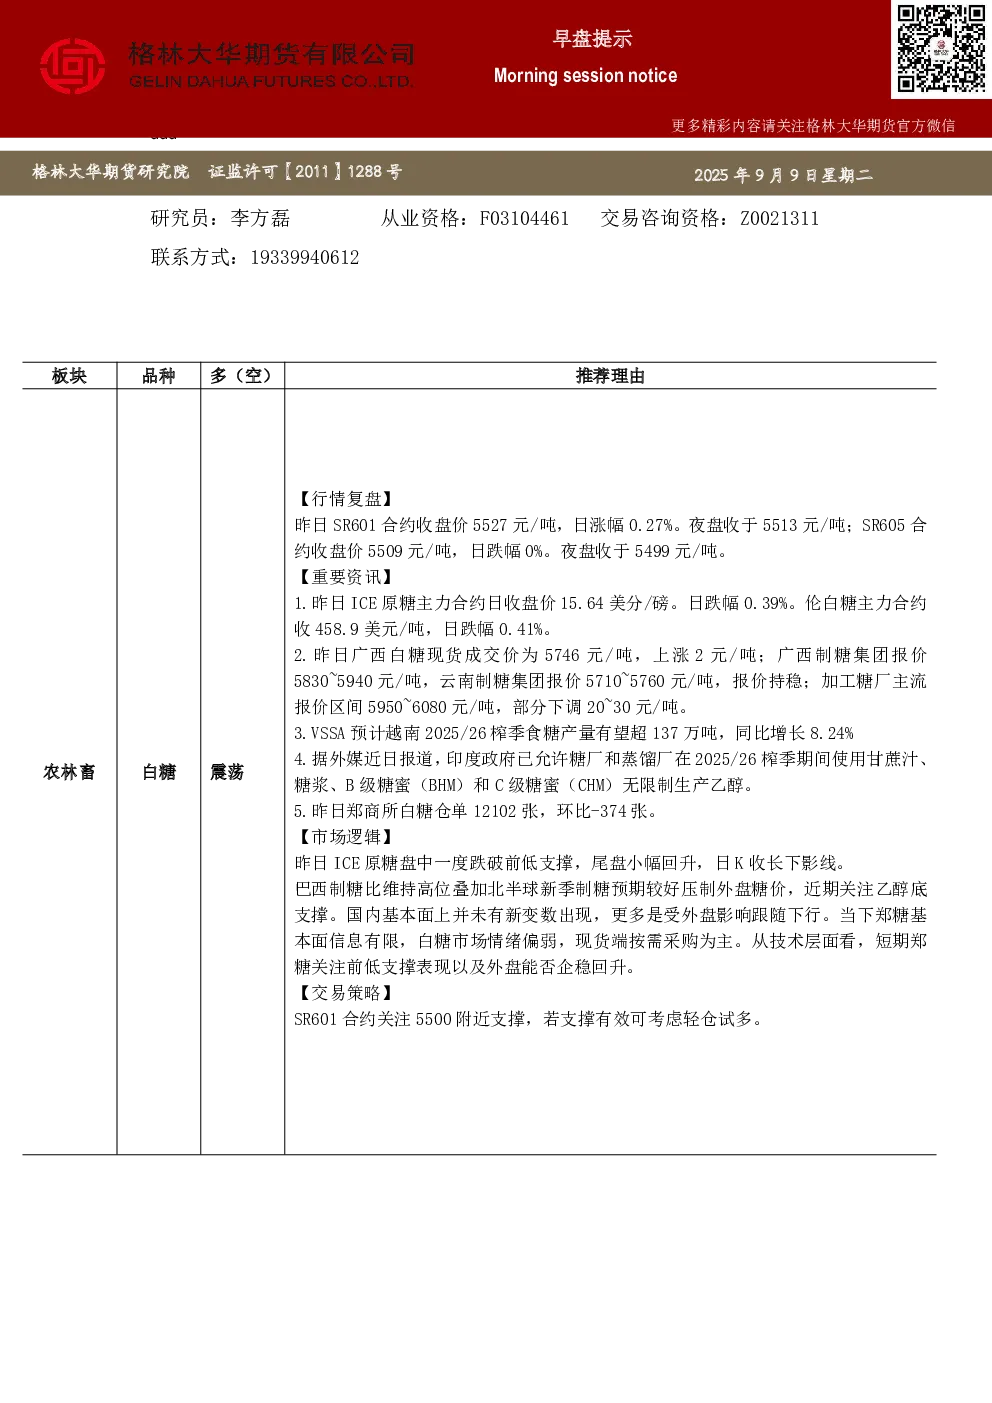
- 白糖:ICE原糖受巴西制糖比高位及北半球新季预期压制,ICE原糖跌破前低支撑后尾盘回升;国内郑糖受外盘影响跟随下行,基本面信息有限,市场情绪偏弱,现货按需采购。SR601合约关注5500附近支撑,若支撑有效可轻仓试多。
- 红枣:红枣主力合约走强,河北好货报价抬升,多空双方围绕预期供应和库存总量交锋,部分地区枣农反映受灾或提升后市开秤价格预期。红枣主力合约在60日均线处获得支撑后反弹,短期延续上行则价格重心重回前期震荡区间。CJ601合约多单继续持有,未入场者轻仓试多,长线可等待开秤博弈结束后逢空CJ605合约。
能源化工
- 天然橡胶:美联储降息预期提供利多氛围,天胶原料高位运行,库存延续去库,持货商低出意愿不强,基本面中性偏多。技术面主力合约向上突破万六压力位后或有惯性延续,建议偏强看待。短期RU2601关注16000-16500区间,NR关注12700-13200区间,BR关注11700-12200区间。橡胶系短线有回调可能,前期多单继续持有观望或部分止盈。
- 合成橡胶:丁二烯价格维稳,短时矛盾有限;顺丁橡胶市场氛围转弱,供应端减量话题支撑不足,现货成交有限,短期走势或弱于天胶。
关键数据
- 白糖:SR601合约收盘价5527元/吨(涨0.27%),SR605合约收盘价5509元/吨(涨0.00%);ICE原糖主力合约15.64美分/磅(跌0.39%),伦白糖主力合约458.9美元/吨(跌0.41%);广西白糖现货成交价5746元/吨(涨2元/吨)。
- 红枣:36家样本库存9410吨(环比降0.49%,同比增76.45%);河北特级价格10.48元/公斤(环比涨0.08元/公斤),一级价格9.5元/公斤(持平);广州如意坊到货4车(环比增1车);郑商所红枣仓单9964张(环比降22张)。
- 天然橡胶:青岛保税和一般贸易库存59.23万吨(环比降1万吨,降幅1.66%);云南全乳胶14800元/吨,制浓乳14800元/吨(价差0元/吨);海南全乳胶14500元/吨,制浓乳16800元/吨(价差2300元/吨);20号泰标胶13424元/吨(跌5元/吨)。
- 合成橡胶:丁二烯山东鲁中送到价9600-9650元/吨,华东出罐自提价9200-9250元/吨;大庆BR9000价格11950元/吨(稳定),齐鲁丁苯1502价格上涨50元/吨至12450元/吨。
研究结论
- 白糖:短期郑糖受外盘影响下行,关注5500附近支撑,偏弱看待,多空博弈持续。
- 红枣:红枣主力合约反弹,短期延续上行则重回震荡区间,长线等待开秤博弈结束后逢空。
- 天然橡胶:基本面中性偏多,技术面偏强,短期关注16000-16500区间,多单继续持有。
- 合成橡胶:丁二烯维稳,顺丁橡胶短期弱于天胶,关注11700-12200区间。