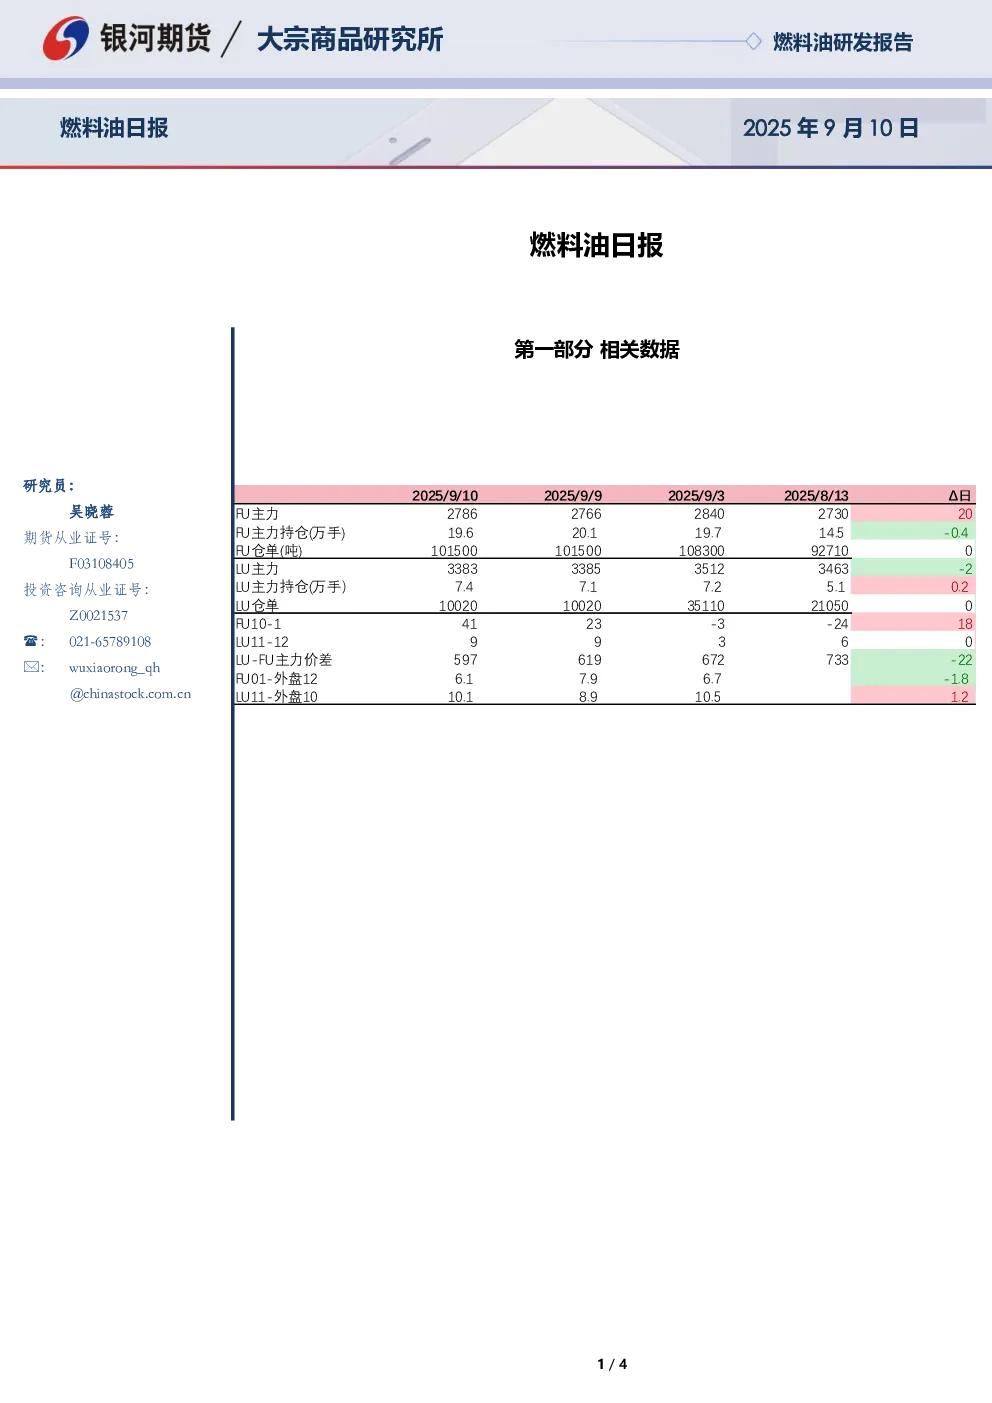
第一部分 相关数据
- 主力合约及持仓:FU主力合约价2786美元/吨,持仓19.6万手,较上一交易日减少0.4万手;LU主力合约价3383美元/吨,持仓7.4万手,较上一交易日增加0.2万手。
- 仓单:FU仓单101500吨,LU仓单10020吨,均无变化。
- 外盘价差:FU01-外盘价差126.1美元/吨,LU11-外盘价差1010.1美元/吨。
- 新加坡纸货市场:高硫Sep/Oct月差1.2至0.6美元/吨,低硫Sep/Oct月差2.3美元/吨。
第二部分 市场研判
市场概况
- 库存:FU仓单101500吨,LU仓单10020吨,均无变化。
- 新加坡纸货市场:高硫Sep/Oct月差1.2至0.6美元/吨,低硫Sep/Oct月差2.3美元/吨。
重要资讯
- 尼日利亚Dangote炼厂:RFCC装置初步重启计划推迟至12月10日。
行情研判
- 高硫燃料油:
- 供应及库存高位,三季度供应压力减小。
- 乌克兰对俄罗斯炼厂轰炸持续,影响炼厂产能约17%,原油加工能力约120万桶/日。
- 墨西哥高硫出口持续回落,美国制裁导致中东高硫出口低位。
- 季节性发电需求回落,裂解下行及税改成本低位支撑进料需求。
- 新加坡7月高硫船燃加注量创IMO2020以来最高水平。
- 近月关注新仓单生成及库存消化节奏。
- 低硫燃料油:
- 现货贴水持续走低,供应回升,需求无具体驱动。
- 南苏丹与阿联酋矛盾导致低硫重质原料物流改道新加坡地区。
- 尼日利亚RFCC装置运营不稳定,关注近端低硫出口。
- Al-Zour低硫出口回升至高位,往新加坡地区出口增长明显。
- 中国市场供应充裕,需求稳定,关注近端低硫配额调整及下发节奏。
第三部分 相关附图
- 提供了新加坡高硫、低硫现货贴水,高低硫价差,高硫、低硫裂解等相关图表。
研究结论
- 高硫燃料油市场供应及库存高位,但三季度供应压力减小,裂解及成本支撑需求,近月关注新仓单及库存消化。
- 低硫燃料油现货贴水走低,供应回升,需求无驱动,关注近端出口及中国市场配额调整。