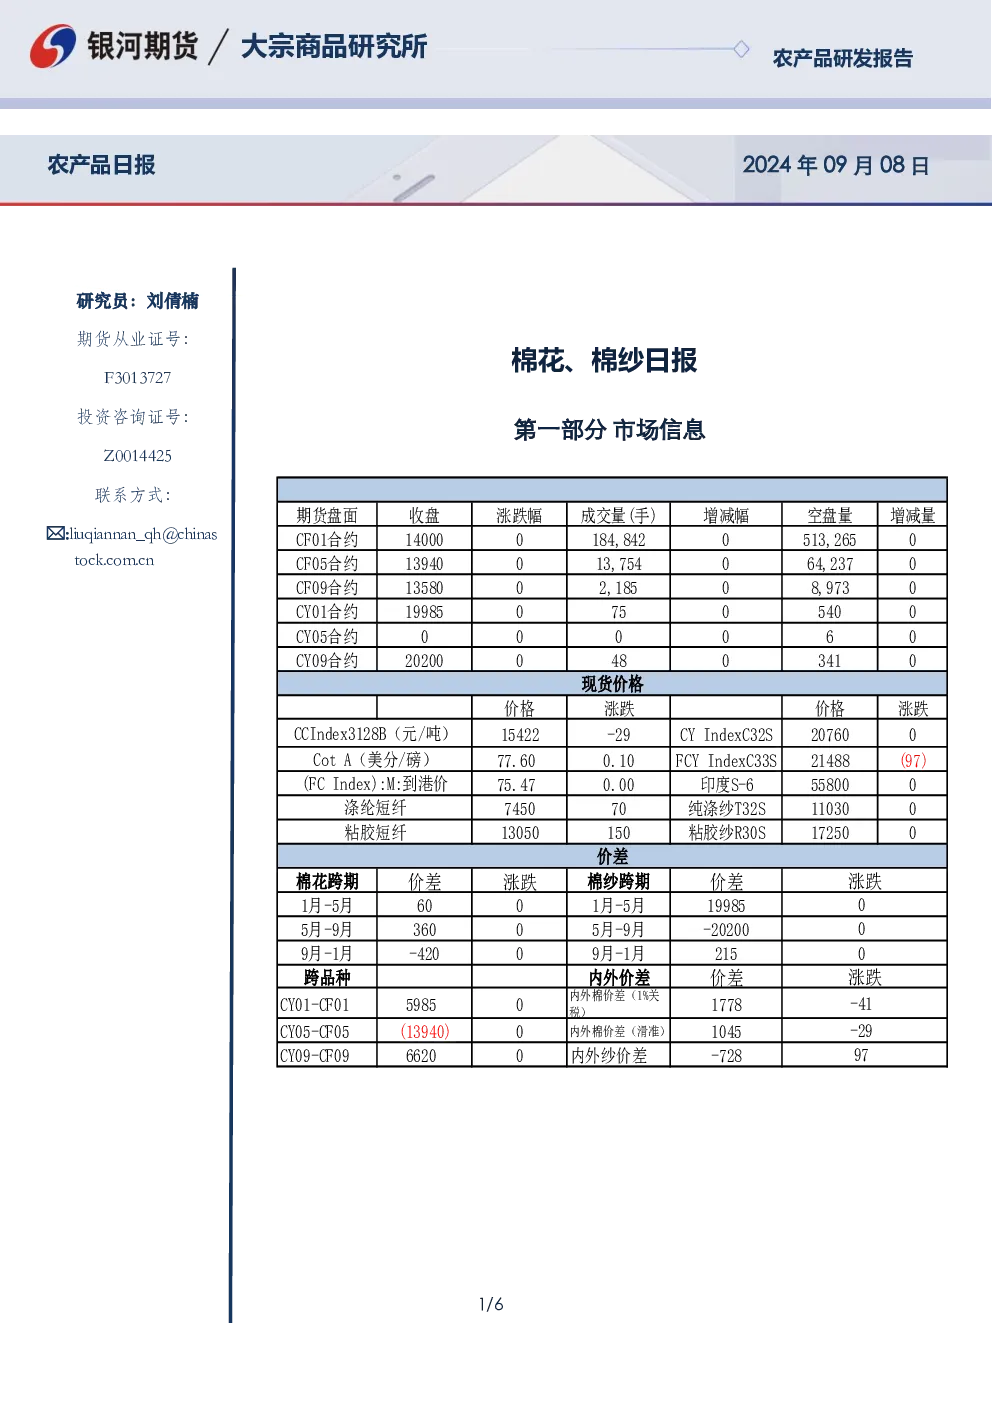
棉花市场
市场信息
- 印度棉种植面积:截至2025年9月6日,印度棉种植面积为1087.7万公顷,同比下滑3%。主产区马哈拉施特拉邦和古吉拉特邦种植面积分别同比下滑5.8%和11.9%,特伦加纳邦同比增长5.8%。预计最终面积在1094~1100万公顷左右,同比降幅约3%。
- CFTC ICE棉花期货数据:
- ON-CALL 2512合约卖方未点价合约减持872张至21792张,环比减少2万吨。
- 25/26年度卖方未点价合约总量减持495张至45490张,折103万吨,环比减少1万吨。
- ICE卖方未点价合约总量增至51812张,折118万吨,较上周增加70张,环比增加1万吨。
- CFTC ICE期棉基金净多头率:截至2025年9月2日,ICE期棉基金净多头率为-26.56%,周环比降1.44个百分点。
交易逻辑
9月市场关注点转向新棉开称。新疆棉产量较高但轧花厂收购积极性一般,预计收购价格在6-6.3元/公斤附近,盘面将面临一定的卖套保压力。需求端9月市场旺季来临,但下游需求好转幅度有限,预计旺季表现不亮眼,对盘面的提振作用有限。
交易策略
- 单边:预计美棉走势大概率震荡,郑棉预计震荡略偏弱。
- 套利:观望。
- 期权:观望。
棉纱行业
- 纯棉纱市场:近期交投走弱,纺企反馈不如往年同期。低支纱线表现较好,下游刚需采购为主。内地纺企现金流亏损,后市信心不强。
- 纯棉坯布市场:现货价格维持平稳,涨价乏力。织厂下游询价、下单情况一般,出货持续,库存缓慢下降。旺季不旺预期下,新增单稀少,采购以销定进。
期权
波动率走势判断
- 棉花120日HV为10.5174,波动率略降。
- CF601-C-14000隐含波动率为11.6%,CF601-P-13600为10.9%,CF601-P-13400为11.1%。
权策略建议
- 主力合约持仓PCR为0.7359,成交量PCR为0.7957,认购认沽成交量均增加。
- 期权:观望。