PX&PTA
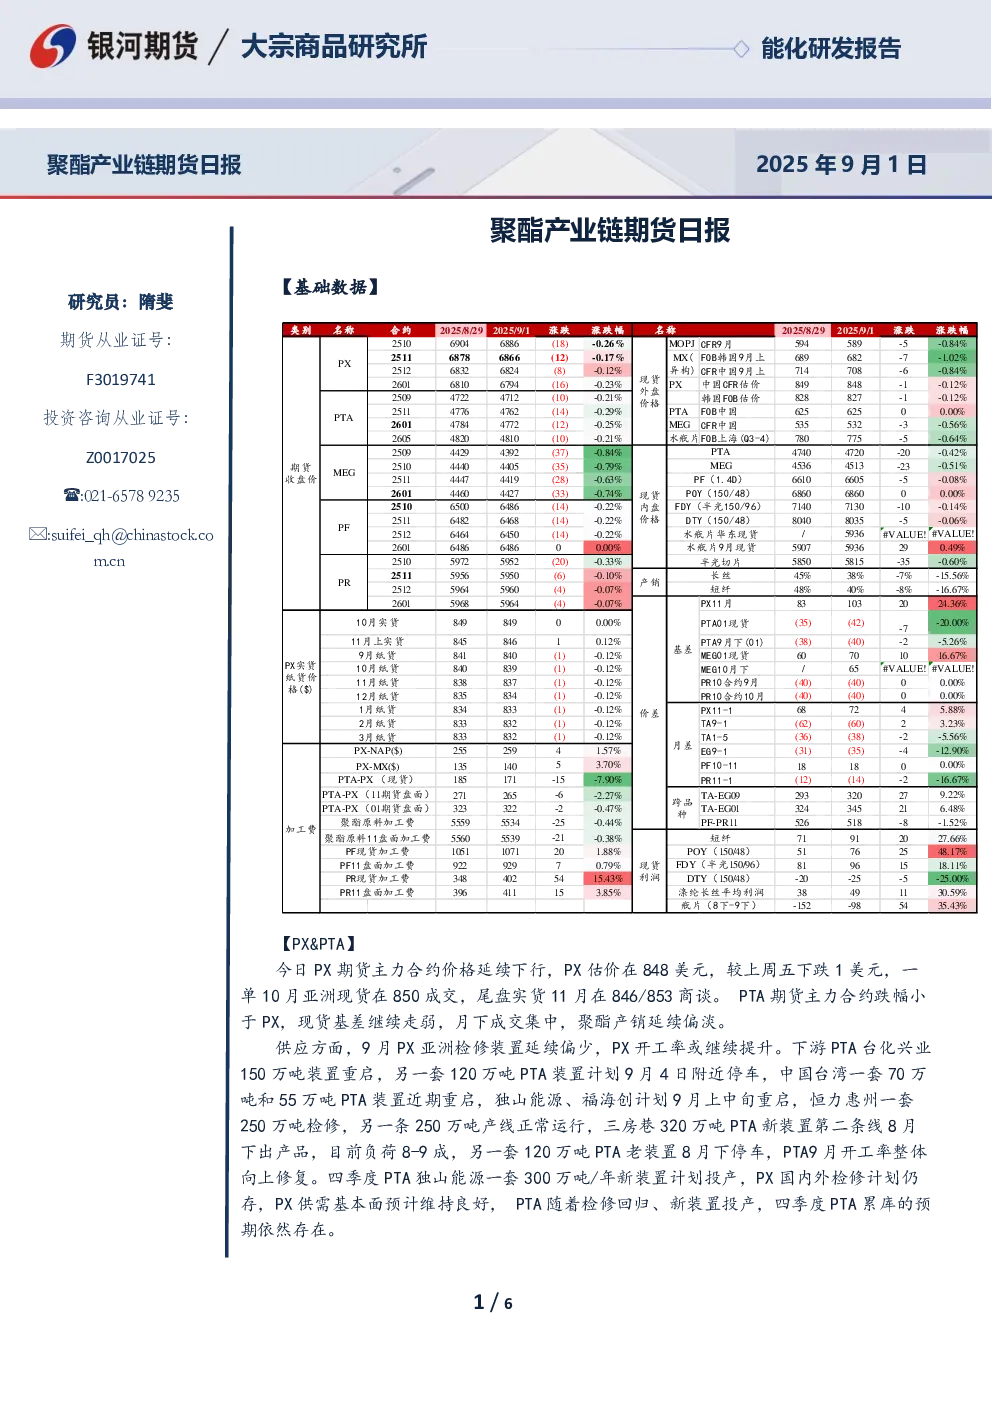
- 价格走势:PX期货主力合约价格延续下行,估价在848美元,较上周五下跌1美元;PTA期货主力合约跌幅小于PX,现货基差继续走弱。
- 供应情况:9月PX亚洲检修装置偏少,开工率或继续提升;PTA方面,台化兴业150万吨装置重启,独山能源、福海创计划9月上中旬重启,恒力惠州一套250万吨检修,三房巷320万吨PTA新装置第二条线负荷8-9成。
- 供需分析:PX供需基本面预计维持良好;PTA随着检修回归、新装置投产,四季度累库预期依然存在。
- 交易策略:单边震荡整理,套利15月差反套,期权观望。
MEG
- 价格走势:MEG期货主力合约价格震荡下行,基差偏强。
- 库存情况:华东主港地区MEG港口库存约44.9万吨,环比下降5.1万吨。
- 供应情况:9月国内油化工装置开工预期提升,合成制乙二醇装置将降负停车,但检修装置重启及负荷提升下损失有限。
- 进口情况:9月中下旬远洋货源集中到港,显性库存预计回升,四季度进口量有上升预期。
- 供需分析:乙二醇供需将维持紧平衡格局,价格预计仍呈震荡走势。
- 交易策略:单边震荡整理,套利基差正套,期权观望。
PF
- 价格走势:聚酯原料价格震荡偏弱,短纤期货价格跟随下行。
- 市场情况:工厂现货报价稳定,贸易商降价出货,短纤产销延续弱势。
- 下游需求:纯涤纱亏损加剧,新增订单较少,原料库存增加,部分工厂有减产计划。
- 交易策略:单边震荡整理,套利观望,期权观望。
PR
- 价格走势:瓶片期货价格跟随原料小幅走弱,工厂报价持稳。
- 市场情况:瓶片市场交投气氛冷清。
- 供应情况:华南一套50万吨聚酯瓶片装置重启出料,东北一套35万吨装置停车检修。
- 供需分析:瓶片市场货源整体充裕,下游补货力度或有限,加工费预计低位波动。
- 交易策略:单边震荡整理,套利观望,期权观望。