全球市场观察
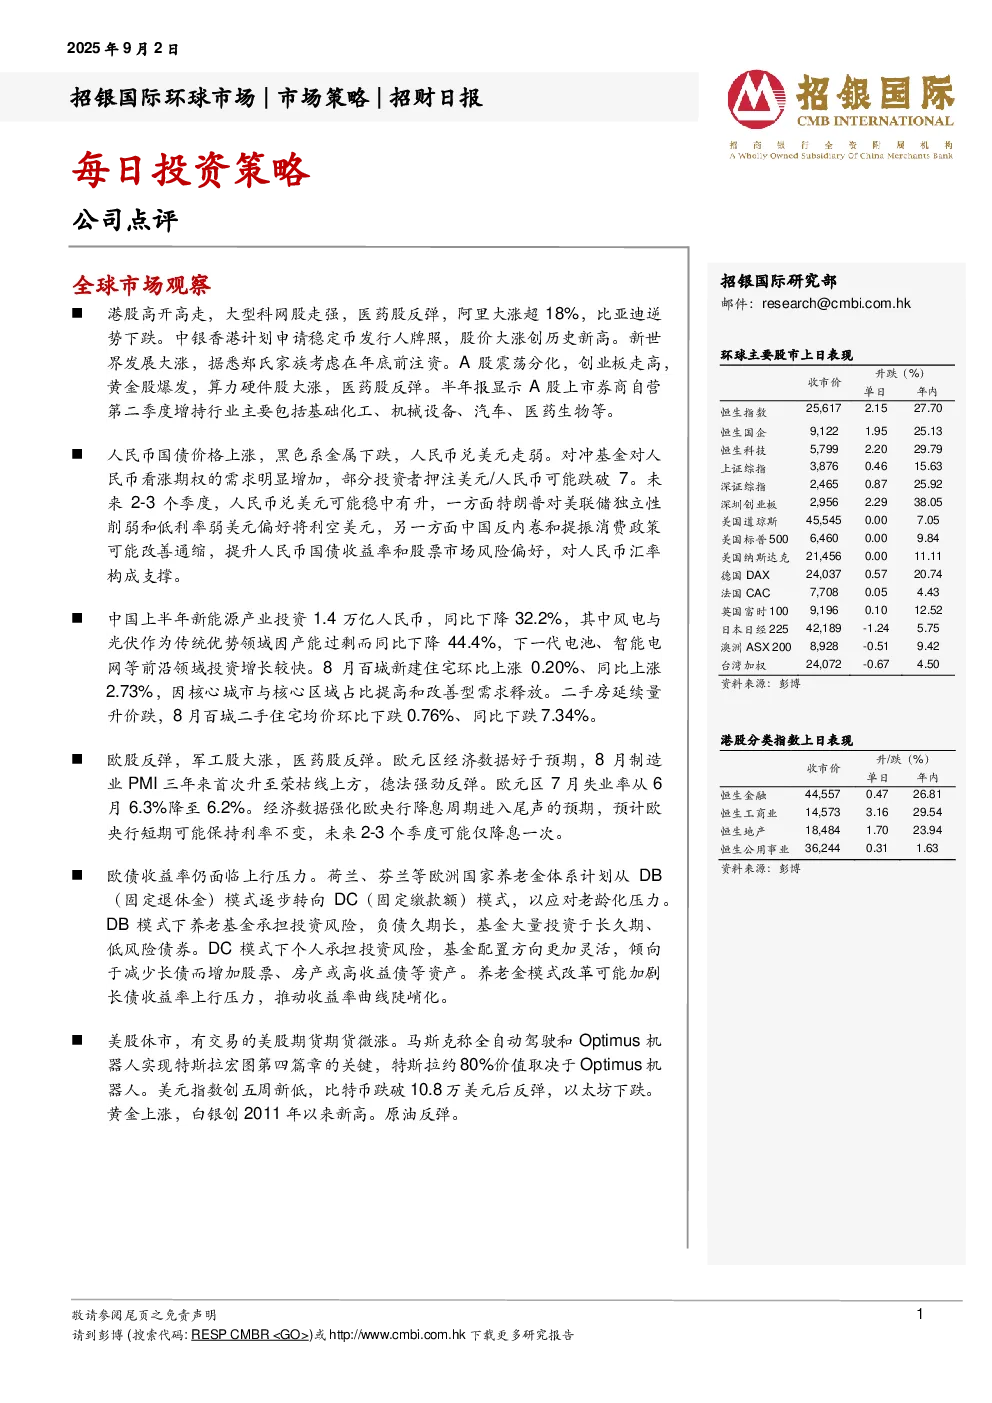
- 港股:高开高走,大型科网股和医药股反弹,阿里大涨超18%,比亚迪逆势下跌。中银香港计划申请稳定币发行人牌照,股价创历史新高。新世界发展大涨,据悉郑氏家族考虑年底前注资。
- A股:震荡分化,创业板走高,黄金股爆发,算力硬件股大涨,医药股反弹。半年报显示,A股上市券商自营第二季度增持行业主要包括基础化工、机械设备、汽车、医药生物等。
- 人民币汇率:人民币国债价格上涨,黑色系金属下跌,人民币兑美元走弱。对冲基金对人民币看涨期权的需求增加,部分投资者押注美元/人民币可能跌破7。未来2-3个季度,人民币兑美元可能稳中有升,特朗普对美联储独立性削弱和低利率弱美元偏好将利空美元,中国反内卷和提振消费政策可能改善通缩,提升人民币国债收益率和股票市场风险偏好,对人民币汇率构成支撑。
- 新能源产业:上半年投资1.4万亿人民币,同比下降32.2%,风电与光伏同比下降44.4%,下一代电池、智能电网等前沿领域投资增长较快。
- 房地产市场:8月百城新建住宅环比上涨0.20%、同比上涨2.73%,因核心城市与核心区域占比提高和改善型需求释放。二手房延续量升价跌,8月百城二手住宅均价环比下跌0.76%、同比下跌7.34%。
- 欧股:反弹,军工股大涨,医药股反弹。欧元区经济数据好于预期,8月制造业PMI三年来首次升至荣枯线上方,德法强劲反弹。7月失业率降至6.2%。
- 欧债收益率:仍面临上行压力。荷兰、芬兰等欧洲国家养老金体系计划从DB模式逐步转向DC模式,可能加剧长债收益率上行压力,推动收益率曲线陡峭化。
- 美股:休市,有交易的美股期货微涨。马斯克称全自动驾驶和Optimus机器人实现特斯拉宏图第四篇章的关键,特斯拉约80%价值取决于Optimus机器人。美元指数创五周新低,比特币跌破10.8万美元后反弹,以太坊下跌。黄金上涨,白银创2011年以来新高。原油反弹。
公司点评
- 快手:2025光合大会:AI进展积极,看好AI在多维度持续推动公司业绩增长,维持“买入”评级,目标价84.0港元。
- 豪威集团:25年上半年业绩稳健,维持“买入”评级,目标价173元人民币。
- 华润饮料:业绩短期承压,期待产能扩张与渠道改革效益释放,维持“买入”评级,目标价12.85港元。
- 新希望服务:1H25三方拓展亮眼,股息率高达11%,维持“买入”评级,目标价2.50港元。
- 极智嘉:1H25业绩符合预期,具身机器人成为新驱动力,维持“买入”评级,目标价26.70港元。
- 中国财险:CoR保持稳健,海外扩张打造车险保费增长第二曲线,维持“买入”评级,目标价21.6港元。
- 中国太保:寿险营运利润增速超预期,2Q净利润及净资产回归正增长,维持“买入”评级,目标价40港元。
- 阿里巴巴:26财年开局稳健,云业务与即时零售进展显著,维持“买入”评级,目标价158.80美元。
- 中际旭创:收入与盈利创纪录,利润率大幅扩张,维持“买入”评级,目标价415元人民币。
- 迈瑞医疗:期待3Q25E业绩修复,维持“买入”评级,目标价279.70元人民币。
- 联影医疗:2Q25加速增长,维持“买入”评级,目标价163.49元人民币。
- 固生堂:客单价企稳,业绩有望回到加速通道,维持“买入”评级,目标价48.28港元。
- 海尔智家:25财年下半年展望正面,多重驱动支撑,维持“买入”评级,目标价31.57港元。
- 比亚迪电子:2Q25业绩可观,多重增长动力包括苹果折叠机、汽车和AI服务器,维持“买入”评级,目标价47.37港元。