事件描述
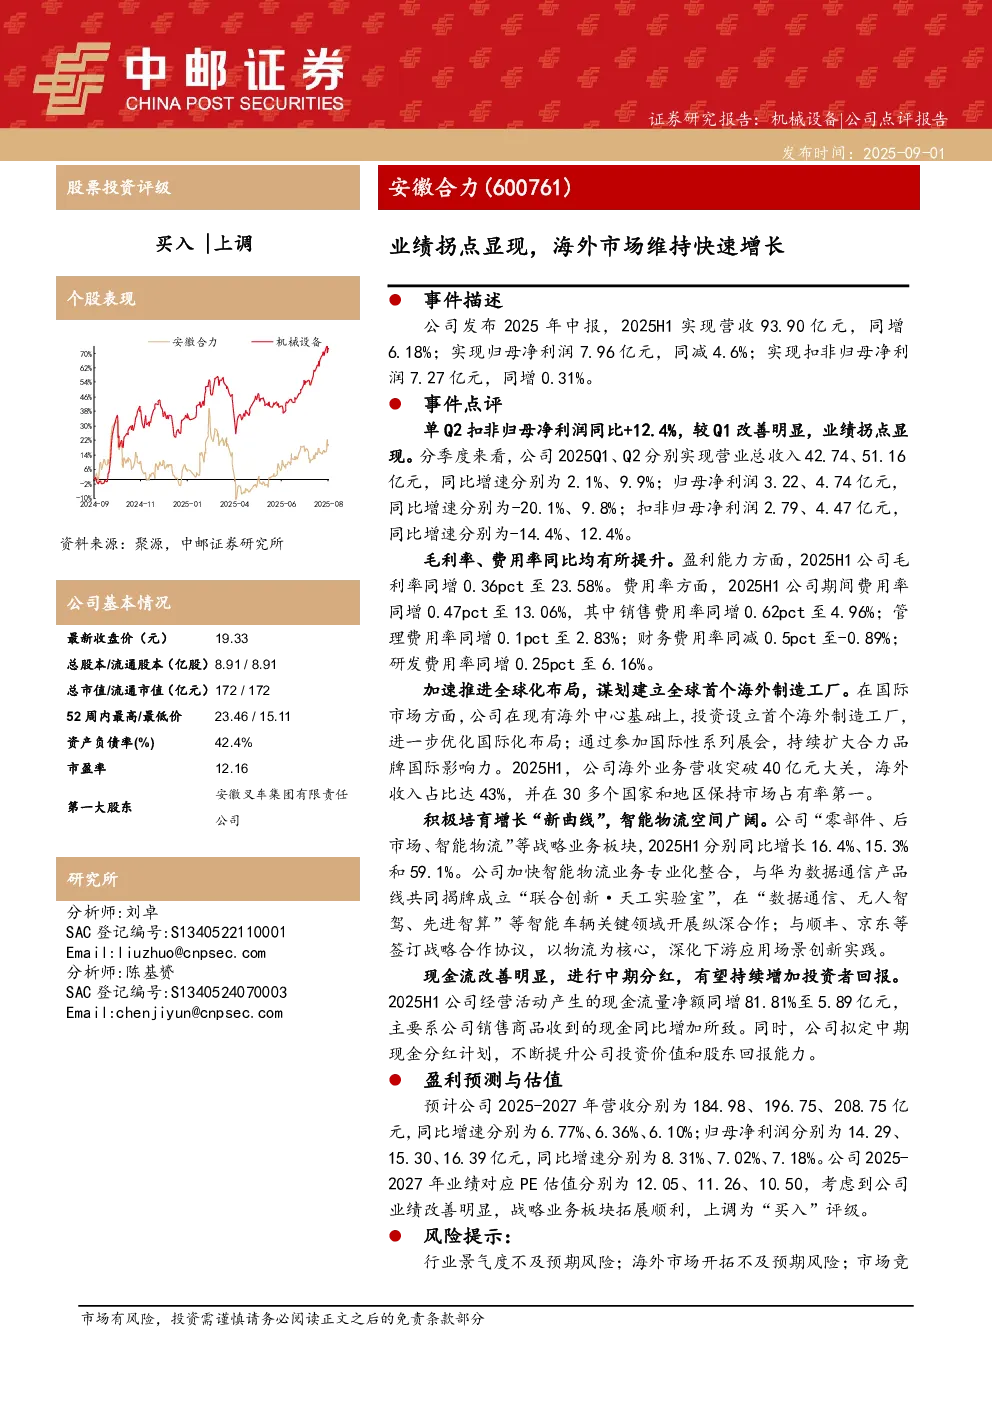
安徽合力发布2025年中报,实现营收93.90亿元,同比增长6.18%;归母净利润7.96亿元,同比减少4.6%;扣非归母净利润7.27亿元,同比增长0.31%。
事件点评
单Q2扣非归母净利润同比增长12.4%,较Q1明显改善,业绩拐点显现。分季度来看,2025Q1、Q2营业总收入分别为42.74、51.16亿元,同比增速为2.1%、9.9%;归母净利润分别为3.22、4.74亿元,同比增速为-20.1%、9.8%;扣非归母净利润分别为2.79、4.47亿元,同比增速为-14.4%、12.4%。毛利率同比提升0.36pct至23.58%,费用率同比提升0.47pct至13.06%,其中销售费用率提升0.62pct至4.96%,管理费用率提升0.1pct至2.83%,财务费用率下降0.5pct至-0.89%,研发费用率提升0.25pct至6.16%。
公司基本情况
最新收盘价19.33元,总股本/流通股本8.91亿股,总市值/流通市值172亿元,52周最高/最低价23.46/15.11元,资产负债率42.4%,市盈率12.16,第一大股东为安徽叉车集团有限责任公司。
海外市场拓展
公司加速推进全球化布局,投资设立首个海外制造工厂,优化国际化布局。2025H1海外业务营收突破40亿元,占比达43%,在30多个国家和地区保持市场占有率第一。
战略业务拓展
公司积极培育增长“新曲线”,智能物流业务同比增长59.1%。与华为成立“联合创新·天工实验室”,与顺丰、京东等签订战略合作协议,深化下游应用场景创新。
现金流与分红
2025H1经营活动产生的现金流量净额同比增长81.81%至5.89亿元,公司拟定中期现金分红计划,提升股东回报能力。
盈利预测与估值
预计公司2025-2027年营收分别为184.98、196.75、208.75亿元,同比增速分别为6.77%、6.36%、6.10%;归母净利润分别为14.29、15.30、16.39亿元,同比增速分别为8.31%、7.02%、7.18%。对应PE估值分别为12.05、11.26、10.50,上调为“买入”评级。
风险提示
行业景气度不及预期风险、海外市场开拓不及预期风险、市场竞争加剧风险。