本周观点
本周(2025/08/29)农业板块上涨2.02%,跑输沪深300指数0.7个百分点。个股方面,涨幅前三的为十月稻田、傲农生物、驱动力;跌幅前三的为国联水产、华绿生物、雪榕生物。
本周热点
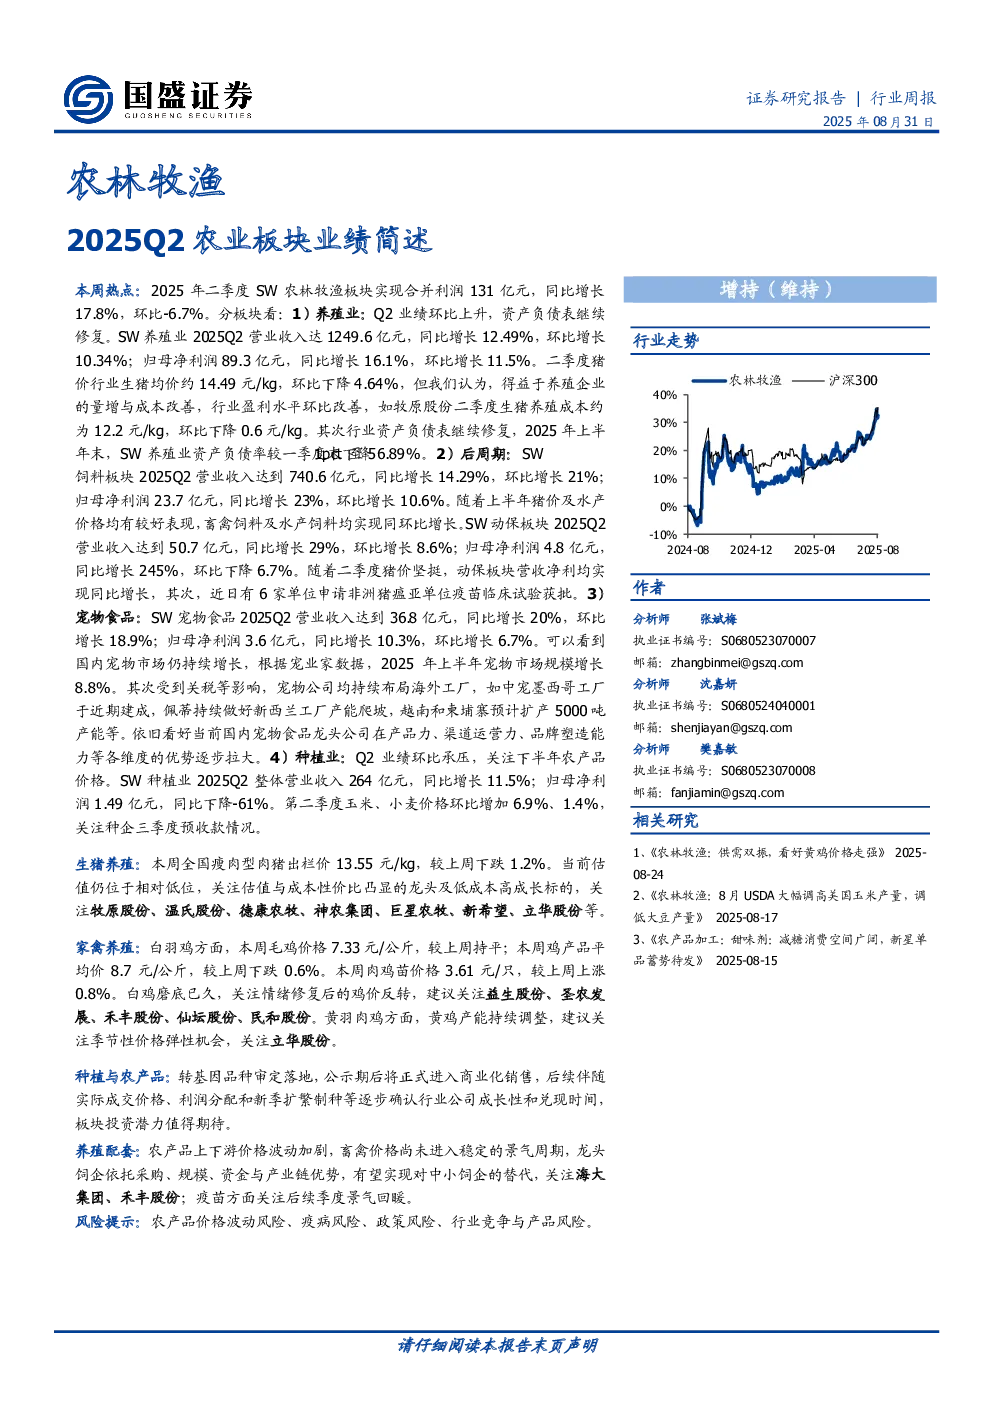
2025年二季度SW农林牧渔板块实现合并利润131亿元,同比增长17.8%,环比下降6.7%。分板块来看:
- 养殖业:Q2业绩环比上升,资产负债表继续修复。SW养殖业2025Q2营业收入达1249.6亿元,同比增长12.49%,环比增长10.34%;归母净利润89.3亿元,同比增长16.1%,环比增长11.5%。尽管二季度猪价环比下降4.64%,但养殖企业的量增与成本改善(如牧原股份二季度生猪养殖成本环比下降0.6元/kg)使得行业盈利水平环比改善。2025年上半年末,SW养殖业资产负债率较一季度末下降1个百分点至56.89%。
- 后周期:
- 饲料板块:2025Q2营业收入达到740.6亿元,同比增长14.29%,环比增长21%;归母净利润23.7亿元,同比增长23%,环比增长10.6%。猪价及水产价格的良好表现带动了畜禽饲料及水产饲料的同环比增长。
- 动保板块:2025Q2营业收入达到50.7亿元,同比增长29%,环比增长8.6%;归母净利润4.8亿元,同比增长245%,环比下降6.7%。二季度猪价坚挺支撑了板块营收净利增长。此外,有6家单位申请非洲猪瘟亚单位疫苗临床试验获批。
- 宠物食品:2025Q2营业收入达到36.8亿元,同比增长20%,环比增长18.9%;归母净利润3.6亿元,同比增长10.3%,环比增长6.7%。国内宠物市场持续增长(2025年上半年宠物市场规模增长8.8%),同时企业持续布局海外工厂(如中宠墨西哥工厂建成,佩蒂新西兰工厂扩产等)。看好国内龙头公司在产品力、渠道运营力、品牌塑造能力等方面的优势。
- 种植业:Q2业绩环比承压,关注下半年农产品价格。SW种植业2025Q2整体营业收入264亿元,同比增长11.5%;归母净利润1.49亿元,同比下降61%。第二季度玉米、小麦价格环比分别增加6.9%、1.4%,关注种企三季度预收款情况。
核心观点
- 生猪养殖:本周全国瘦肉型肉猪出栏价13.55元/kg,较上周下跌1.2%。当前估值相对低位,关注估值与成本性价比凸显的龙头及低成本高成长标的,如牧原股份、温氏股份、德康农牧、神农集团、巨星农牧、新希望、立华股份等。
- 家禽养殖:
- 白羽鸡:本周毛鸡价格7.33元/公斤,持平;鸡产品平均价8.7元/公斤,下跌0.6%;肉鸡苗价格3.61元/只,上涨0.8%。白鸡磨底已久,关注情绪修复后的鸡价反转,建议关注益生股份、圣农发展、禾丰股份、仙坛股份、民和股份。
- 黄羽肉鸡:黄鸡产能持续调整,建议关注季节性价格弹性机会,关注立华股份。
- 种植与农产品:转基因品种审定落地,公示期后将正式进入商业化销售,后续伴随实际成交价格、利润分配和新季扩繁制种等逐步确认行业公司成长性和兑现时间,板块投资潜力值得期待。
- 养殖配套:
- 饲料:农产品上下游价格波动加剧,龙头饲企依托采购、规模、资金与产业链优势,有望实现对中小饲企的替代,关注海大集团、禾丰股份。
- 疫苗:关注后续季度景气回暖。
农业数据跟踪
- 生猪:本周生猪价格下跌,猪肉价格下跌。全国瘦肉型肉猪出栏价13.55元/kg,环比下降1.2%;猪肉平均批发价19.94元/kg,环比下降0.8%。生猪自繁自养盈利减少,外购仔猪头均盈利-148.41元/头,出售仔猪毛利63.75元/头,环比减少。生猪体重下降,仔猪价格下跌。
- 家禽:肉鸡苗价格上涨,较上周上涨0.8%。肉鸡价格持平,鸡肉价格下跌。肉鸡养殖利润增加,屠宰利润减少。817鸡苗价格持平,817肉杂鸡平均价上涨4.2%。
- 大宗:玉米价格下跌,豆粕现货下跌。
风险提示
农产品价格波动风险、疫病风险、政策风险、行业竞争与产品风险。