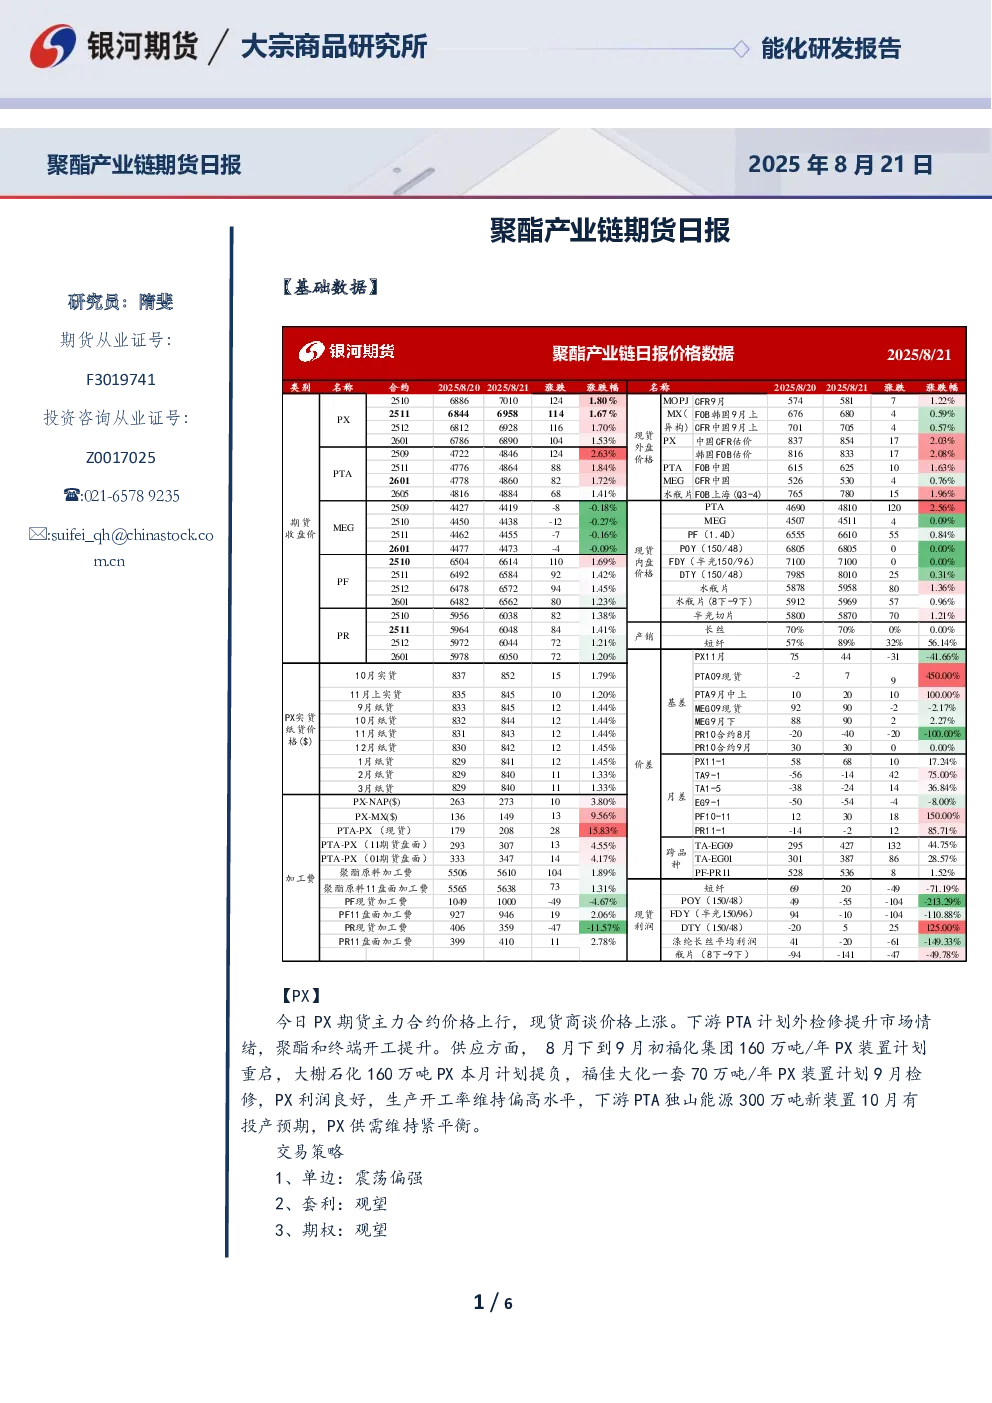
聚酯产业链期货日报(2025年8月21日)
【PX】
- 市场行情:今日PX期货主力合约价格上行,现货商谈价格上涨。下游PTA计划外检修提升市场情绪,聚酯和终端开工提升。
- 供应情况:8月下到9月初福化集团160万吨/年PX装置计划重启,大榭石化160万吨PX本月计划提负,福佳大化一套70万吨/年PX装置计划9月检修。PX利润良好,生产开工率维持偏高水平。
- 需求情况:下游PTA独山能源300万吨新装置10月有投产预期,PX供需维持紧平衡。
- 交易策略:单边震荡偏强,套利观望,期权观望。
【TA】
- 市场行情:今日PTA期货主力合约增仓上行,现货基差走强。本周PTA供减需增,聚酯产销良好。
- 供应情况:近期PTA装置变动增多,嘉兴石化220万吨/年PTA装置今日重启,恒力惠州一套250万吨/年PTA装置检修,嘉通能源300万吨/年PTA装置计划外降负至5成,恒力惠州250万吨/年PTA装置本周末计划外检修,独山能源一套250万吨PTA装置计划下旬检修,逸盛海南200万吨/年PTA装置上周末检修,计划检修至11月,台化兴业一套120万吨PTA装置计划9月停车,英力士共计235万产能减产20%,福海创450万吨PTA装置计划9月上重启,三房巷另一套160万吨/年PTA新装置正在做开车准备,10月关注独山能源300万吨新装置的投产情况。
- 需求情况:下游聚酯利润和开工回升。
- 市场分析:PTA估值依然偏低,短期偏强,中期随着检修回归、新装置投产PTA仍存在累库预期,将限制价格上行空间。
- 交易策略:短期震荡偏强,套利观望,期权观望。
【MEG】
- 市场行情:今日MEG期货主力合约震荡整理,现货基差稳定。
- 供应情况:本周中国大陆地区乙二醇整体开工负荷在73.16%(环比上期上升6.77%),其中草酸催化加氢法(合成气)制乙二醇开工负荷在81.25%(环比上期上升0.78%)。
- 需求情况:近期浙石化、盛宏负荷继续提升,乙二醇国内检修装置不多,开工继续提振,下游聚酯负荷和终端织造开机率抬升。
- 市场分析:乙二醇供需双增,供需矛盾不大。
- 交易策略:震荡整理,套利观望,期权观望。
【PF】
- 市场行情:今日聚酯原料价格上涨,短纤价格走强,产销提振,加工费压缩。
- 供需情况:近期短纤供需双增,江浙终端开工继续回升,终端出货氛围好转。
- 市场分析:短纤价格跟随原料价格波动。
- 交易策略:单边震荡偏强,套利观望,期权观望。
【PR】
- 市场行情:今日聚酯原料价格上涨,瓶片价格走强,现货加工费压缩。
- 供需情况:瓶片工厂延续6月下旬至7月以来的减停产计划,瓶片开工稳定,近期低价市场成交尚可。
- 市场分析:价格跟随原料走势。
- 交易策略:单边震荡偏强,套利观望,期权观望。
【关键数据】
- PX:主力合约价格上行,现货价格上涨,供需紧平衡。
- TA:主力合约增仓上行,现货基差走强,短期偏强,中期累库预期。
- MEG:主力合约震荡整理,现货基差稳定,供需双增。
- PF:价格走强,产销提振,加工费压缩。
- PR:价格走强,现货加工费压缩。
【研究结论】
- 聚酯产业链整体呈现供需双增态势,PX和TA短期偏强,中期存在累库预期,MEG、PF、PR震荡整理。交易策略建议单边震荡偏强,套利和期权观望。