核心观点与数据
自2023年以来,欧洲五大联赛的私募资本投资呈现以下特点:
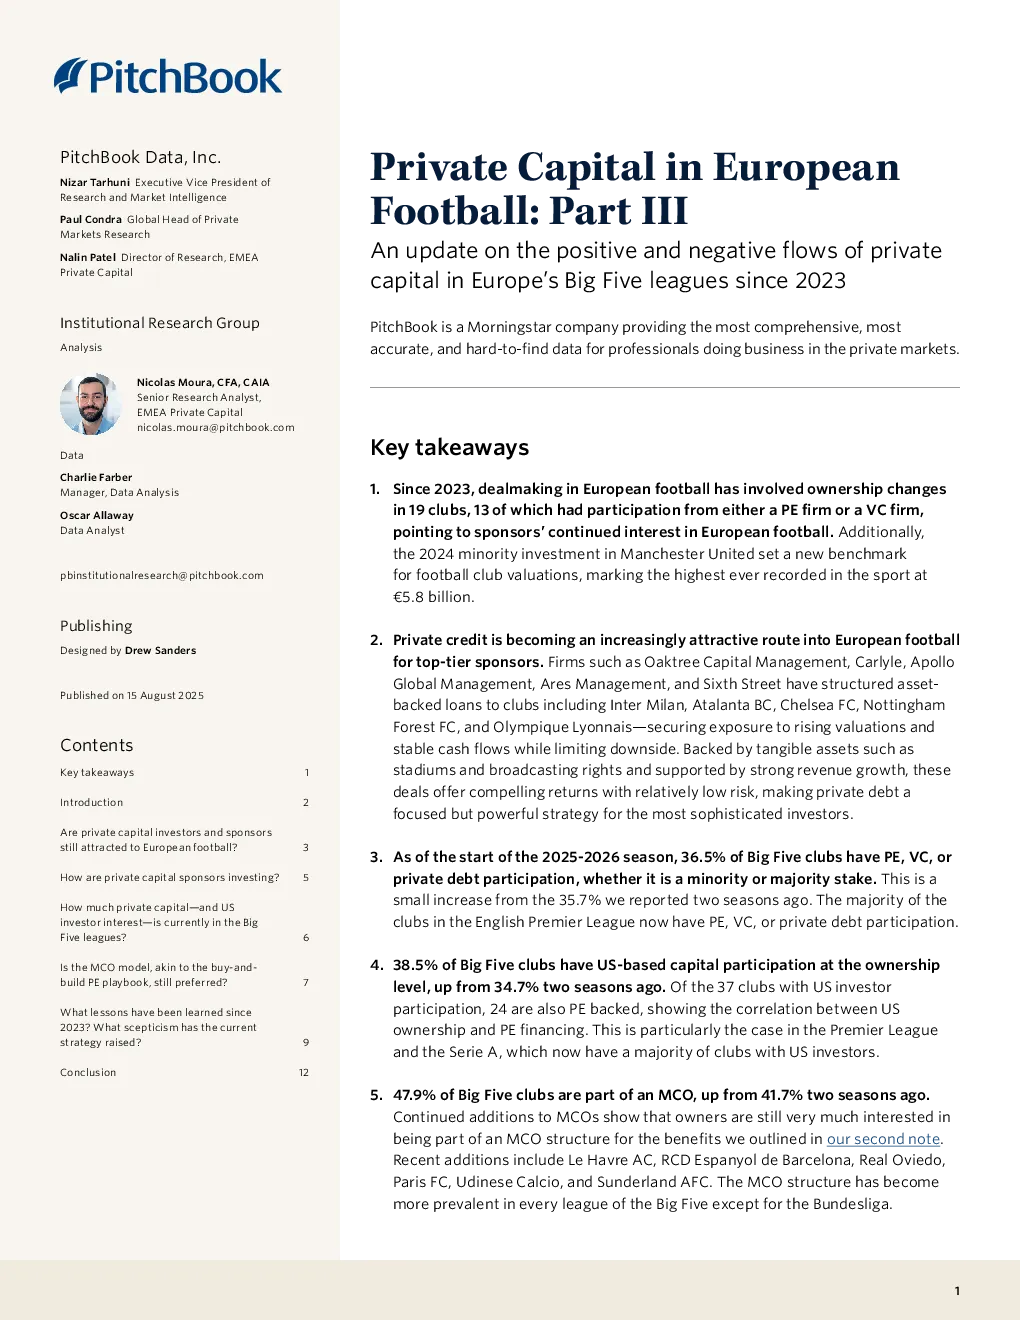
- 交易活动持续:尽管2022年出现大型交易,但2023年及2024年仍有交易发生,涉及19家俱乐部所有权变更,其中13家俱乐部获得私募股权(PE)或风险投资(VC)参与,显示赞助商对欧洲足球的兴趣持续。
- 估值创新高:2024年曼彻斯特联队的少数股权投资以58亿欧元创下足球俱乐部估值新高。
- 私募信贷吸引力增强:Oaktree Capital Management、Carlyle、Apollo Global Management等公司通过结构化资产支持贷款进入欧洲足球,为顶级赞助商提供稳定现金流和较低风险的投资机会。
- 投资方式多样化:
- 少数股权投资:针对顶级俱乐部,如曼彻斯特联队、阿森纳等,获取部分股权或支持资本支出项目。
- 私募债务:通过贷款为俱乐部提供资金,如Oaktree对国际米兰的27.5亿欧元贷款。
- 机会型交易:收购财务困境的俱乐部,如埃弗顿、乌迪内斯等。
- 多数股权投资:针对低级别联赛俱乐部,如雷克斯汉姆、谢菲尔德联等,以较低成本获取高估值潜力。
投资规模与地域分布
- 五大联赛参与度:截至2025-2026赛季,36.5%的五大联赛俱乐部拥有PE、VC或私募债务参与,其中英超俱乐部占比最高(55%),法甲(25%)和意甲(20%)次之。
- 美国投资者参与:38.5%的五大联赛俱乐部有美国资本参与,其中英超和意甲增长显著,法甲略有下降。
- 多俱乐部所有权(MCO):47.9%的五大联赛俱乐部属于MCO,英超俱乐部占比最高(85%),法甲(40%)和意甲(35%)次之。
风险与挑战
- 治理风险:777 Partners的破产案例显示,缺乏透明度和稳健治理的快速扩张可能导致俱乐部陷入财务困境。
- 监管风险:UEFA财务可持续性规则(FFR)的严格执行,如球员支出上限和亏损限制,对俱乐部财务纪律提出更高要求,切尔西因违规被罚款3110万欧元。
- 收入风险:法甲转播收入大幅下降,从峰值下降50%,暴露了单一收入来源的脆弱性。
- 地域差异:德国足球因“50+1规则”抵制PE投资,俱乐部更倾向于通过国内媒体和商业项目实现增长。
研究结论
尽管2022年的巨型交易未再现,但私募资本仍深度参与欧洲足球,投资重点转向小型俱乐部、困境收购和结构化投资。美国投资者在MCO结构中发挥关键作用,少数股权、基础设施投资和私募信贷成为主要投资方式。然而,777 Partners的破产、UEFA的严格监管和法甲的转播收入下降等事件凸显了治理、监管和收入波动风险。尽管如此,足球行业的有限供应、强劲全球需求和增长中的货币化潜力仍支撑着俱乐部估值,私募资本正以更专业化的方式参与其中。