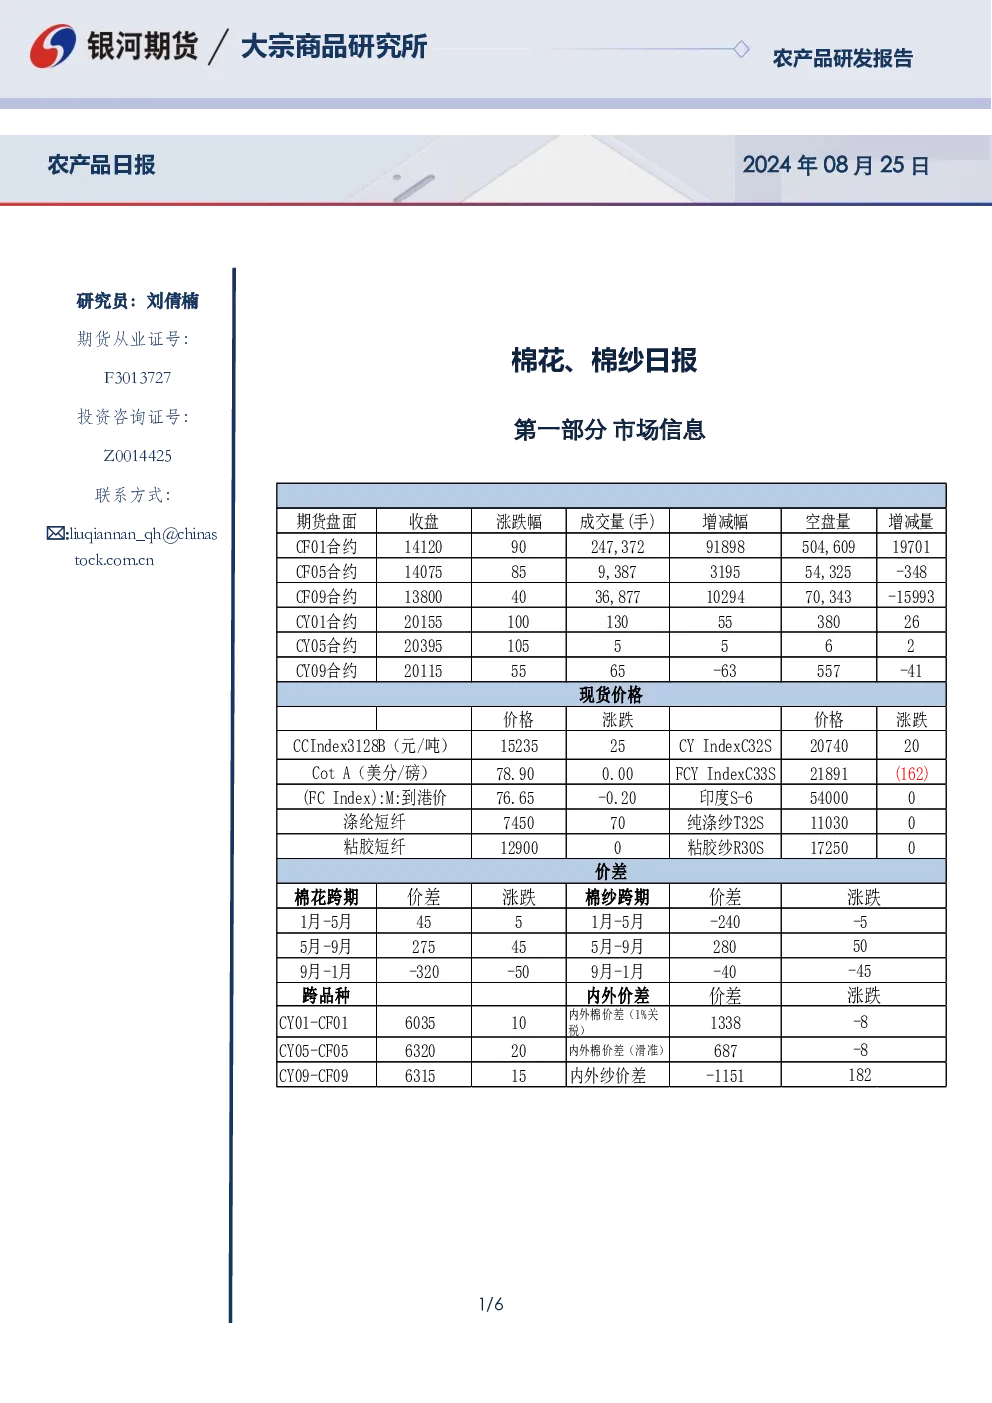
第一部分市场信息
- 棉花市场:
- 巴基斯坦2025/26年度新棉上市量累计13.8万吨,同比下滑20%,其中纺织厂采购12.5万吨,未售出新棉0.5万吨。
- 印度2025/26年度棉种植面积为1078.7万公顷,同比下滑3.2%,主产区马哈拉施特拉邦和古吉拉特邦种植面积分别下滑8%和12.3%,特伦加纳邦同比增长6.4%。
- CFTC数据显示,ICE棉花期货合约ON-CALL卖方未点价合约增持,总量增至50127张,折114万吨。
- 中国公布2025年棉花进口滑准税加工贸易配额总量为20万吨,实行凭合同申领方式。
- 棉纱市场:
- 纯棉纱市场成交尚可,下游补库采购增加,但总体一般,纺企反馈差异较大,价格偏强运行。
- 棉坯布需求尚未明显好转,下游询价、打样未见好转,织厂出货速度未持续加快,贸易商拿货积极性不高,库存缓慢下降。
第二部分市场消息及观点
- 宏观方面:中美会谈后关税预计延期90天,短期关税影响减弱,但国内反内卷政策对大宗商品有乐观影响。
- 基本面:
- 供应端:棉花供应仍偏紧,未来市场是否增发滑准税配额将成为主要影响因素。
- 需求端:8月份需求由淡季转向旺季,预期有所好转,但若需求不及预期对郑棉不利。
- 综合观点:短期市场大概率维持震荡略偏强走势。
第三部分交易策略
- 单边:预计美棉和郑棉短期维持震荡略偏强走势,但向上空间有限。
- 套利:观望。
- 期权:卖出看跌期权。
第四部分期权
- 波动率走势判断:棉花120日HV为10.1309,波动率略增,CF601-C-14000隐含波动率为10.5%,CF601-P-13600和CF601-P-13400隐含波动率分别为10.1%和10%。
- 权策略建议:郑棉主力合约持仓PCR为0.7572,成交量PCR为0.6504,认购认沽成交量均增加,建议卖出看跌期权。