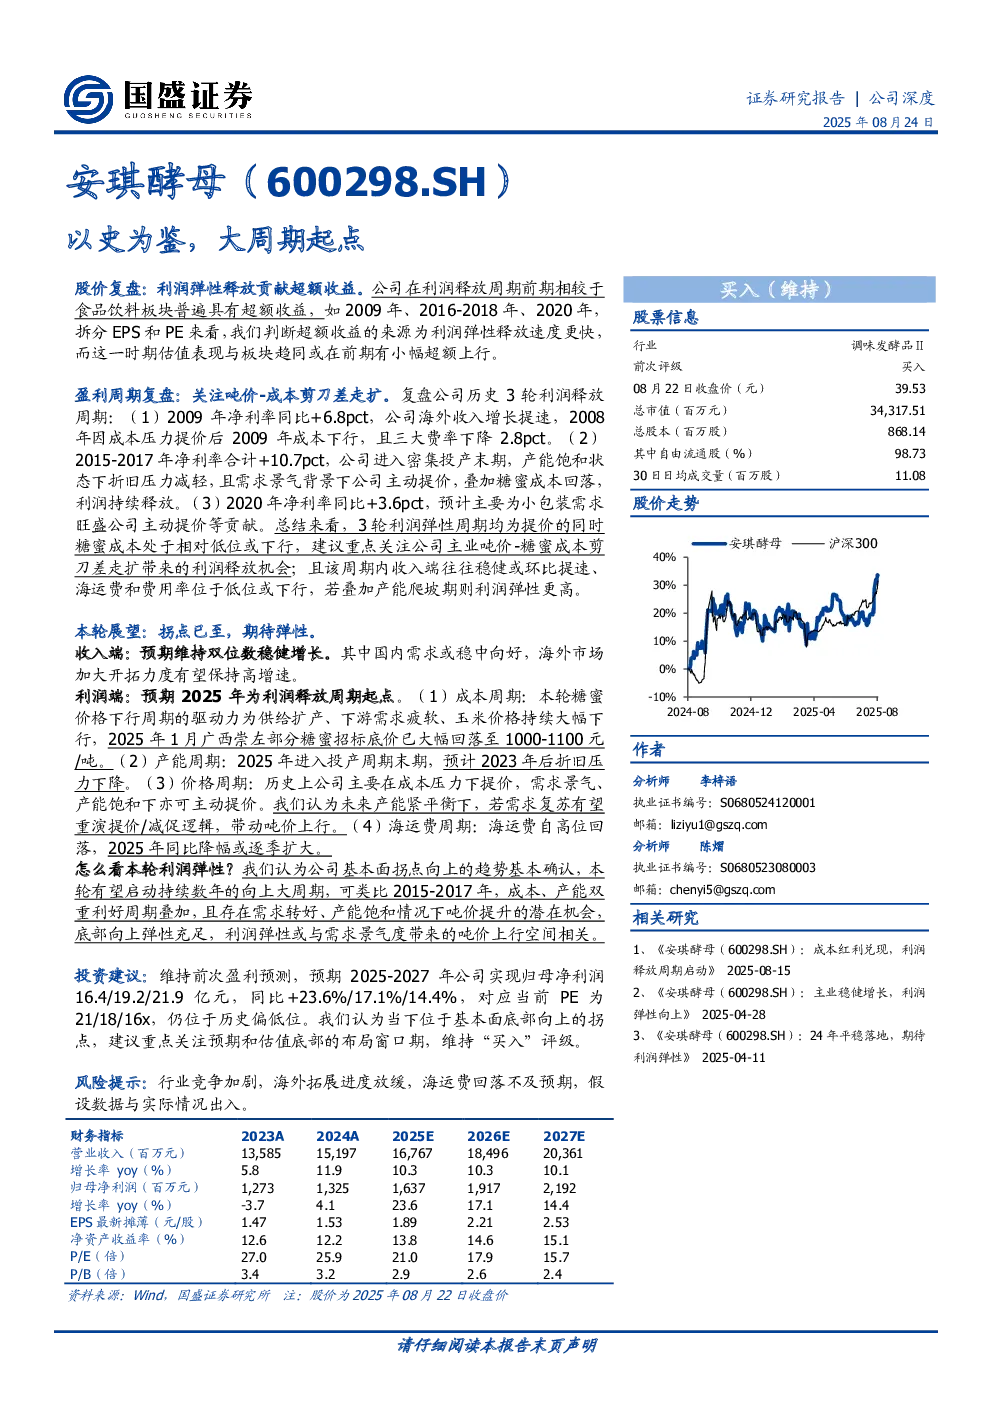
一、股价复盘:利润弹性释放贡献超额收益
公司股价在利润释放周期前期相较于食品饮料板块普遍具有超额收益,主要来源于利润弹性的释放速度高于行业,EPS高速上行。把握公司利润释放周期更有利于把握股价弹性窗口。
二、盈利周期复盘:关注吨价-成本剪刀差走扩
公司历史上3次利润释放大周期(2009年、2015-2017年、2020年)均存在提价的同时糖蜜成本处于相对低位或下行。建议重点关注公司酵母及衍生品吨价-糖蜜成本剪刀差走扩带来的利润弹性机会;且利润释放周期内收入端表现往往稳健或环比提速、海运费和费用端处于低位或下行,若叠加产能投产后爬坡期则利润弹性更高。
三、本轮展望:拐点已至,期待弹性
-
收入端:预期维持双位数稳健增长
- 股权激励目标稳健,收入有望双位数增长。
- 国内需求稳中向好,海外市场维持高增。
- 酵母主业稳健,其他业务高增。
-
利润端:预期2025年为利润释放周期起点
- 成本周期:糖蜜成本大幅下行,水解糖随玉米下跌。
- 种植面积触底回升,24/25榨季预计中高个位数增产。
- 需求端:水解糖缓解酵母需求,酒精饲料等需求不足。
- 玉米价格:2022年底价格走低,带动糖蜜价格下行。
- 产能周期:投产接近尾声,利润结构改善。
- 本轮投产周期规模大、时间长,2023年起折旧压力凸显。
- 在建工程、新增固定资产于2022年达峰,预计2023年后折旧压力下降。
- 价格周期:成本主导,需求催化。
- 成本压力为提价的主要驱动力,需求景气、产能饱和下公司主动提价。
- 海运费周期:高位回落,逐季改善。
- 2024年海运费上行,2025年同比降幅或逐季扩大。
-
怎么看本轮利润弹性?
- 公司位于周期底部拐点位置,类比2015-2017年开启向上大周期。
- 需求企稳且成本红利显著,随着产能爬坡、需求修复,启动持续数年的向上周期,利润弹性或与需求景气度带来的吨价上行空间相关。
四、盈利预测与估值
-
收入拆分和盈利预测
- 预计2025-2027年公司实现营业收入167.7/185.0/203.6亿元,同比+10.3%/10.3%/10.1%。
- 酵母及深加工产品:预计2025-2027年实现收入120.7/132.8/146.2亿元,同比+11.2%/10.1%/10.1%。
- 制糖业:预计2025-2027年实现收入10.6/10.0/9.4亿元,同比-16.2%/-5.7%/-6.0%。
- 包装、食品原料、其他等:预计包装业务整体平稳;食品原料及其他维持高速增长。
- 毛利率:预计2025-2027年公司整体毛利率+1.9/0.7/0.4pct至25.4%/26.1%/26.5%。
- 预计2025-2027年公司实现归母净利润16.4/19.2/21.9亿元,同比+23.6%/17.1%/14.4%,归母净利率同比+1.0/0.6/0.4pct。
-
估值和投资建议
- 基本面向上拐点确认,把握向上大周期的布局窗口。
- 预期2025-2027年公司实现归母净利润16.4/19.2/21.9亿元,同比+23.6%/17.1%/14.4%,公司当前股价对应25年PE为21x,估值处于历史中枢偏低水平。
- 建议重点关注底部配置机遇,维持“买入”评级。
风险提示
- 行业竞争加剧
- 海外拓展进度放缓
- 海运费回落不及预期
- 假设数据与实际情况出入