核心观点
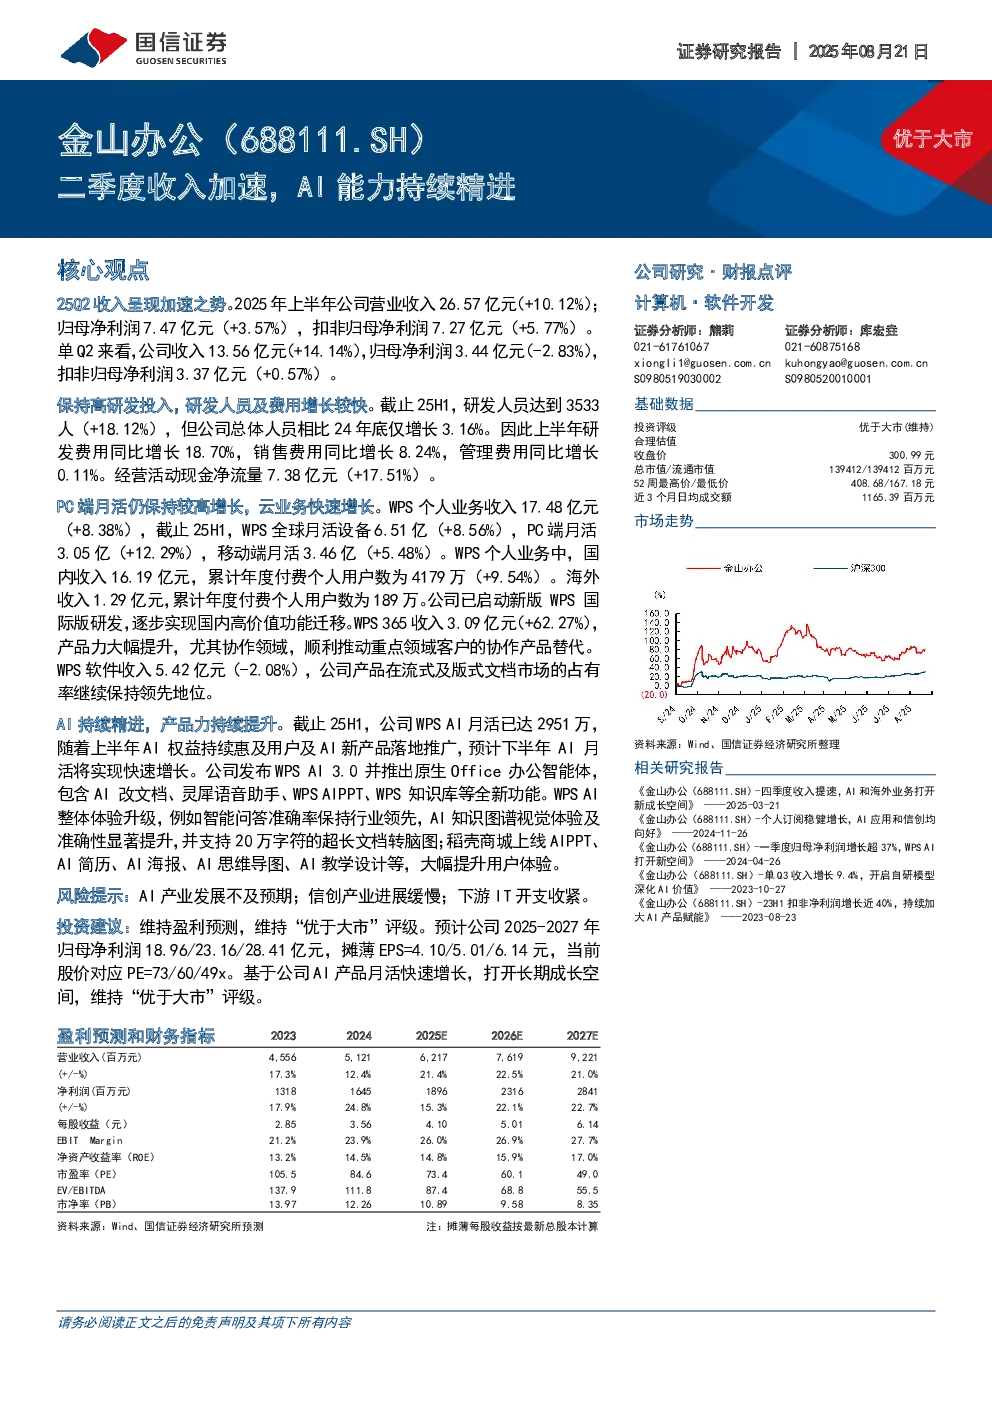
- 公司2025年上半年营业收入26.57亿元(+10.12%),归母净利润7.47亿元(+3.57%),扣非归母净利润7.27亿元(+5.77%)。
- 单Q2收入13.56亿元(+14.14%),归母净利润3.44亿元(-2.83%),扣非归母净利润3.37亿元(+0.57%)。
- 研发人员达到3533人(+18.12%),研发费用同比增长18.70%,销售费用同比增长8.24%,管理费用同比增长0.11%。
- 经营活动现金净流量7.38亿元(+17.51%)。
- PC端月活设备3.05亿(+12.29%),移动端月活3.46亿(+5.48%)。
- WPS个人业务收入17.48亿元(+8.38%),累计年度付费个人用户数4179万(+9.54%)。
- WPS365收入3.09亿元(+62.27%),产品力大幅提升,尤其协作领域。
- WPS软件收入5.42亿元(-2.08%),市场占有率保持领先。
- WPSAI月活达2951万,发布WPSAI3.0并推出原生Office办公智能体。
- 风险提示:AI产业发展不及预期;信创产业进展缓慢;下游IT开支收紧。
- 投资建议:维持盈利预测,维持“优于大市”评级。预计2025-2027年归母净利润18.96/23.16/28.41亿元,摊薄EPS=4.10/5.01/6.14元,当前股价对应PE=73/60/49x。
关键数据
- 2025年上半年:营业收入26.57亿元(+10.12%),归母净利润7.47亿元(+3.57%),扣非归母净利润7.27亿元(+5.77%)。
- 单Q2:收入13.56亿元(+14.14%),归母净利润3.44亿元(-2.83%),扣非归母净利润3.37亿元(+0.57%)。
- 研发人员:3533人(+18.12%)。
- WPS全球月活设备:6.51亿(+8.56%)。
- PC端月活:3.05亿(+12.29%)。
- 移动端月活:3.46亿(+5.48%)。
- 累计年度付费个人用户数:国内4179万(+9.54%),海外189万。
- WPS365收入:3.09亿元(+62.27%)。
- WPS软件收入:5.42亿元(-2.08%)。
- WPSAI月活:2951万。
研究结论
- 公司收入呈现加速之势,云业务快速增长,AI产品力持续提升。
- AI月活快速增长,打开长期成长空间。
- 维持“优于大市”评级,预计2025-2027年归母净利润18.96/23.16/28.41亿元。