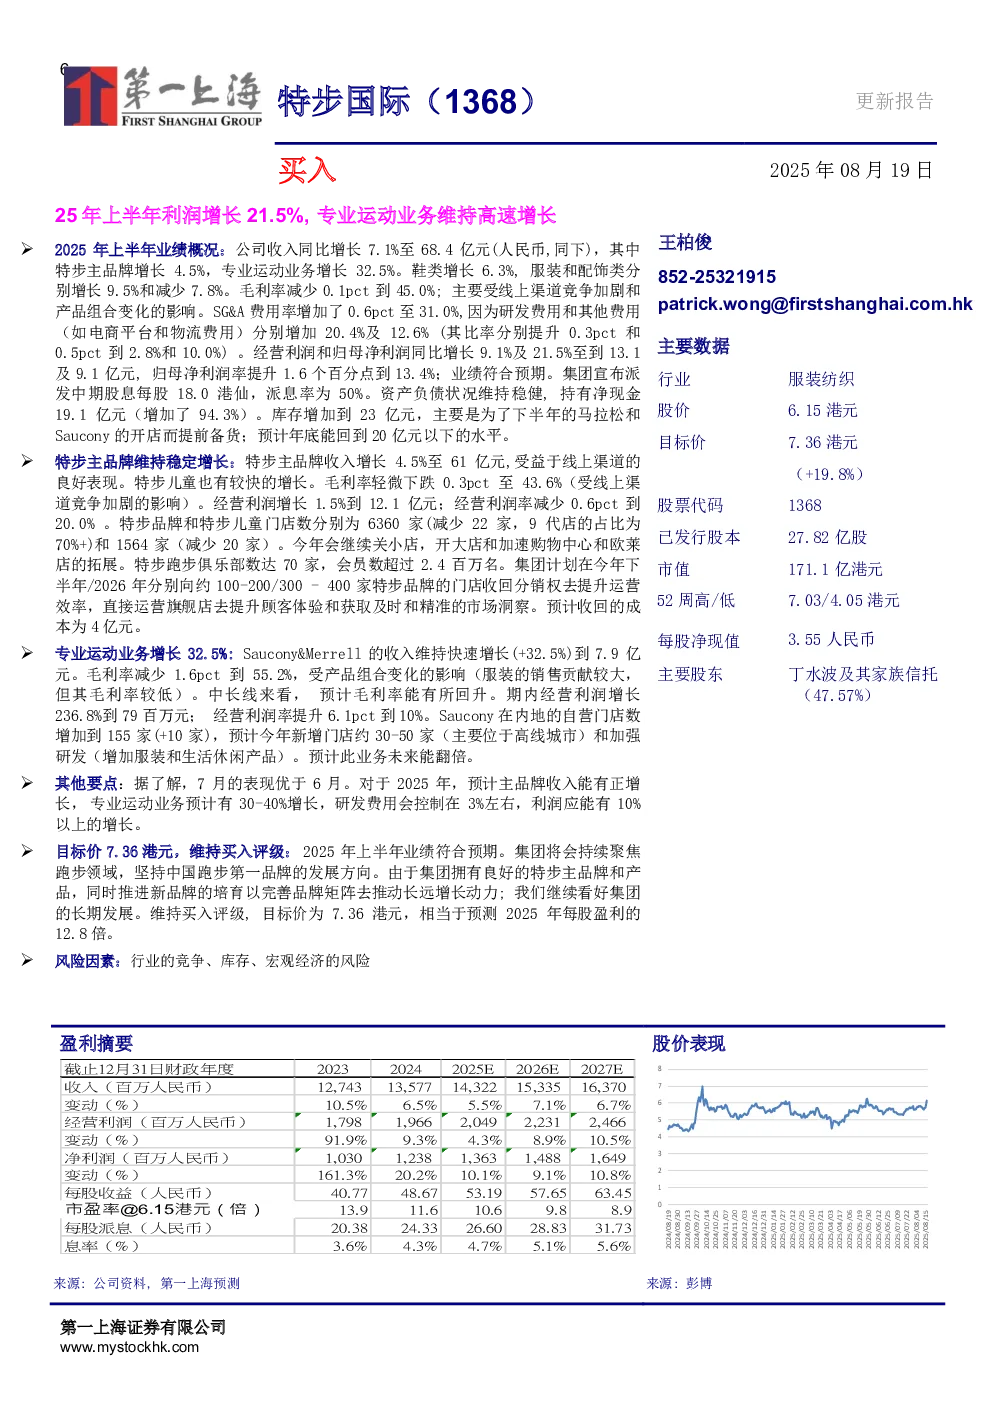
2025年上半年,公司整体收入同比增长7.1%至68.4亿元,其中特步主品牌增长4.5%,专业运动业务增长32.5%。鞋类增长6.3%,服装和配饰类分别增长9.5%和减少7.8%。毛利率减少0.1个百分点至45.0%,主要受线上渠道竞争加剧和产品组合变化的影响。SG&A费用率增加0.6个百分点至31.0%,研发费用和其他费用分别增加20.4%及12.6%。经营利润和归母净利润同比增长9.1%及21.5%至13.1亿元和9.1亿元,归母净利润率提升1.6个百分点至13.4%。业绩符合预期,集团宣布派发中期股息每股18.0港仙,派息率为50%。资产负债状况维持稳健,持有净现金19.1亿元(增加94.3%),库存增加到23亿元,预计年底能回到20亿元以下水平。
特步主品牌维持稳定增长,收入增长4.5%至61亿元,线上渠道表现良好。特步儿童也有较快的增长。毛利率轻微下跌0.3个百分点至43.6%,经营利润增长1.5%至12.1亿元,经营利润率减少0.6个百分点至20.0%。特步品牌和特步儿童门店数分别为6360家和1564家,今年将继续关小店、开大店和加速购物中心和欧莱店的拓展。特步跑步俱乐部数达70家,会员数超过2.4百万名。集团计划在今年下半年/2026年分别向约100-200/300-400家特步品牌的门店收回分销权,预计收回成本为4亿元。
专业运动业务增长32.5%,Saucony和Merrell的收入维持快速增长至7.9亿元。毛利率减少1.6个百分点至55.2%,受产品组合变化的影响。经营利润增长236.8%至7900万元,经营利润率提升6.1个百分点至10%。Saucony在内地的自营门店数增加到155家,预计今年新增门店约30-50家(主要位于高线城市)和加强研发。预计此业务未来能翻倍。
其他要点:7月表现优于6月。预计2025年主品牌收入有正增长,专业运动业务预计有30-40%增长,研发费用控制在3%左右,利润应能有10%以上的增长。
目标价7.36港元,维持买入评级:2025年上半年业绩符合预期。集团将持续聚焦跑步领域,坚持中国跑步第一品牌的发展方向。看好集团的长期发展,维持买入评级,目标价为7.36港元,相当于预测2025年每股盈利的12.8倍。
风险因素:行业的竞争、库存、宏观经济的风险。