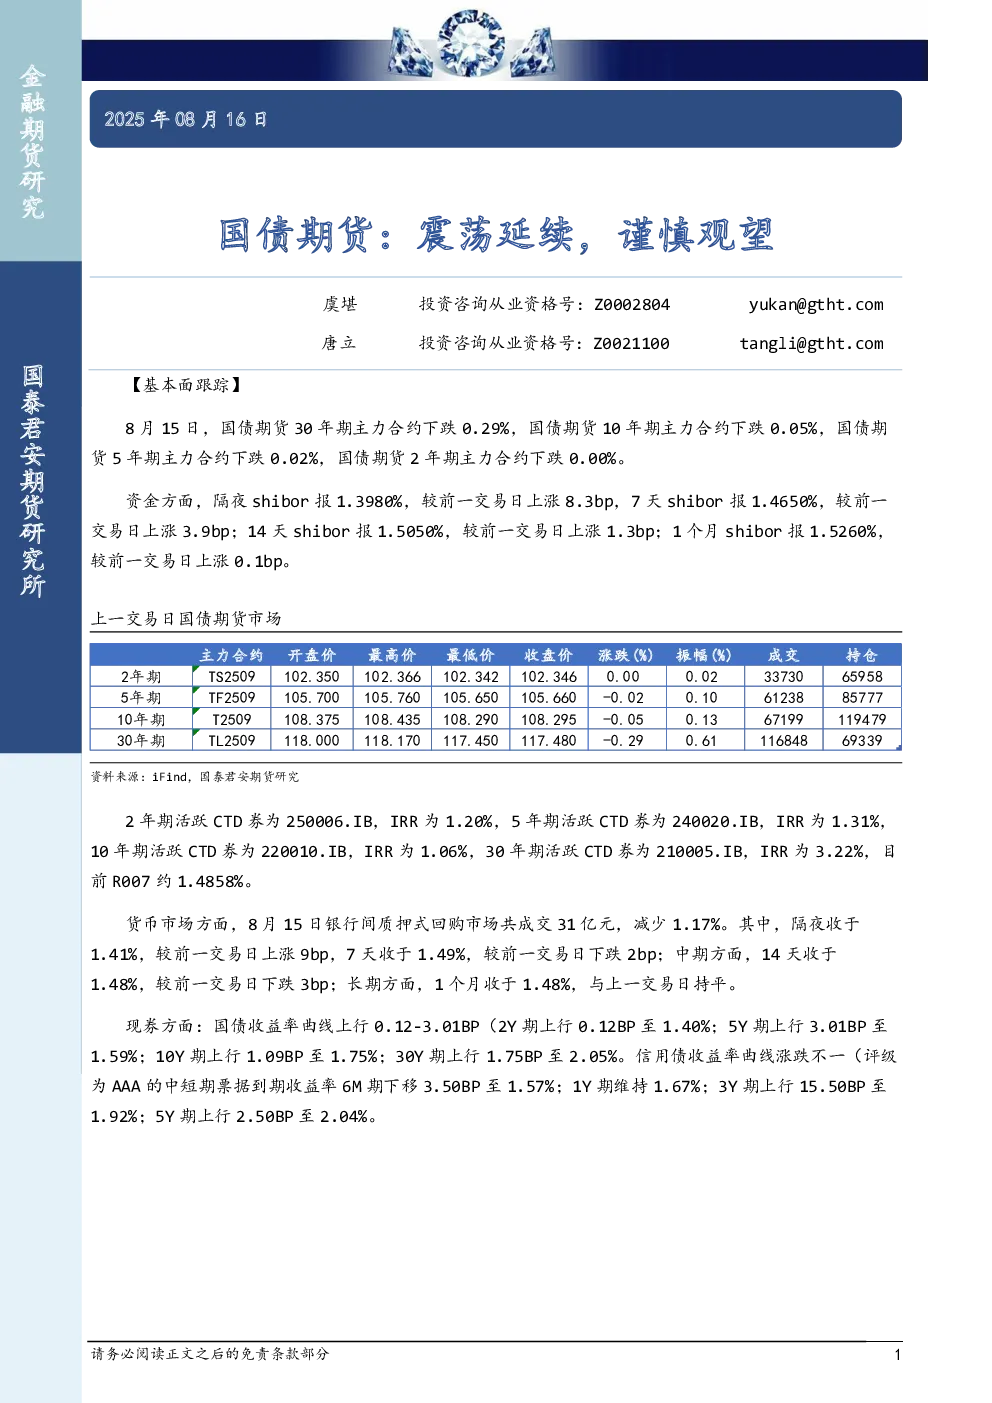
【基本面跟踪】
8月15日,国债期货各期限主力合约均下跌,其中30年期下跌0.29%,10年期下跌0.05%,5年期下跌0.02%,2年期下跌0.00%。资金方面,shibor全线上涨,隔夜shibor报1.3980%(涨8.3bp),7天shibor报1.4650%(涨3.9bp),14天shibor报1.5050%(涨1.3bp),1个月shibor报1.5260%(涨0.1bp);R007约1.4858%。CTD券IRR方面,2年期为1.20%,5年期为1.31%,10年期为1.06%,30年期为3.22%。货币市场成交31亿元,隔夜回购利率涨9bp至1.41%,7天、14天、1个月回购利率分别下跌2bp、3bp、持平至1.48%。现券收益率上行,2年期上行0.12bp至1.40%,5年期上行3.01bp至1.59%,10年期上行1.09bp至1.75%,30年期上行1.75bp至2.05%;信用债收益率涨跌不一,AAA中短票据6M期下移3.50bp至1.57%,3Y期上行15.50bp至1.92%,5Y期上行2.50bp至2.04%。
【宏观及行业新闻】
央行于8月13日开展1185亿元7天期逆回购,操作利率维持1.40%,实现净回笼约200亿元,显示稳健中略偏紧的流动性调控。国务院推出两项贴息政策——《个人消费贷款财政贴息政策实施方案》和《服务业经营主体贷款贴息政策实施方案》,旨在通过财政与金融协同发力,拉动内需。
【趋势强度】
国债期货趋势强度:0
核心观点与结论
国债期货延续震荡走势,各期限合约下跌,资金面边际收紧,shibor全线上涨,R007维持高位。CTD券IRR分化,长端收益率显著上行。货币市场成交减少,回购利率整体抬升。现券收益率曲线整体上行,信用债收益率涨跌互现。宏观政策方面,央行维持流动性稳态,新出台的贴息政策或对市场形成支撑。综合来看,国债期货短期维持震荡,建议谨慎观望。