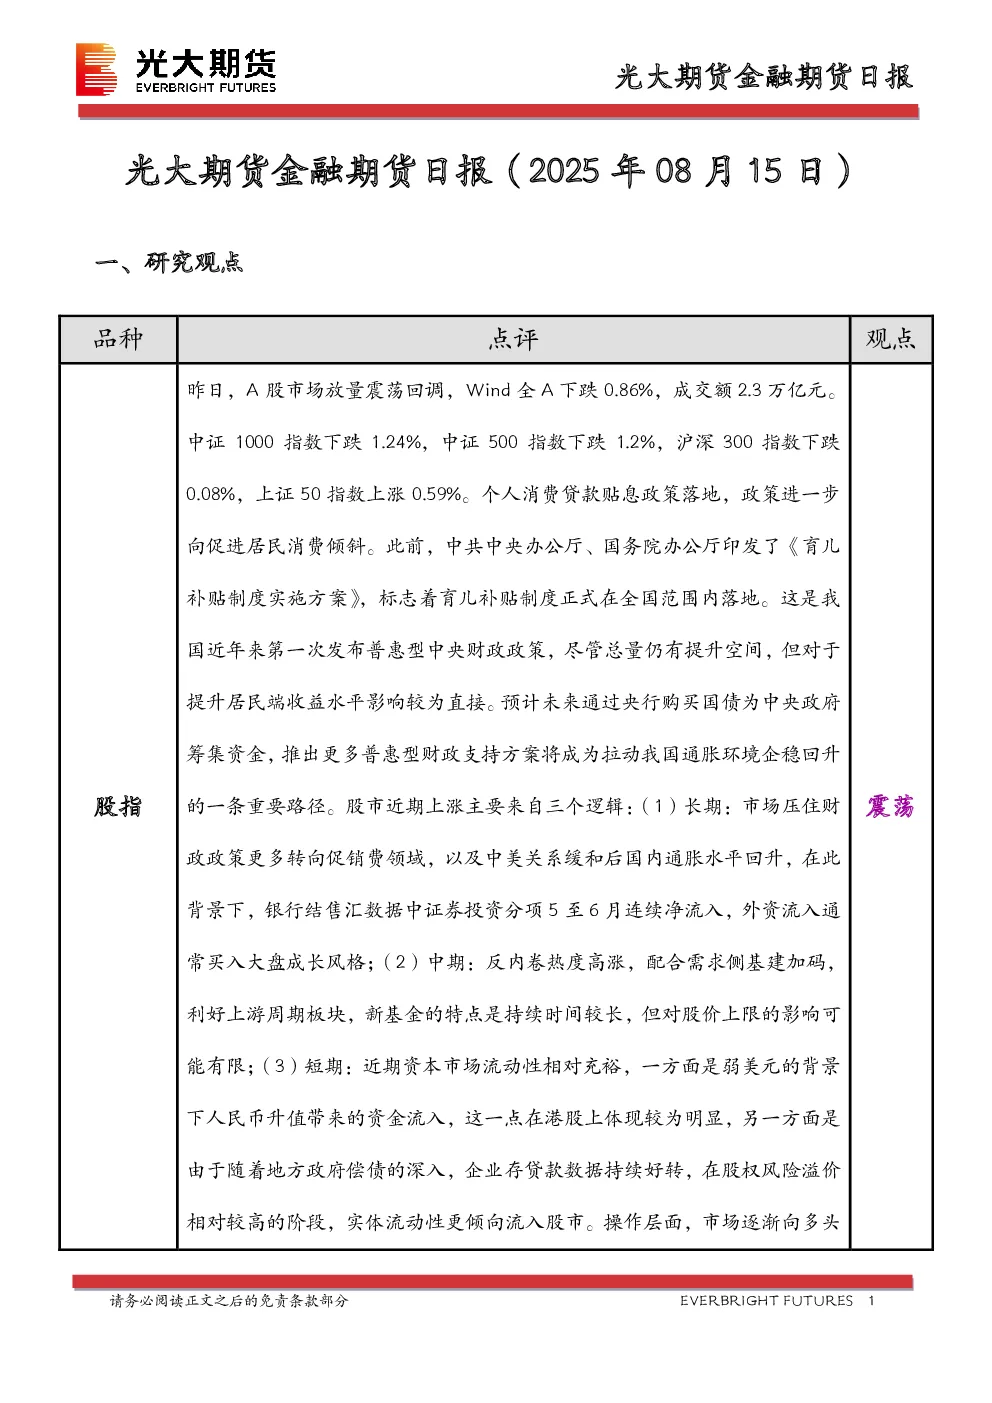
一、研究观点
- 股指:A股市场放量震荡回调,中证1000和中证500指数跌幅较大,沪深300和上证50指数微涨。个人消费贷款贴息政策落地,预计未来将通过央行购买国债推出更多普惠型财政支持方案以拉动通胀。股市上涨逻辑包括长期财政政策转向促消费、中美关系缓和带动外资流入、中期反内卷和基建加码利好周期板块、短期流动性充裕(弱美元、人民币升值、企业存贷款好转)。操作建议:市场向多头震荡倾斜,可布局卖出看跌期权策略。
二、国债
- 国债期货:30年期主力合约跌0.36%,10年期主力合约跌0.12%,5年期主力合约跌0.08%,2年期主力合约跌0.02%。央行开展1287亿元7天期逆回购,利率持稳于1.4%,公开市场净回笼320亿元。7月新增社融1.16万亿,同比多增3893亿元,新增贷款-0.05万亿元,市场对数据偏弱,债市反应平淡。资金面宽松但股市走强压制债市,短期震荡为主。中美经贸会谈达成共识,权益市场延续强劲表现,现券利率多数上行。
三、市场消息
- 美联储降息预期下调:美国PPI数据强于预期,9月降息概率升至90%。
四、图表分析
- 股指期货:IH、IF、IC、IM主力合约均下跌,基差多数收窄。
- 国债期货:主力合约全线下挫,跨期价差收窄,基差多数走弱。
- 汇率:美元对人民币中间价和远期汇率走强,欧元对人民币汇率稳中有升。
五、研究结论
- 股指:短期多头震荡,关注政策刺激和流动性变化。
- 国债:短期偏空运行,缺乏方向性驱动,震荡为主。