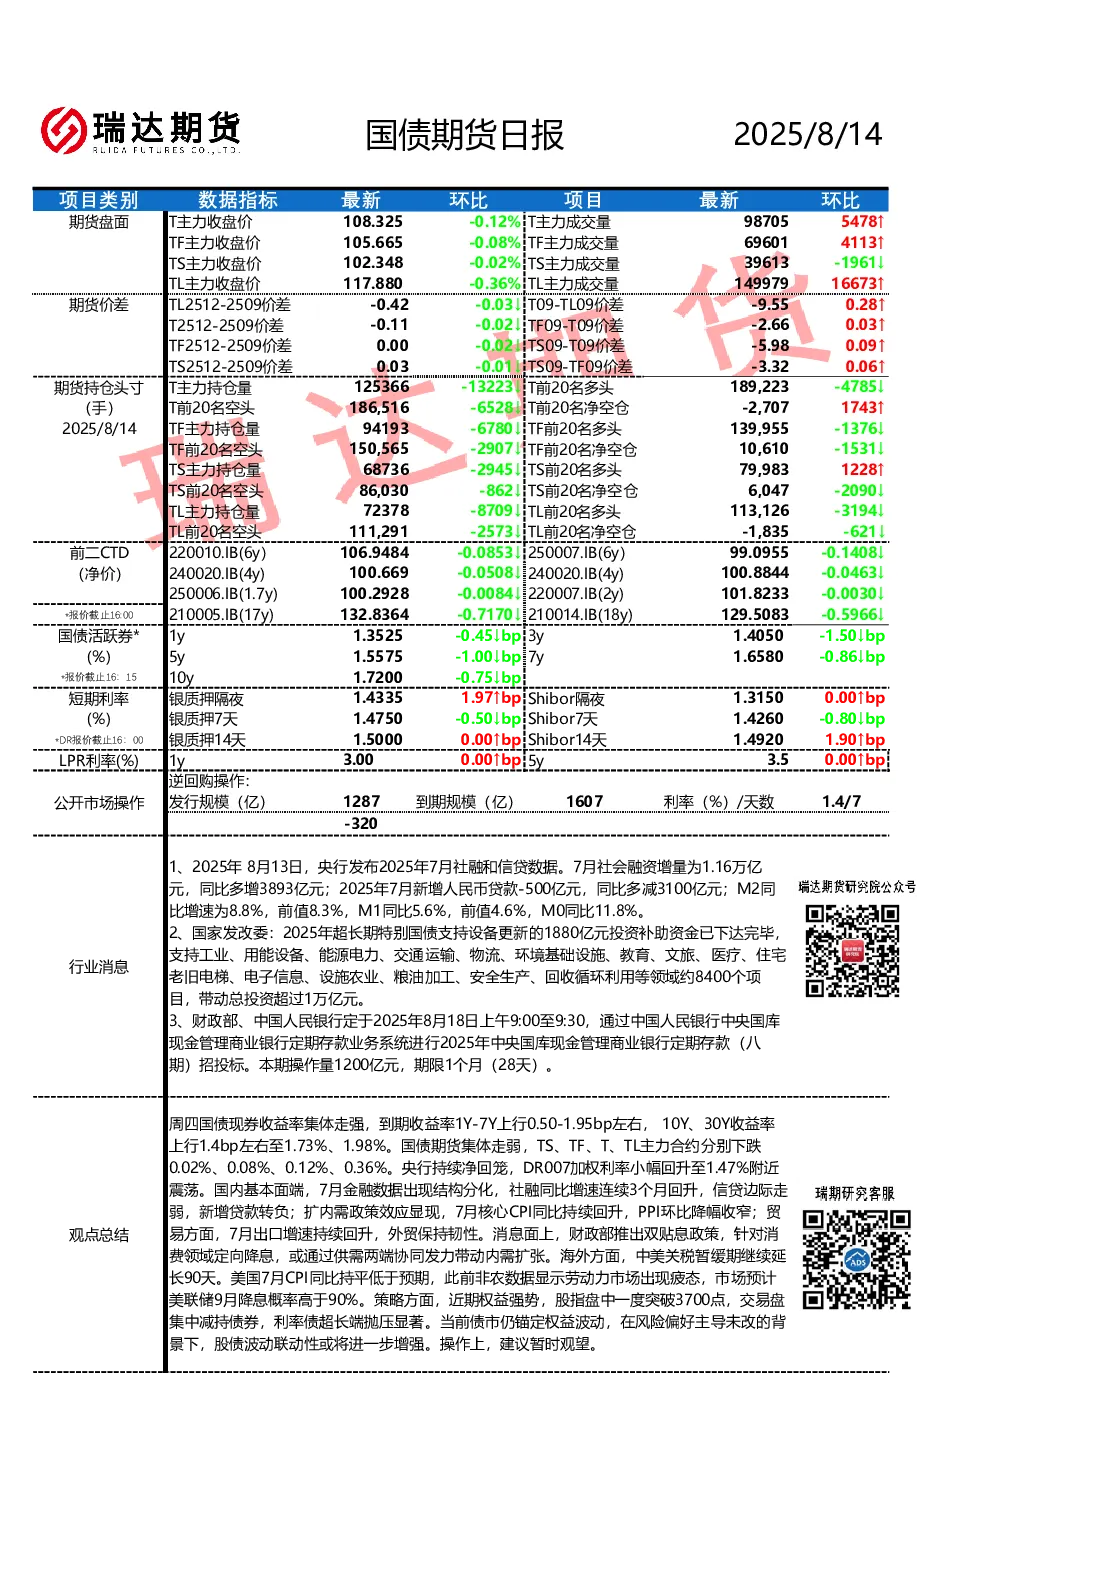
核心观点与关键数据
- 国债期货市场表现:2025年8月14日,国债期货主力合约集体走弱,T(10年期)、TF(5年期)、TS(2年期)、TL主力合约分别下跌0.12%、0.08%、0.02%、0.36%。期货价差方面,TL2512-2509价差收窄0.42bp至-0.03bp,T09-TL09价差扩大0.28至-9.55bp,T2512-2509价差收窄0.11bp至-0.02bp,TF09-T09价差扩大0.03至-2.66bp,TS09-T09价差扩大0.09至-5.98bp,TS09-TF09价差扩大0.06至-3.32bp。
- 持仓变化:T主力持仓量减少13223手至125366手,前20名多头减少4785手至189223手,前20名空头减少6528手至186516手,净空仓增加1743手至-2707手;TF主力持仓量减少6780手至94193手,前20名多头减少1376手至139955手,前20名空头减少2907手至150565手,净空仓减少1531手至10610手;TS主力持仓量减少2945手至68736手,前20名多头增加1228手至79983手,前20名空头减少862手至86030手,净空仓减少2090手至6047手;TL主力持仓量减少8709手至72378手,前20名多头减少3194手至113126手,前20名空头减少2573手至111291手,净空仓减少621手至-1835手。
- 国债现券与利率市场:国债现券收益率集体走强,1Y-7Y收益率上行0.50-1.95bp,10Y、30Y收益率上行1.4bp至1.73%、1.98%;央行持续净回笼,DR007加权利率小幅回升至1.47%附近;银质押隔夜、7天、14天利率分别为1.4335%、1.4750%、1.5000%,Shibor隔夜、7天、14天利率分别为1.3150%、1.4260%、1.4920%;LPR利率1Y、5Y均维持3.00%、3.50%不变。
政策与经济数据
- 7月金融数据:社会融资增量为1.16万亿元,同比多增3893亿元;新增人民币贷款-500亿元,同比多减3100亿元;M2同比增速8.8%,M1同比5.6%,M0同比11.8%。
- 财政政策:国家发改委下达1880亿元设备更新投资补助资金,支持8400个项目,带动总投资超1万亿元。
- 央行操作:2025年8月18日将进行1200亿元1个月期中央国库现金管理商业银行定期存款招投标。
市场分析与策略建议
- 基本面:7月金融数据结构分化,社融回升但信贷转负,扩内需政策显效,核心CPI回升,PPI环比收窄,出口保持韧性。
- 消息面:财政部推出双贴息政策,定向降息消费领域;中美关税暂缓期延长90天;美国7月CPI同比持平低于预期,非农数据疲态,市场预计美联储9月降息概率超90%。
- 策略建议:近期权益市场强势,股指突破3700点,交易盘集中减持债券,超长端抛压显著。当前债市仍受权益波动影响,股债联动性增强,建议暂时观望。
关注重点
- 8月14日20:30美国初请失业金人数
- 8月15日20:30美国7月零售销售月率