当前位置:首页
/
其他报告
/
报告详情
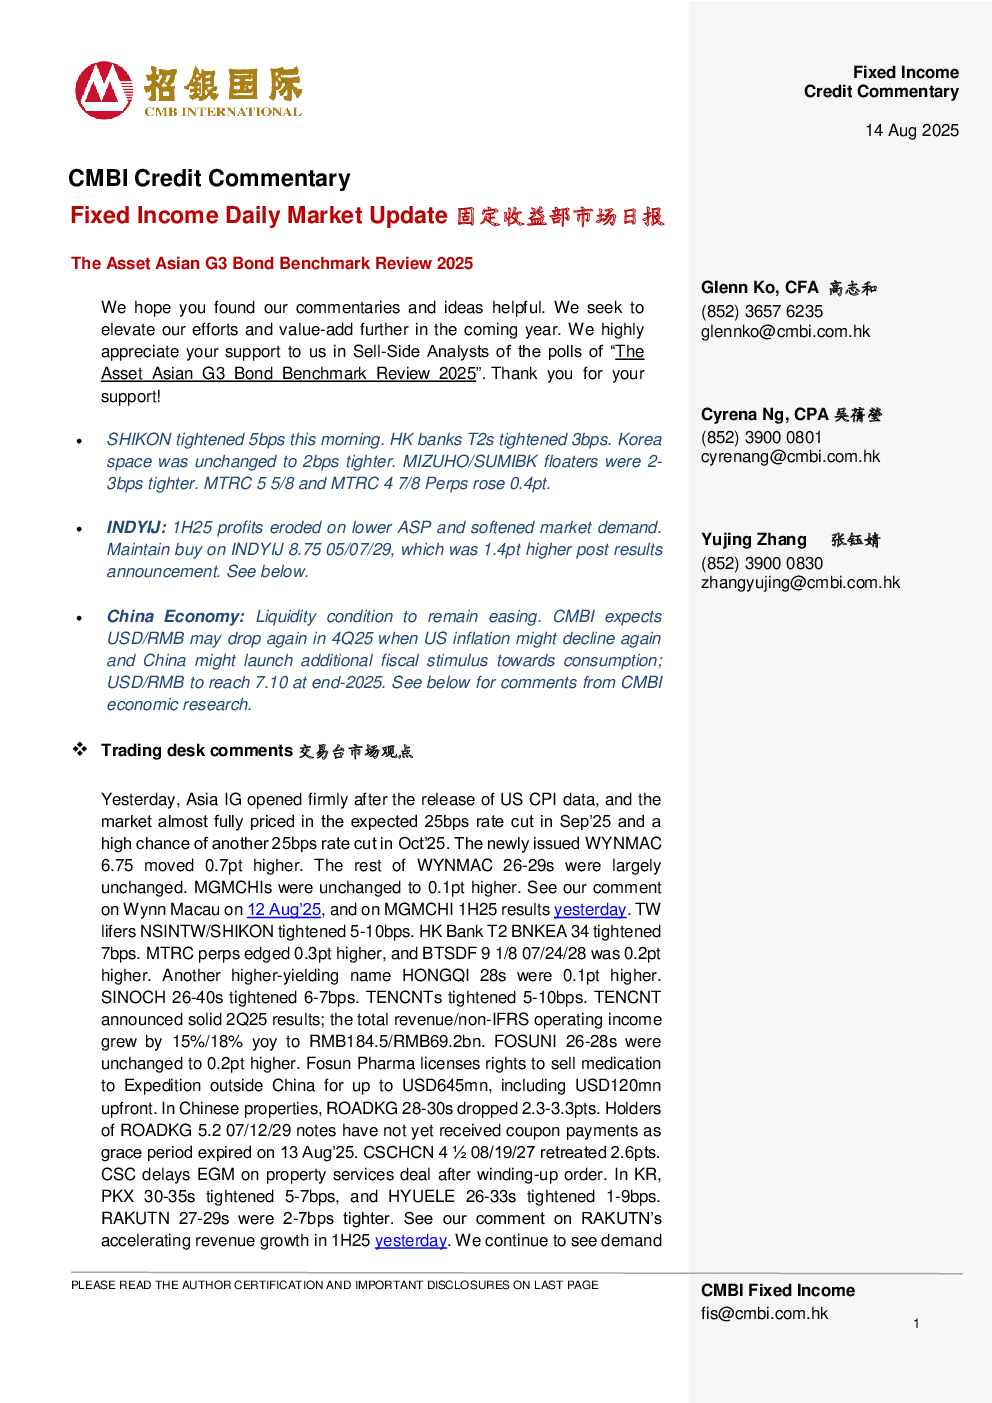
核心观点与市场观点
市场走势 :亚洲投资级债券市场在发布美国CPI数据后表现强劲,市场已基本消化了9月降息25个基点和10月再降息25个基点的预期。新发行的WYNMAC 6.75收益率上升0.7个基点,其余WYNMAC 26-29s基本 unchanged,MGMCHIs上升0.1个基点。交易动态 :TWlifers NSINTW/SHIKON、HK Bank T2 BNKEA 34、MTRC perps、BTSDF 9 1/8 07/24/28、HONGQI 28s、SINOCH 26-40s、TENCNTs、FOSUNI 26-28s、ROADKG 28-30s、CSCHCN 4 ½ 08/19/27、PKX 30-35s、HYUELE 26-33s、RAKUTN 27-29s等券种收益率有所上升,而KRKPSC 27-29s、PETMK 50-60s、VLLPM 27-29s等券种收益率有所下降。区域表现 :中国投资者继续对日本保险混合债和扬基AT1s表现出需求。东南亚地区,KRKPSC 27-29s收益率上升10-15个基点,PETMK 50-60s收益率上升1.3-1.9个基点,VLLPM 27-29s收益率下降0.1个基点。一级市场 :中国信用债一级市场发行活跃,7月发行量同比增长9.5%,达到8450亿元人民币。
宏观经济与汇率展望
中国经济 :社会融资规模延续复苏态势,7月同比增长9%,但新增人民币贷款大幅下滑至-500亿元人民币,显示私营部门信贷需求疲软。M1和M2增速达到近期高位,但房地产市场和商业投资疲软。货币政策 :中国人民银行将继续维持宽松的流动性环境,以刺激信贷需求。预计第四季度可能降准50个基点和降息10个基点,以应对房地产市场和消费增长放缓。汇率预测 :美元/人民币汇率在8月和9月可能温和上涨,因为美国通胀预期反弹而中国通缩压力加剧。预计第四季度美元/人民币汇率可能再次下跌,因为美国通胀可能回落而中国可能推出更多消费刺激政策。预计2025年底美元/人民币汇率将达到7.10。
个券分析
Indika Energy (Indika) :2025年上半年收入同比下降20.0%,主要受煤炭价格下降和销售量减少影响。煤炭平均售价同比下降14.5%,销售量同比下降3.4%。尽管现金成本有所下降,但经营利润和调整后EBITDA分别下降49.4%和28.1%。非煤业务收入增长29.0%,但难以弥补煤炭业务的负面影响。公司2025年上半年现金流出,但现金流状况良好,债务负担有所减轻。预计公司2025年下半年经营业绩仍将面临压力,但技术面良好,是早期赎回的潜在候选对象。维持对INDYIJ 8.75 05/07/29的“买入”评级。