你可能感兴趣
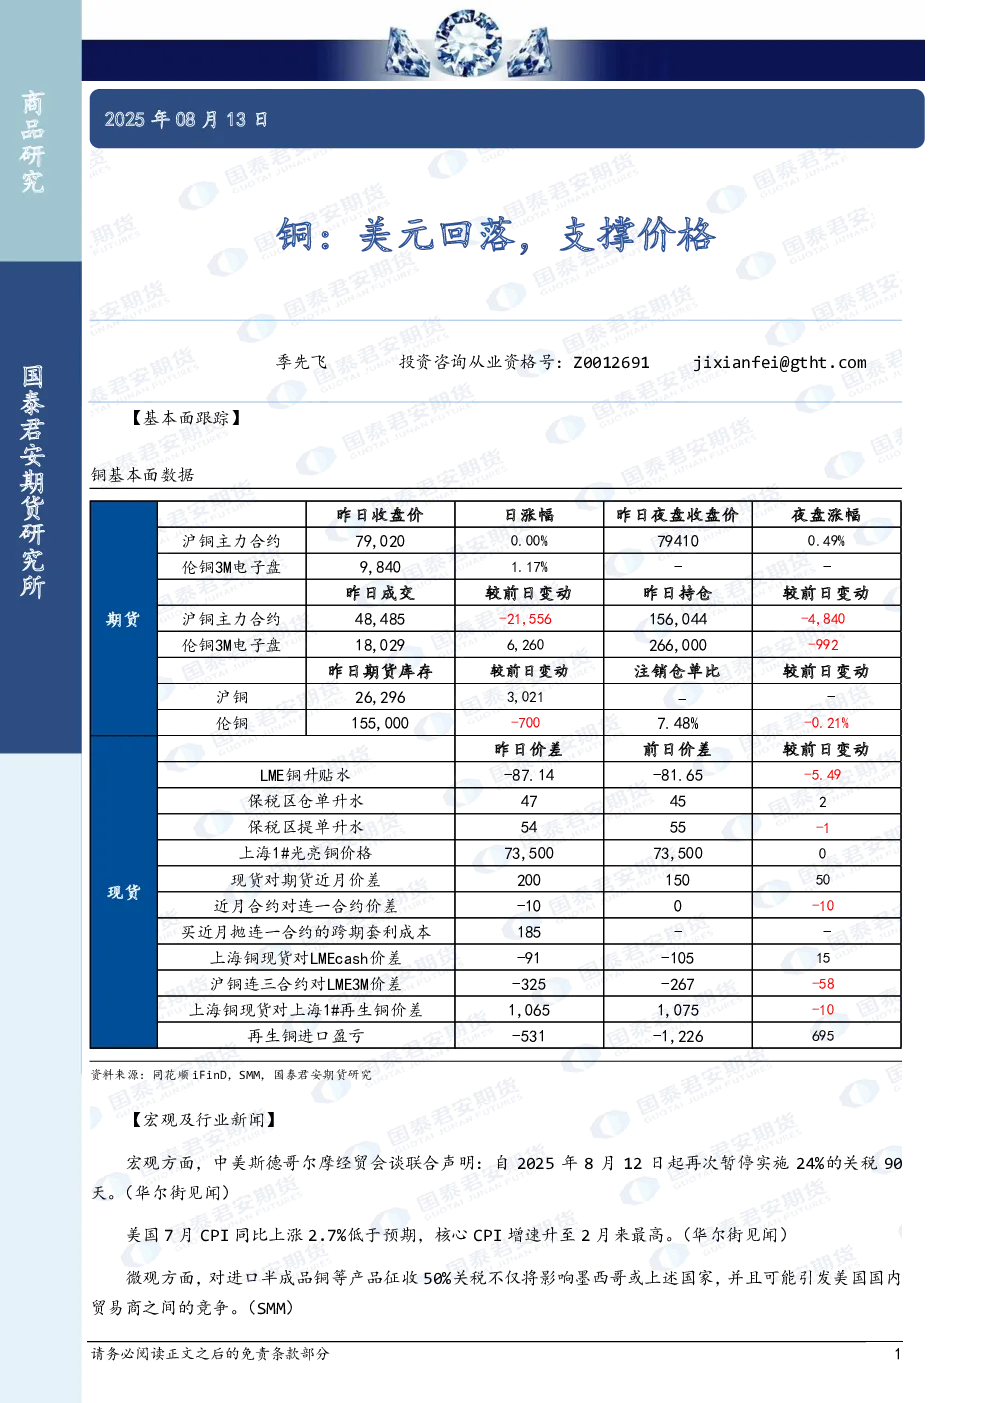
铜:美元回落,支撑价格
国泰君安期货2025-01-16
铜:美元回落,支撑价格
国泰君安期货2025-02-05
铜:美元回落,支撑价格
国泰君安期货2025-09-08
铜:美元回落,支撑价格
有色金属国泰君安证券2025-09-08
铜:美元大幅回落,支撑价格
国泰君安证券2026-07-30
铜:美元回落,支撑价格
国泰君安期货2025-08-07
黄金:高位震荡白银:高位回落铜:美元大跌,支撑价格
国泰君安证券2024-09-13
铜:美元大幅回落,支撑价格
国泰君安期货2024-08-20
铜:美元回落,价格获支撑
国泰君安期货2024-12-01
铜:美元回落,价格存支撑
国泰君安期货2025-01-27