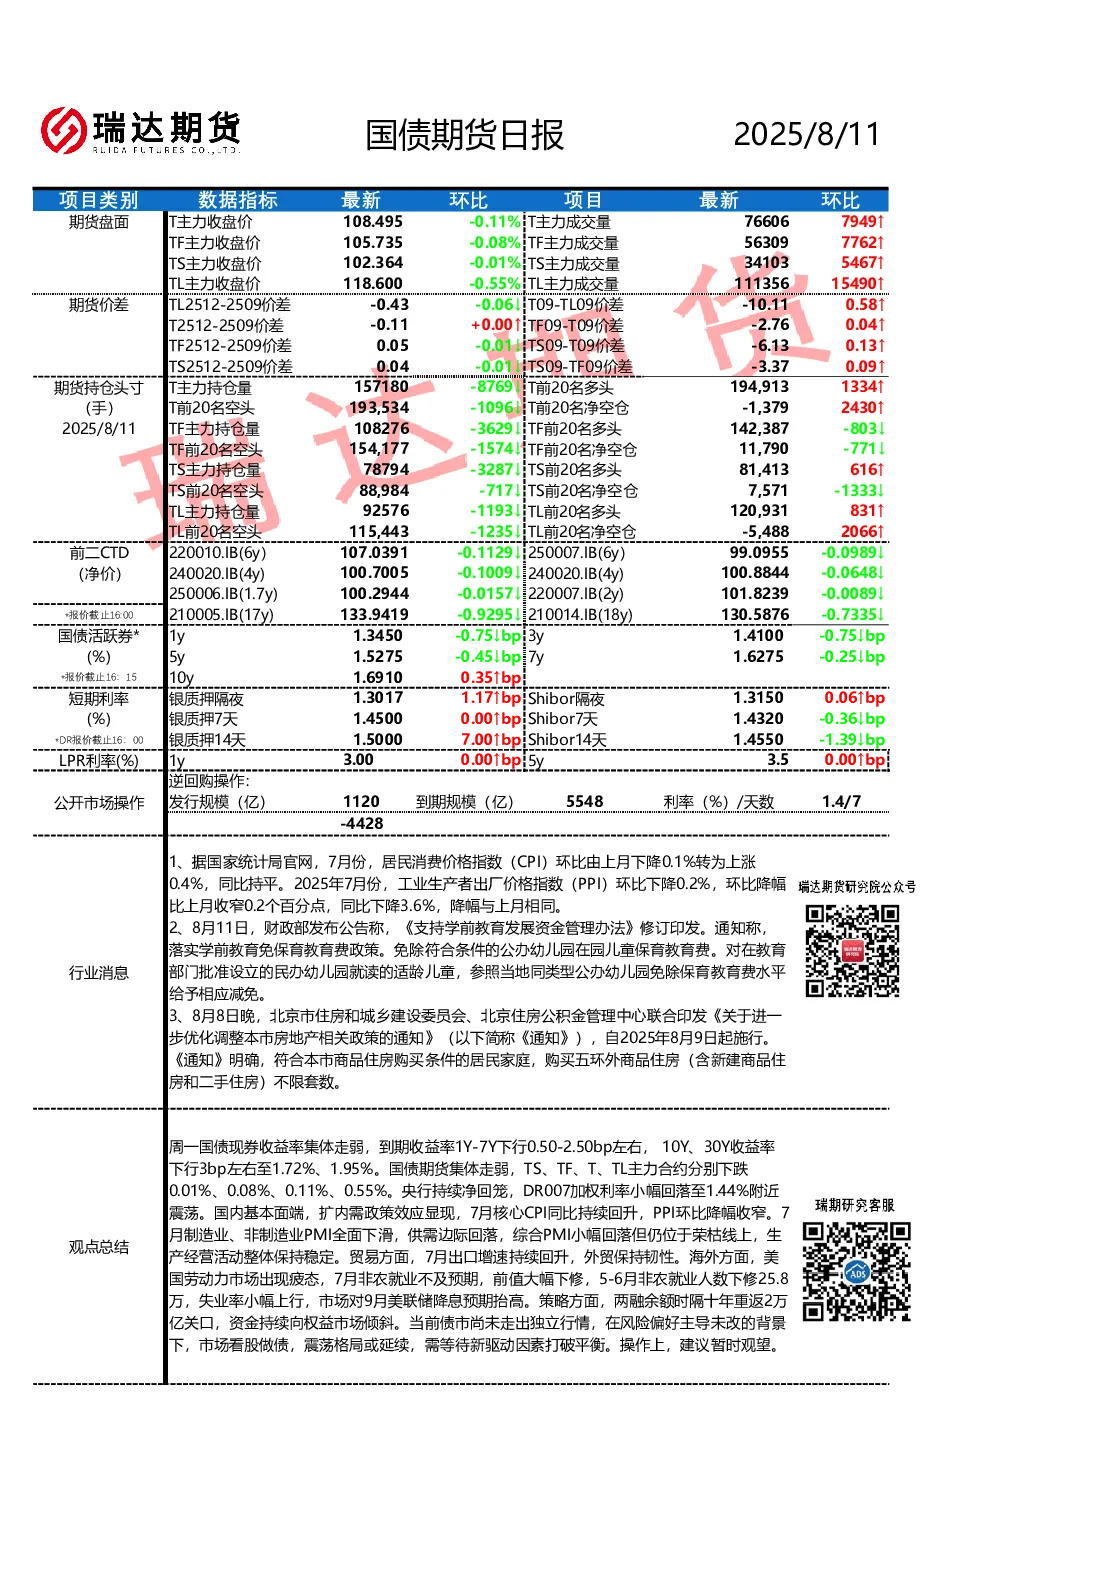
核心观点与关键数据
- 期货盘面:10年期(T)、5年期(TF)、2年期(TS)、1年期(TL)主力合约价格分别下跌0.11%、0.08%、0.01%、0.55%,成交量显著增加,尤其是TL合约。期货价差方面,TL2512-2509价差收窄,T09-TL09价差扩大,TS09-T09价差扩大,显示短期利率与长期利率走势分化。
- 持仓头寸:T主力合约持仓量减少,前20名多头增加,净空仓扩大;TF、TS、TL主力合约持仓量均减少,前20名多头/空头变化不一,净空仓均扩大。
- 国债现货:现券收益率集体走弱,1Y-7Y下行0.50-2.50bp,10Y、30Y下行3bp至1.72%、1.95%。
- 利率市场:央行持续净回笼,DR007小幅回落至1.44%附近;银质押隔夜、7天利率上行,14天利率上行;LPR利率保持不变。
宏观与政策背景
- 国内经济:7月CPI环比上涨0.4%,PPI环比下降0.2%,降幅收窄;PMI显示供需边际回落,但整体保持稳定;7月出口增速回升,外贸保持韧性。
- 政策动态:财政部修订《支持学前教育发展资金管理办法》,落实学前教育免保育教育费政策;北京优化房地产政策,五环外购房不限套数。
海外市场
- 美国经济:7月非农就业不及预期,失业率上行,市场预期9月美联储降息。
策略与结论
- 市场策略:两融余额重返2万亿,资金持续流向权益市场;债市尚未形成独立行情,市场看股做债,震荡格局延续,需等待新驱动因素。
- 操作建议:建议暂时观望,重点关注8月11日美国7月未季调CPI年率和8月14日美国初请失业金人数数据。
数据来源与免责声明
- 数据来源第三方,观点仅供参考。本报告不构成个人投资建议,客户应结合自身情况决策。