你可能感兴趣
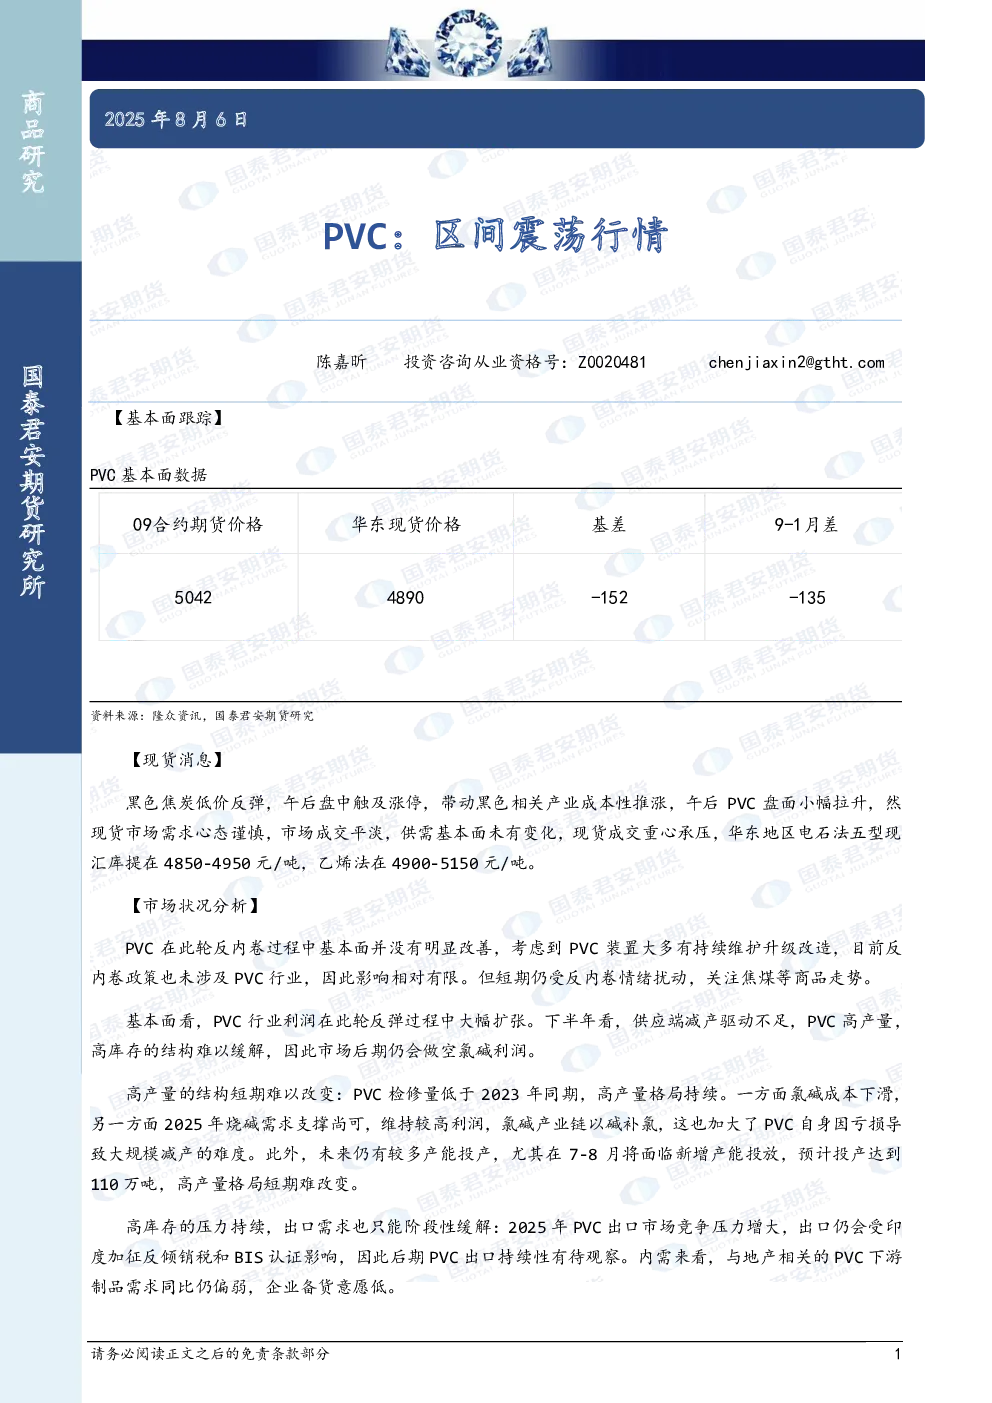
PVC:区间震荡行情
国泰君安期货2025-08-07
PVC周报:预期和现实再度博弈,PVC延续区间行情
美尔雅期货2023-01-06
PVC周报:需求无明显起色,短期PVC延续区间行情
美尔雅期货2023-06-11
PVC周报:基本面缺乏支撑,短期PVC延续区间行情
美尔雅期货2023-06-04
PVC月报:宏观氛围好转但基本面存压,延续区间行情
美尔雅期货2023-06-30
PVC周报:政策利好但基本面驱动不足,短期PVC延续区间行情
美尔雅期货2023-08-27
PVC:区间震荡
国泰君安证券2026-05-07
PVC:区间震荡
国泰君安证券2026-05-13
烧碱:中期震荡市 PVC:区间震荡
国泰君安证券2026-05-10
PVC:区间震荡
国泰君安证券2026-05-19