-
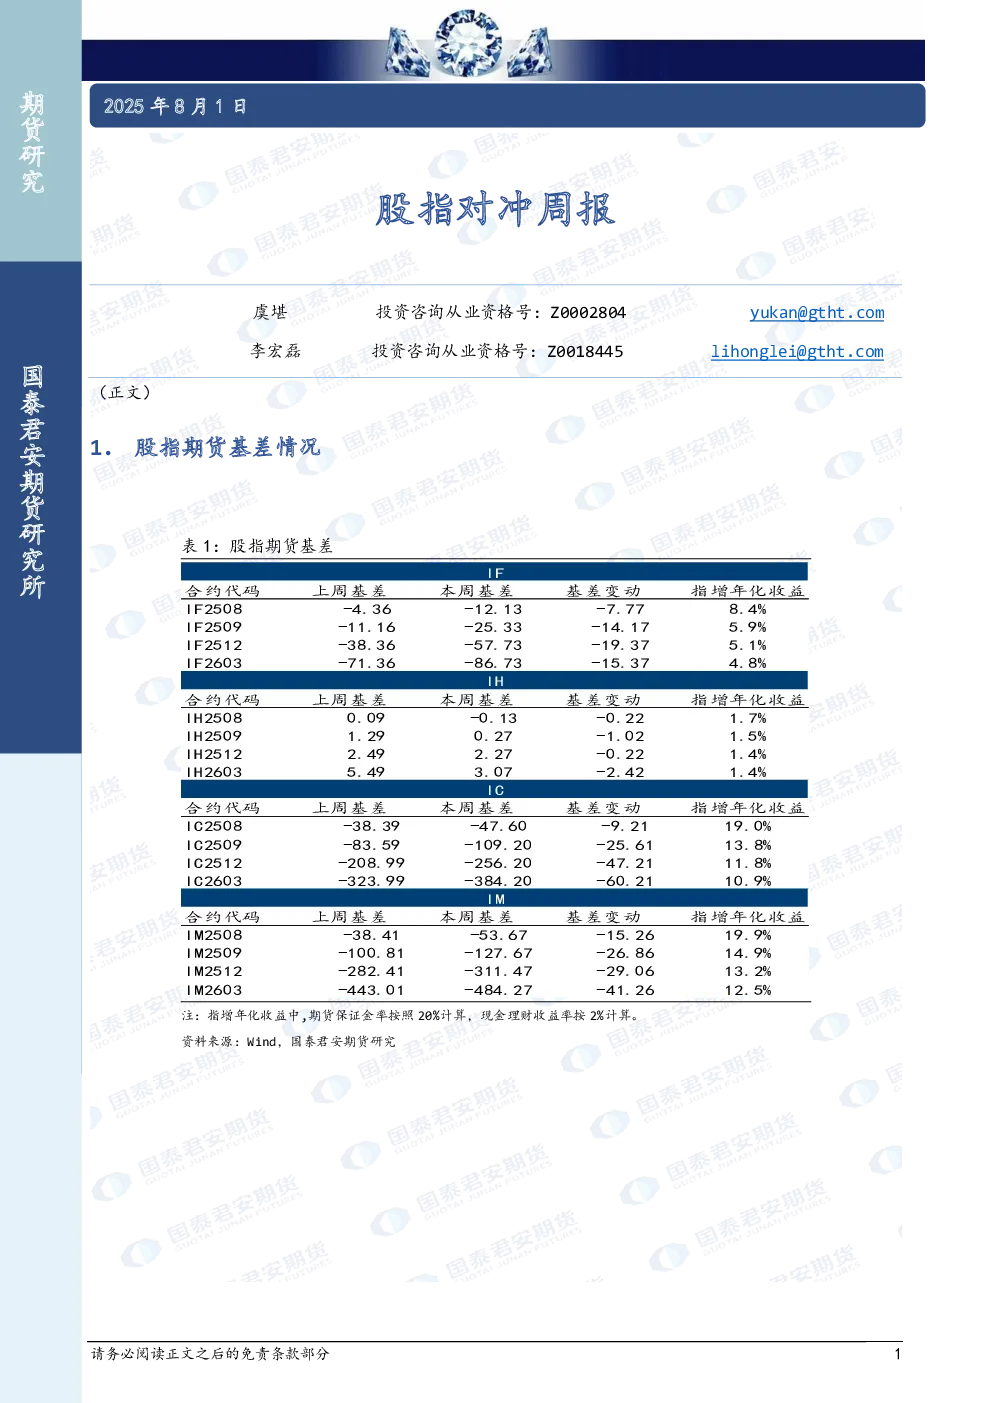
股指期货基差情况
- 表1显示,IF、IH、IC、IM四品种基差均出现不同程度的走阔,其中IC、IM贴水较上周扩大明显,年化贴水率分别位于10%、11.8%附近;IH基本持平。
- 表2考虑分红后,IF、IH、IC、IM年化升贴水幅度分别为-4.76%、1.38%、-18.13%、-20.30%,显示IC、IM贴水仍较显著。
-
内外部环境变化
- 内部:政治局会议强调政策落实,淡化“反内卷”主线,叠加商品期货限仓措施,上游资源品(煤炭、有色)领跌。
- 外部:中美贸易会谈延期90天,美元指数回升至100关口,市场风险偏好下降;美联储维持按兵不动,但内部降息分歧加剧。
-
市场情绪与成交量
- 融资资金持续流入,最高净买入近200亿,余额接近2万亿创2015年以来新高,但后半周情绪转弱,成交量缩水,各指数周线翻绿。
- 风格分化:大盘跌幅更大(跌超1%),小微盘相对抗跌(中证1000跌0.5%),微盘股指数再创新高。
-
基差与期限结构
- IF、IC、IM贴水走阔,期限结构近端下沉,远月合约对冲性价比提升。
- 交易数据:IF、IH、IC、IM日均成交量环比上升,持仓量变化不一(IM持仓量上升最显著)。
-
对冲盈亏表现
- 图13-16显示,IF、IH、IC、IM60交易日累计对冲盈亏均转为正值,表3数据进一步印证本周对冲收益扩大(如IF2508从-0.197转为7.77)。
-
研究结论
- 当前基差走阔背景下,远月合约对冲性价比提升,IC、IM贴水仍具风险;市场情绪波动较大,需关注内外部政策变化对风险偏好的影响。