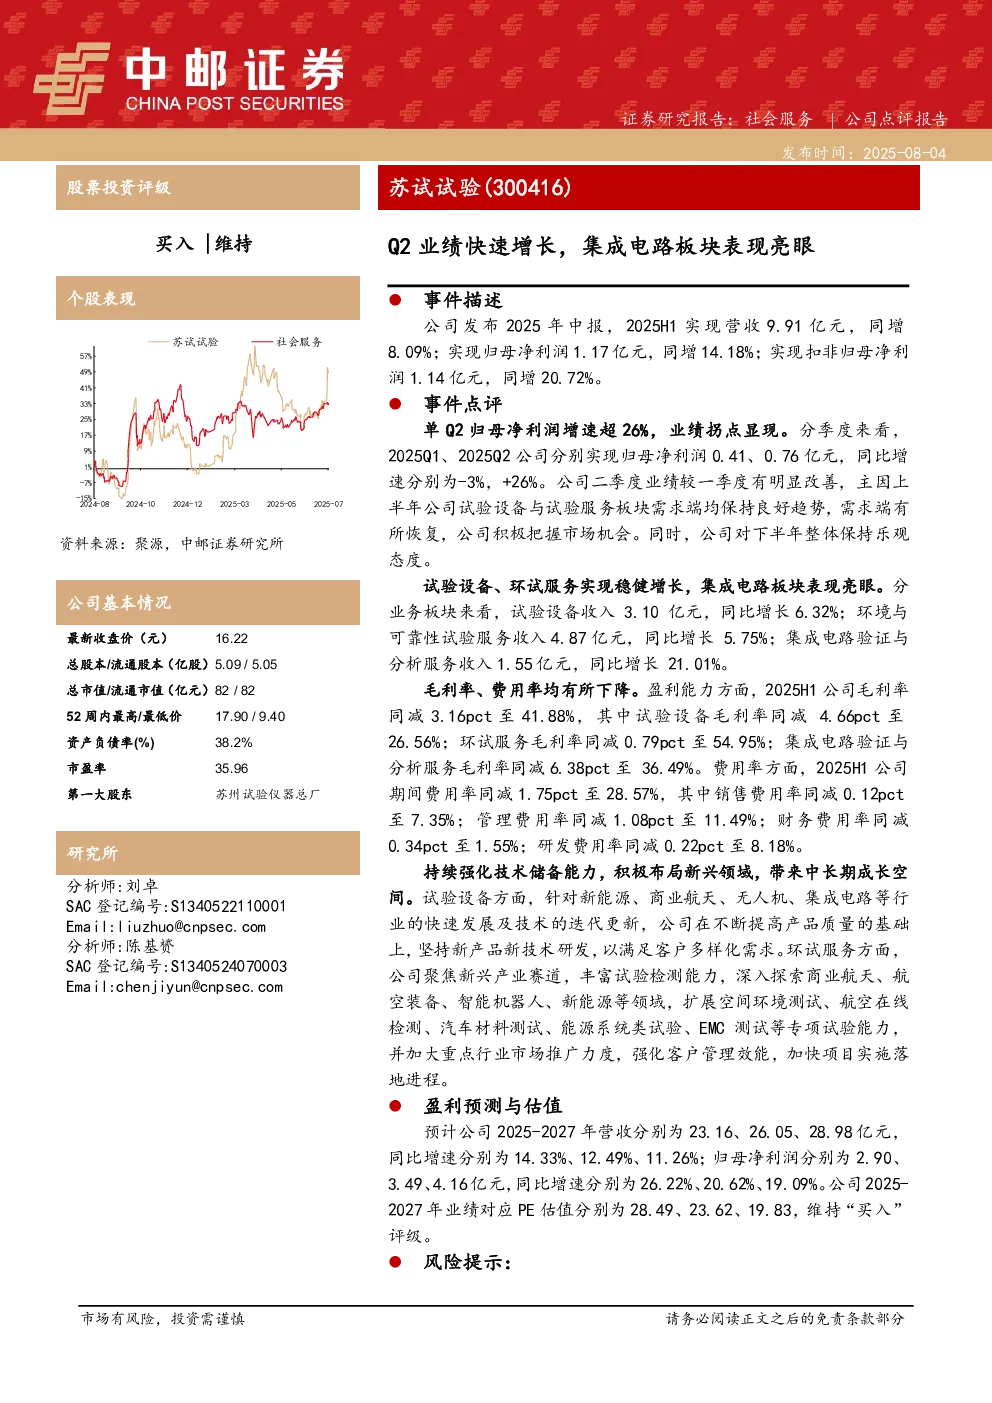
公司基本情况
- 最新收盘价:16.22元
- 总股本/流通股本:5.09亿股/5.05亿股
- 总市值/流通市值:82亿元/825.2亿元
- 资产负债率:38.2%
- 市盈率:35.96
- 第一大股东:苏州试验仪器总厂研究所
事件描述与点评
- 2025年中报:实现营收9.91亿元,同增8.09%;归母净利润1.17亿元,同增14.18%;扣非归母净利润1.14亿元,同增20.72%。
- Q2业绩:单Q2归母净利润增速超26%,业绩拐点显现。Q1同比增速-3%,Q2同比增速+26%。
- 业绩增长原因:试验设备与试验服务板块需求端保持良好趋势,公司积极把握市场机会。
- 业务板块表现:
- 试验设备收入3.10亿元,同比增长6.32%
- 环境与可靠性试验服务收入4.87亿元,同比增长5.75%
- 集成电路验证与分析服务收入1.55亿元,同比增长21.01%
- 盈利能力:
- 毛利率:41.88%(同减3.16pct)
- 试验设备:26.56%(同减4.66pct)
- 环试服务:54.95%(同减0.79pct)
- 集成电路验证与分析服务:36.49%(同减6.38pct)
- 期间费用率:28.57%(同减1.75pct)
- 销售费用率:7.35%(同减0.12pct)
- 管理费用率:11.49%(同减1.08pct)
- 财务费用率:1.55%(同减0.34pct)
- 研发费用率:8.18%(同减0.22pct)
持续强化技术储备能力
- 试验设备:针对新能源、商业航天、无人机、集成电路等行业,持续研发新产品新技术。
- 环试服务:聚焦新兴产业,扩展试验检测能力,深入探索商业航天、航空装备等领域,加大市场推广力度。
盈利预测与估值
- 预计2025-2027年营收:23.16、26.05、28.98亿元,同比增速14.33%、12.49%、11.26%
- 预计2025-2027年归母净利润:2.90、3.49、4.16亿元,同比增速26.22%、20.62%、19.09%
- 对应PE估值:28.49、23.62、19.83
- 投资评级:买入
风险提示
- 行业景气度不及预期
- 新行业开拓不及预期
- 市场竞争加剧
财务报表与主要财务比率
- 营业收入:2024年26.23亿元,2025-2027年分别为23.16、26.05、28.98亿元
- 归母净利润:2024年-2.29亿元,2025-2027年分别为2.90、3.49、4.16亿元
- 毛利率:2024年44.5%,2025-2027年分别为43.3%、43.5%、43.7%
- 净利率:2024年11.3%,2025-2027年分别为12.5%、13.4%、14.4%
- ROE:2024年8.7%,2025-2027年分别为10.2%、11.5%、12.6%
- ROIC:2024年7.2%,2025-2027年分别为9.5%、10.7%、11.8%
- 资产负债率:2024年38.2%,2025-2027年分别为37.0%、35.5%、34.1%