一、研究观点
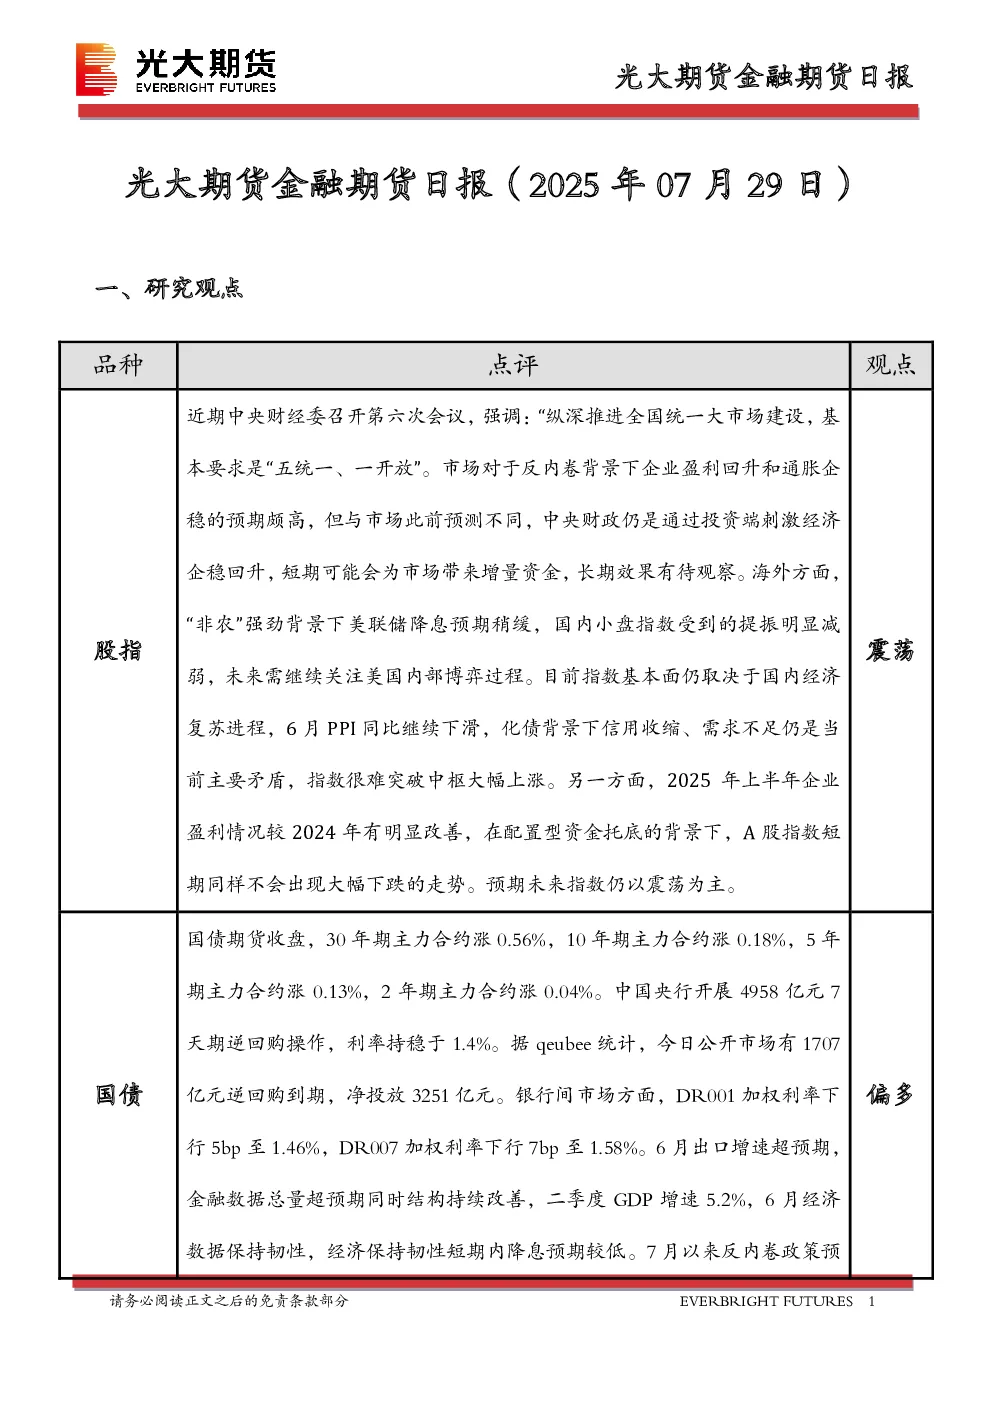
- 股指:市场预期反内卷政策将带动企业盈利回升和通胀企稳,但中央财政仍通过投资端刺激经济,短期或带来增量资金,长期效果待观察。海外美联储降息预期稍缓,国内小盘指数提振减弱。指数基本面取决于国内经济复苏,6月PPI同比下滑,化债背景下信用收缩、需求不足仍是主要矛盾,指数难突破中枢大幅上涨。但2025年上半年企业盈利改善,配置型资金托底,短期指数不会大幅下跌,预计以震荡为主。
- 国债:国债期货收盘上涨,经济数据保持韧性,短期内降息预期较低。7月以来反内卷政策预偏多,带动市场风险偏好回升,股指和商品强势压制债市情绪。短期行情反弹基本告一段落,债市有望呈现修复行情,短期国债偏多运行。
二、日度价格变动
- 股指期货:IH、IF、IC、IM主力合约均上涨,IH、IF、IC当月基差收窄,IM当月基差扩大。
- 国债期货:各期限主力合约均上涨,2年期、5年期、10年期、30年期国债期货基差均收窄。
三、市场消息
- 外交部回应中美瑞典经贸会谈,表示中方在经贸问题上立场一贯明确,希望美方落实两国元首通话达成的重要共识,推动中美关系稳定健康可持续发展。
四、图表分析
- 股指期货:图1-6显示股指期货主力合约走势及当月基差变化。
- 国债期货:图7-12显示国债期货主力合约走势、现券收益率及各期限期货基差变化;图13-18显示国债期货跨期价差、跨品种价差及资金利率变化。
- 汇率:图19-24显示美元对人民币、欧元对人民币中间价及远期汇率;图25-28显示美元指数及主要货币兑美元汇率。
五、成员介绍
- 朱金涛,光大期货研究所宏观金融研究总监。
- 王东瀛,股指分析师。
六、免责声明
报告信息来源于公开资料,准确性、可靠性、完整性不作保证,观点、结论和建议仅供参考,不构成投资依据,投资者决策自负盈亏。