主要观点与市场表现
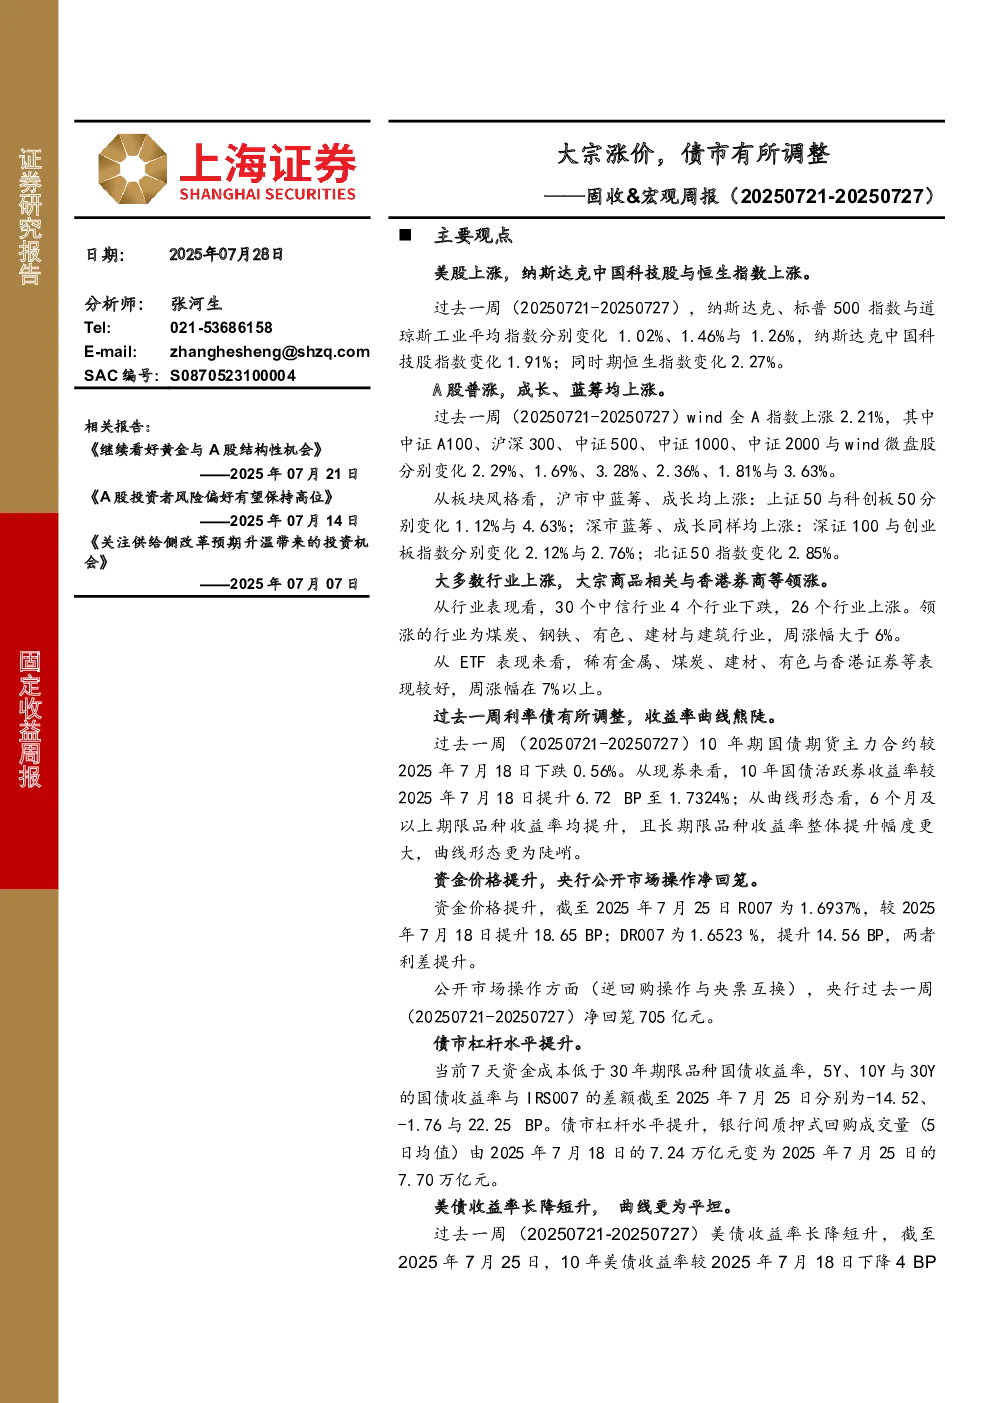
- 美股上涨:纳斯达克、标普500、道琼斯工业平均指数分别上涨1.02%、1.46%、1.26%,纳斯达克中国科技股指数上涨1.91%,恒生指数上涨2.27%。
- A股普涨:Wind全A指数上涨2.21%,中证A100、沪深300、中证500、中证1000、中证2000、wind微盘股分别上涨2.29%、1.69%、3.28%、2.36%、1.81%、3.63%。
- 板块风格:沪市与深市蓝筹、成长均上涨,上证50、科创板50、深证100、创业板指数分别上涨1.12%、4.63%、2.12%、2.76%,北证50指数上涨2.85%。
- 行业表现:30个中信行业中26个上涨,煤炭、钢铁、有色、建材、建筑行业周涨幅大于6%。
- ETF表现:稀有金属、煤炭、建材、有色、香港证券等表现较好,周涨幅在7%以上。
债市调整与资金价格
- 利率债调整:10年期国债期货主力合约下跌0.56%,10年国债活跃券收益率提升6.72BP至1.7324%,收益率曲线熊陡。
- 资金价格提升:R007提升18.65BP至1.6937%,DR007提升14.56BP至1.6523%,两者利差扩大。
- 央行操作:净回笼705亿元。
- 债市杠杆水平:7天资金成本低于30年国债收益率,5Y、10Y、30Y国债收益率与IRS007差额分别为-14.52、-1.76、22.25BP,银行间质押式回购成交量上升至7.70万亿元。
美债与汇率
- 美债收益率:长降短升,10年美债收益率下降4BP,曲线平坦化。
- 美元贬值:美元指数下跌0.80%,兑欧元、英镑、日元分别贬值1.00%、0.19%、0.76%。
- 金价分化:外盘金下跌,伦敦金现货价格下跌0.35%,COMEX黄金期货价格下跌0.61%;国内黄金价格上涨,上海金现上涨0.09%。
地缘政治与政策
- 贸易协议:美国与菲律宾、日本、欧盟达成贸易协议,中美即将举行新一轮经贸会谈。
研究结论与展望
- 看好债市与A股结构性机会:商品涨价受供给侧改革与水电工程催化,债市短期调整提供做多机会;A股投资者风险偏好有望保持高位,稀土、人工智能、创新药、大宗等领域具结构性机会。
- 风险提示:稳增长政策不及预期、中美贸易冲突加剧、中东地缘冲突升级、国内降息落空或滞后。