核心观点与市场观点
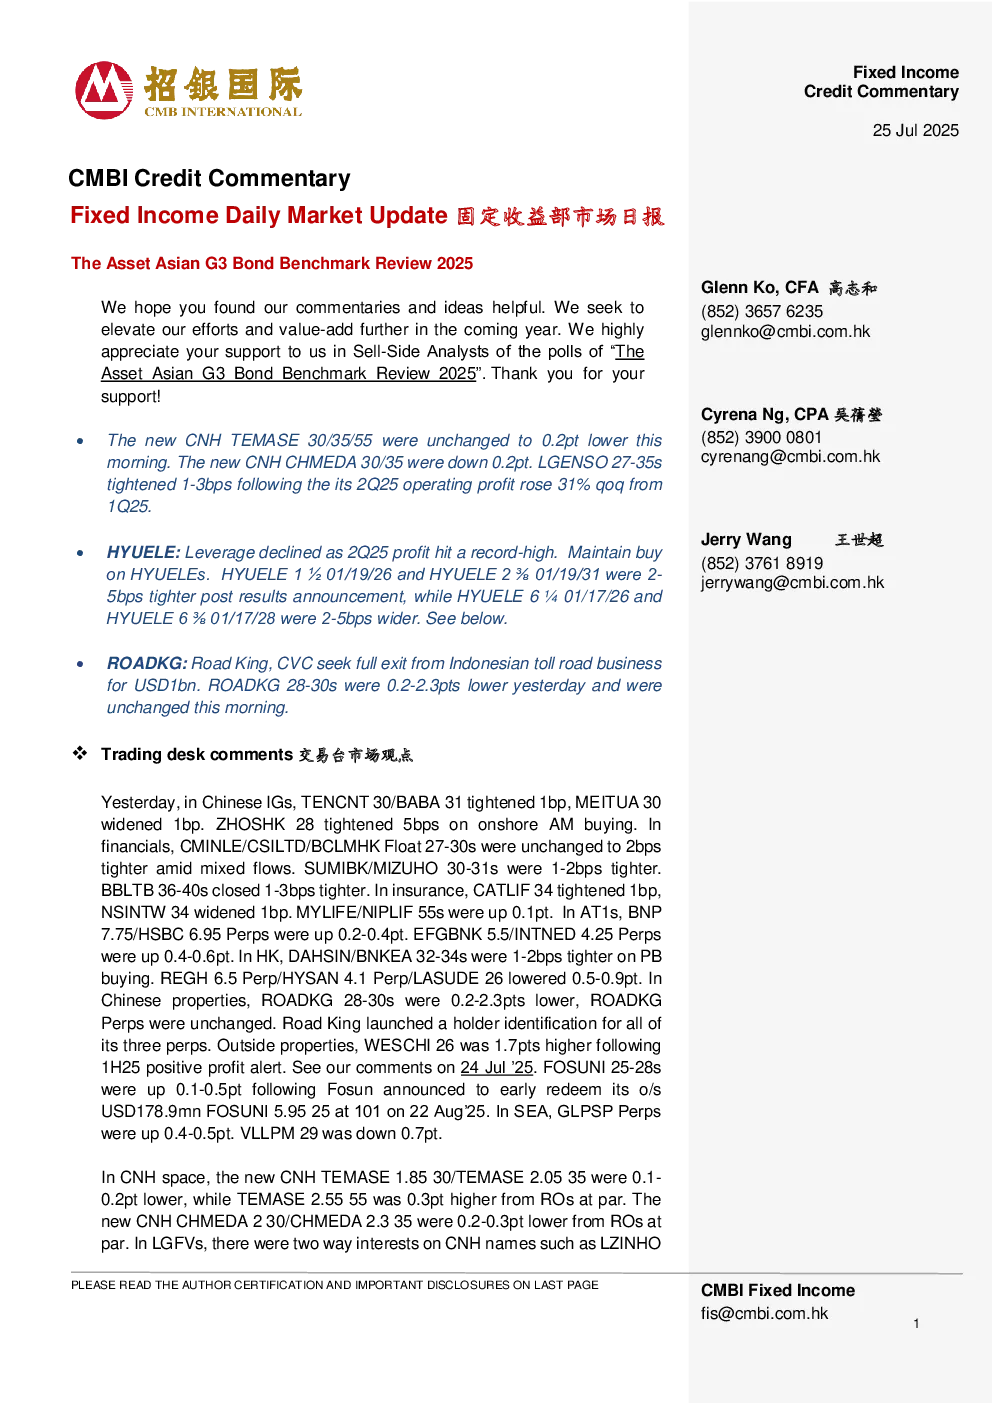
- CNH 估值变动:新推出的 CNH TEMASE 30/35/55 估值不变或下降 0.2 个基点,CNH CHMEDA 30/35 下降 0.2 个基点,LGENSO 27-35 期限利差收窄 1-3 个基点。
- HYUELE 分析:SK Hynix 二季度盈利创纪录,杠杆率下降,维持买入评级。HYUELE 1 ½ 01/19/26 和 HYUELE 2 ⅜ 01/19/31 因较低现金价格更受青睐。
- ROADKG 动态:Road King 与 CVC 寻求以 10 亿美元退出印尼收费公路业务,ROADKG 28-30 期限利差下降 0.2-2.3 个基点。
- 交易台市场观点:中国 IGs 市场 TENCNT 30/BABA 31 收窄 1 个基点,MEITUA 30 扩大 1 个基点;保险板块 CATLIF 34 收窄 1 个基点,NSINTW 34 扩大 1 个基点;AT1s 市场 BNP7.75/HSBC 6.95 恒久期估值上升 0.2-0.4 个基点。
宏观新闻回顾
- 美股表现:标普 500 指数上涨 0.07%,道琼斯工业平均指数下跌 0.70%,纳斯达克指数上涨 0.18%。
- 美国 PMI 数据:7 月制造业 PMI 为 49.5,低于市场预期;服务业 PMI 为 55.2,高于市场预期。
- 美联储动态:特朗普与鲍威尔在美联储总部发生冲突。
- 美国国债收益率:2/5/10/30 年期收益率分别为 3.91%/3.98%/4.43%/4.96%。
分析员市场观点
- HYUELE 评级:基于 SK Hynix 强劲的市场地位和稳健的现金流,维持买入评级。HYUELE 1 ½ 01/19/26 和 HYUELE 2 ⅜ 01/19/31 因较低现金价格更受青睐。
- SK Hynix 财务表现:二季度收入和运营利润创纪录,主要受 AI 投资和关税政策变化推动。DRAM 产量中位数增长 20%,NAND 产量增长 70%。公司预计 2025 年 HBM 需求将翻倍。
- 财务数据:截至 6 月,现金余额同比增长 19%,净债务同比下降 46%。公司预计资本支出将高于原计划,主要用于 HBM 相关设备。
新发行与市场动态
- 陆发行债:134 只信用债发行,规模 1370 亿元,月累计发行 1842 亿元,同比增长 15.8%。
- 市场动态:中国能源储备和化学品集团因人数不足推迟 6 只债券会议;中国恒通与美国银行债权人达成离岸重组关键条款;福星集团计划 8 月中旬发行 10 亿元人民币远期债券。
- 其他动态:京东与德国零售商 Ceconomy 谈判收购,估值 22 亿欧元;蒙古矿业二季度洗煤销售同比下降 25%;三星重工上半年销售额同比增长 6%;博彩中国年 EBITDA 运营率目标为 27 亿美元;中石化上半年油气产量同比增长 2%;软银支持的 InMobi 计划以 60 亿美元估值在印度 IPO。
研究结论
- SK Hynix 表现强劲,盈利增长稳健,杠杆率下降,未来 HBM 需求增长潜力大,维持买入评级。
- 中国信用债市场发行活跃,月累计发行规模同比增长,市场动态多样,需关注重点企业重组和发债动态。