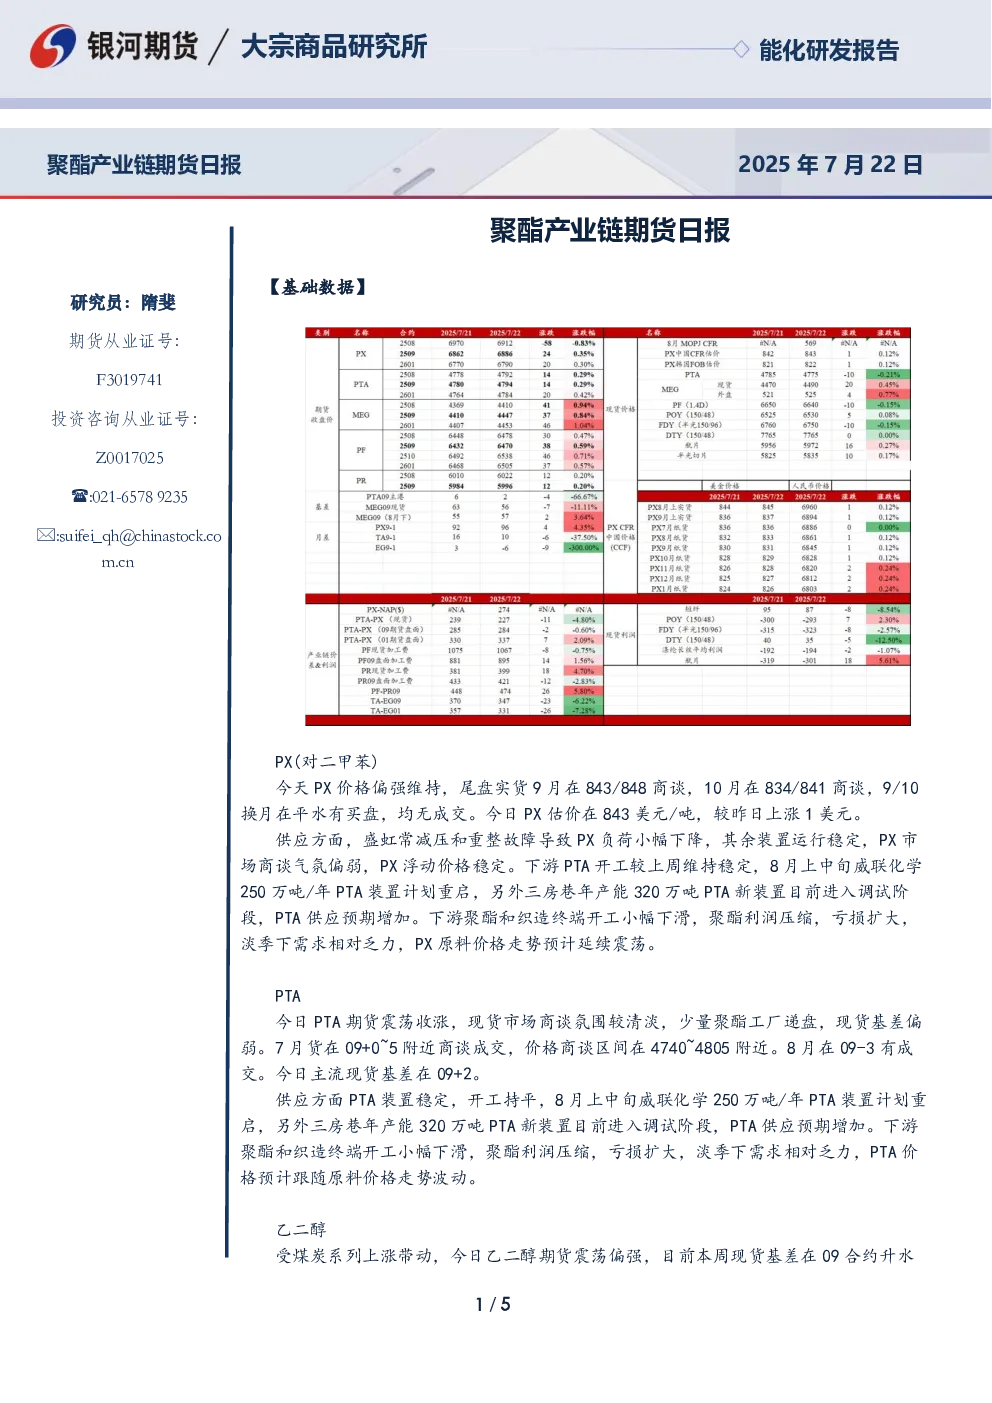
核心观点与关键数据
PX市场
- 价格表现:2025年7月22日PX价格偏强维持,尾盘实货9月在843/848元/吨商谈,10月在834/841元/吨商谈。
- 供应情况:盛虹常减压和重整故障导致PX负荷小幅下降,其余装置运行稳定。
- 期货与现货:PTA期货震荡收涨,现货市场商谈氛围清淡,少量聚酯工厂递盘,现货基差偏供应方面,PTA装置稳定,开工持平。
乙二醇市场
- 价格表现:乙二醇期货震荡偏强,本周现货基差在09合约升水61元/吨附近成交,下周现货商谈在09合约升水55-58元/吨附近。
- 供应情况:阳煤寿阳、榆能化学等装置计划重启,MEG内盘供应预期回升;外盘方面,新加坡Shell90万吨乙二醇装置计划检修一个月,沙特装置重启不顺,后期乙二醇到港量可能下降。
- 需求情况:聚酯和织造终端开工小幅下滑,聚酯利润压缩,亏损扩大,淡季下需求相对乏力。
- 结论:短期乙二醇预计震荡偏强。
短纤市场
- 价格表现:短纤今日直纺涤短期货震荡收涨。
- 供应情况:新疆中泰25万吨直纺涤短装置停车检修,四川吉兴20万吨装置升温重启。
- 需求情况:下游开工下滑,采购意愿低,终端订单稀少,涤纱工厂多有减产计划。
- 结论:高温天气下,下游采取放假或降负荷生产措施,短纤加工费预计支撑较强。
聚酯瓶片市场
- 价格表现:聚酯原料期货震荡上涨,聚酯瓶片工厂报价多下调20-50元/吨不等。
- 成交情况:日内聚酯瓶片市场成交气氛一般,7-9月订单多成交在5950-6050元/吨出厂。
- 供应情况:华润常州、华润珠海等装置减产20%,逸盛海南等装置计划7月初停车,瓶片减产逐步落地。
- 结论:短期瓶片预计跟随原料端震荡整理,加工费支撑较强。
研究结论
- PX:供应端短期扰动为主,价格偏强维持,需关注装置重启情况。
- 乙二醇:供应预期回升,需求相对乏力,短期震荡偏强。
- 短纤:下游需求下滑,但加工费支撑较强,短期震荡收涨。
- 聚酯瓶片:减产逐步落地,加工费支撑较强,短期震荡整理。