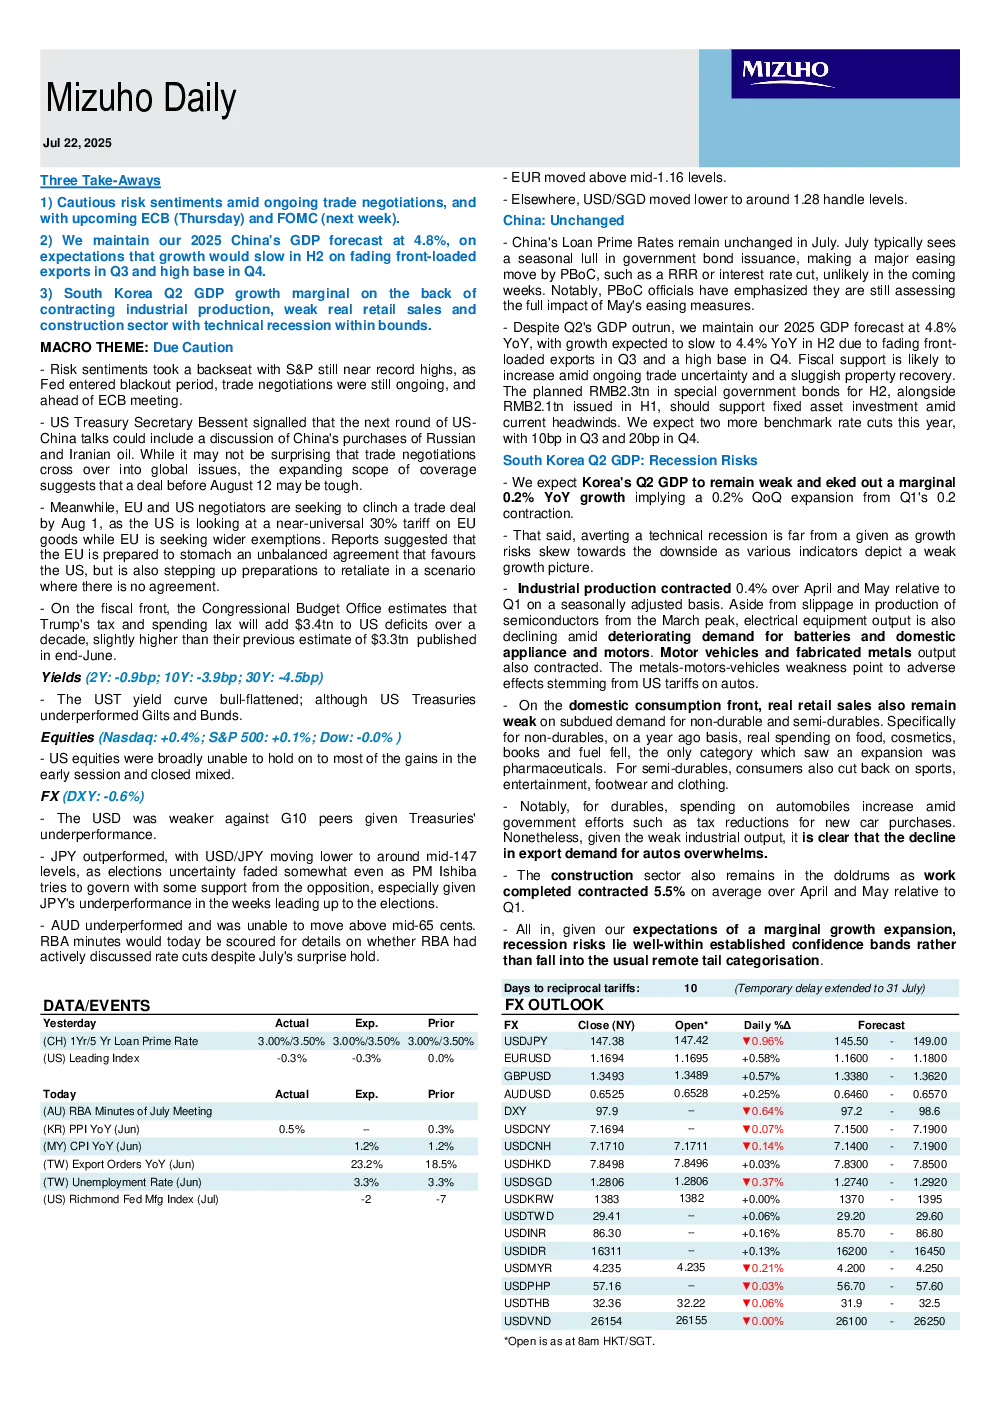
核心观点与关键数据
- 汇率市场:欧元(EUR)突破1.16中间水平,美元/新加坡元(USD/SGD)下探至1.28水平。
- 中国政策:中国7月贷款市场报价利率(LPR)维持不变,7月政府债券发行量季节性回落,央行大幅宽松(如RRR或利率 cuts)可能性较低。预计2025年GDP增速4.8%,下半年放缓至4.4%,财政支持将增加,计划发行2.3万亿元人民币(H2)特殊地方政府债券支持固定资产投资。预计年内降息两次,分别在第三季度(10基点)和第四季度(20基点)。
- 韩国经济:韩国Q2GDP边际增长0.2%(年率),环比扩张0.2%,但仍面临技术性衰退风险。工业产出环比下降0.4%,半导体、电气设备、汽车和金属制品产量均收缩。国内消费疲软,非耐用品和半耐用品需求下降,汽车支出因政府减税政策有所增加。建筑业疲软,完成量环比下降5.5%。整体衰退风险可控。
研究结论
- 中国短期内无大幅宽松政策空间,但财政支持将增强,预计年内降息两次。
- 韩国经济面临衰退风险,工业产出和消费数据疲软,汽车出口需求下降,建筑业低迷。