一、研究观点
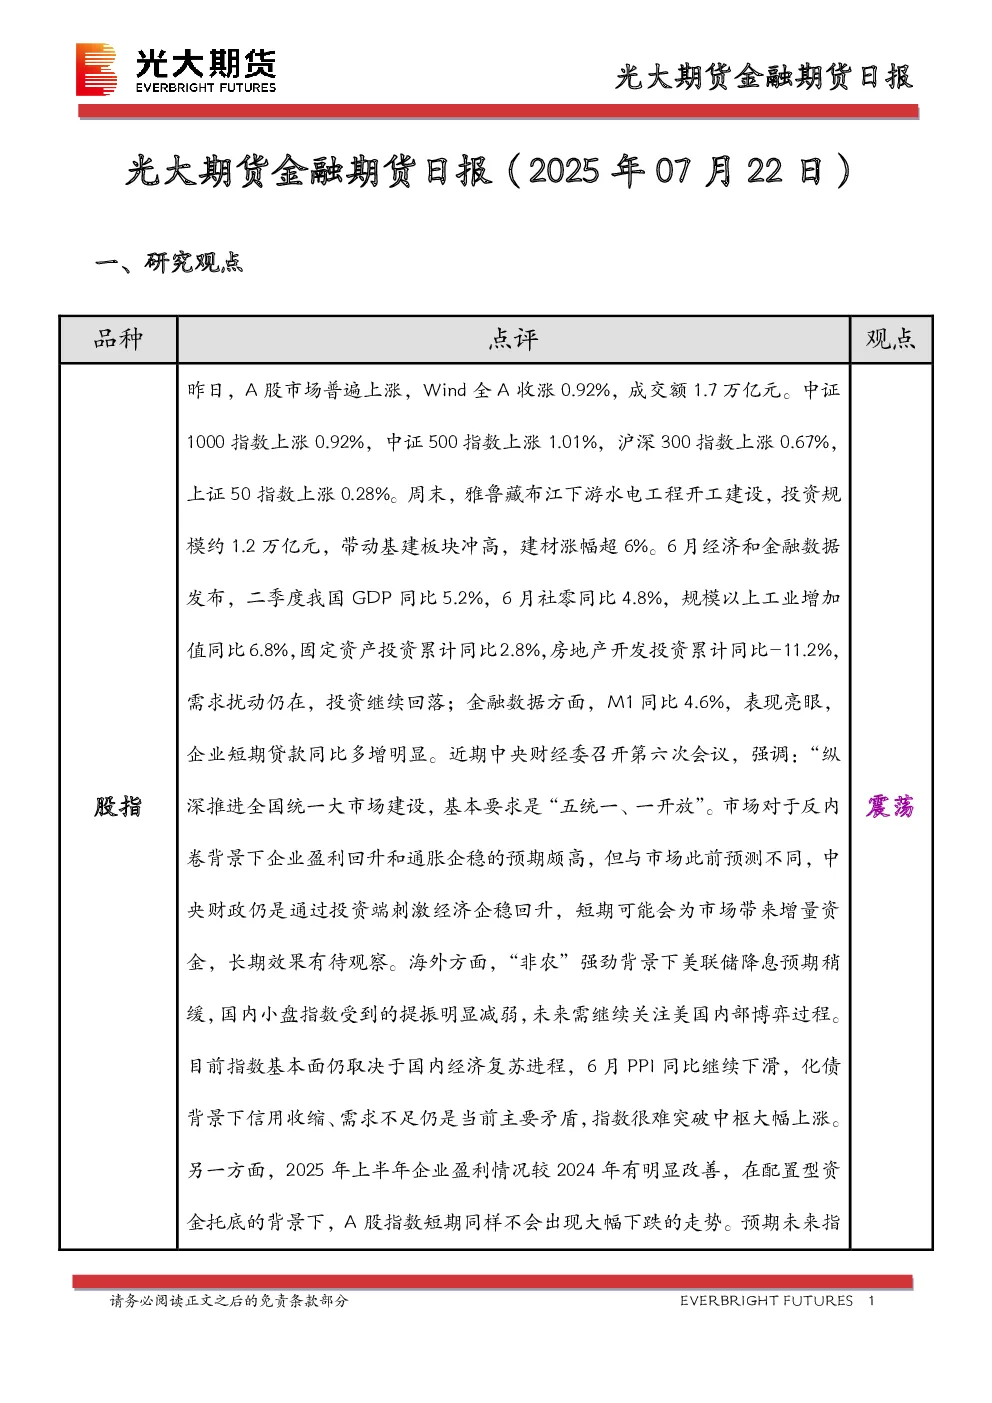
- 股指:A股市场普遍上涨,Wind全A收涨0.92%,中证1000、中证500、沪深300、上证50指数分别上涨0.92%、1.01%、0.67%、0.28%。基建板块受雅鲁藏布江下游水电工程开工带动上涨,建材涨幅超6%。经济数据显示GDP同比5.2%,社零同比4.8%,工业增加值同比6.8%,固定资产投资同比2.8%,房地产开发投资同比-11.2%。M1同比4.6%,企业短期贷款同比多增。中央财经委强调推进全国统一大市场建设,市场预期企业盈利回升和通胀企稳,但中央财政仍通过投资端刺激经济。海外方面,美联储降息预期稍缓,国内小盘指数受提振减弱。指数基本面取决于国内经济复苏进程,PPI同比下滑,化债背景下信用收缩、需求不足仍是主要矛盾,指数难突破中枢大幅上涨。企业盈利改善,配置型资金托底,短期指数同样不会大幅下跌。未来指数仍以震荡为主。
二、国债
- 国债期货收盘,30年期主力合约跌0.46%,10年期、5年期、2年期主力合约分别跌0.05%、0.05%、0.01%。央行开展1707亿元7天期逆回购操作,利率持稳于1.4%。公开市场净回笼555亿元。银行间市场DR001、DR007加权利率分别下行9.57bp、1.66bp至1.3609%、1.4901%。7月LPR报价维持5年期和1年期利率不变。经济保持较强韧性,短期内降息概率较低,债市震荡格局延续。
三、市场消息
- 1年期LPR报3.0%,5年期以上LPR报3.5%。
四、图表分析
- 股指期货:IH、IF、IC、IM主力合约均上涨,基差整体呈震荡走势。
- 国债期货:主力合约走势震荡,基差和跨期价差呈区间波动,资金利率下行。
- 汇率:美元对人民币中间价、远期汇率波动,美元指数上涨,欧元兑美元、英镑兑美元、美元兑日元走势分化。
五、研究结论
- 股指:短期震荡为主,关注经济复苏进程和资金面变化。
- 国债:震荡格局延续,关注经济数据和货币政策动向。
- 汇率:美元指数上涨,人民币汇率波动,需关注美联储政策变化。