一、螺纹、热卷
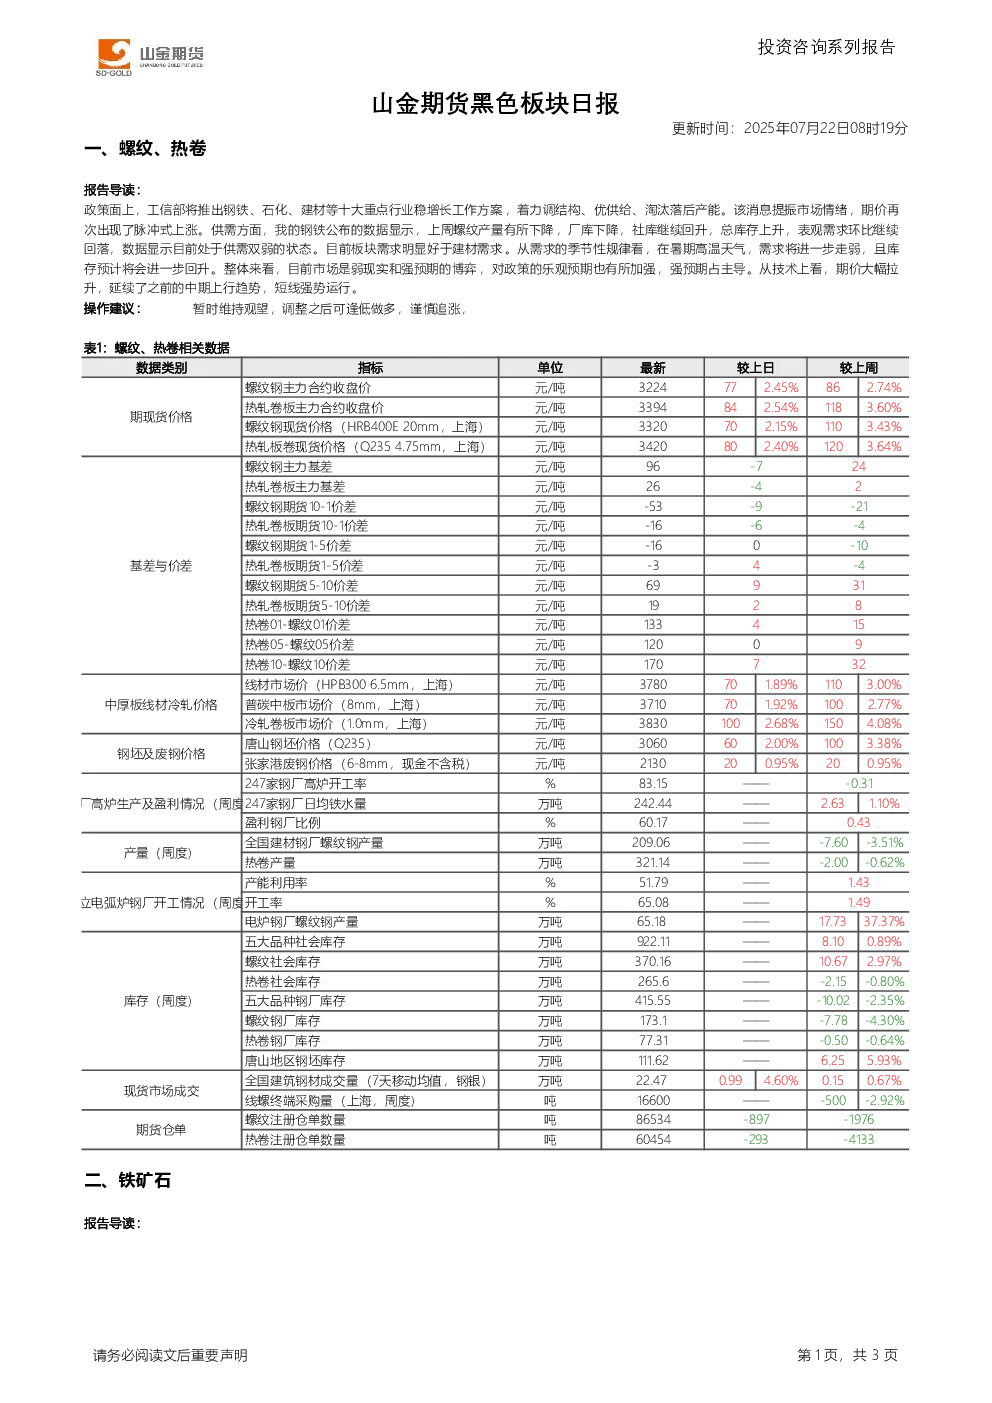
- 政策面:工信部将推出钢铁、石化、建材等十大重点行业稳增长工作方案,提振市场情绪,期价脉冲式上涨。
- 供需面:上周螺纹产量下降,厂库下降,社库回升,总库存上升,表观需求环比回落,处于供需双弱状态。板块需求好于建材需求,暑期高温天气下需求将进一步走弱,库存预计进一步回升。
- 市场情绪:弱现实和强预期博弈,强预期占主导,对政策的乐观预期加强。
- 技术面:期价大幅拉升,延续中期上行趋势,短线强势运行。
- 操作建议:暂时观望,调整后逢低做多,谨慎追涨。
- 数据:螺纹主力合约收盘价32247元/吨,上涨72.45%;热轧卷板主力合约收盘价33948元/吨,上涨42.54%。螺纹现货价格33207元/吨,上涨70.21%;热轧板卷现货价格34208元/吨,上涨80.24%。社会库存螺纹370.16万吨,上升2.97%;热卷265.6万吨,下降0.80%。
二、铁矿石
- 钢厂情况:钢厂盈利率尚可,样本钢厂盈利面近60%,上周铁水产量242.2万吨,环比上升2.4万吨,预计近期将有所回落。
- 供应端:全球发运处于高位且季节性回升,港口库存缓慢下降,但贸易矿库存偏高。
- 短期趋势:螺纹、双焦和玻璃价格上涨提振下,铁矿石有望维持强势。
- 技术面:期价强势上升,突破多个阻力位。
- 操作建议:暂时观望,谨慎追涨,耐心等待回调后再逢低做多。
- 数据:麦克粉(青岛港)7681元/湿吨,上涨354.77%;金布巴粉60.5%(青岛港)7542元/湿吨,上涨375.16%。DCE铁矿石主力合约结算价809元/干吨,上涨42.55%。港口库存合计13785.21万吨,下降0.14%。