第一部分 相关数据
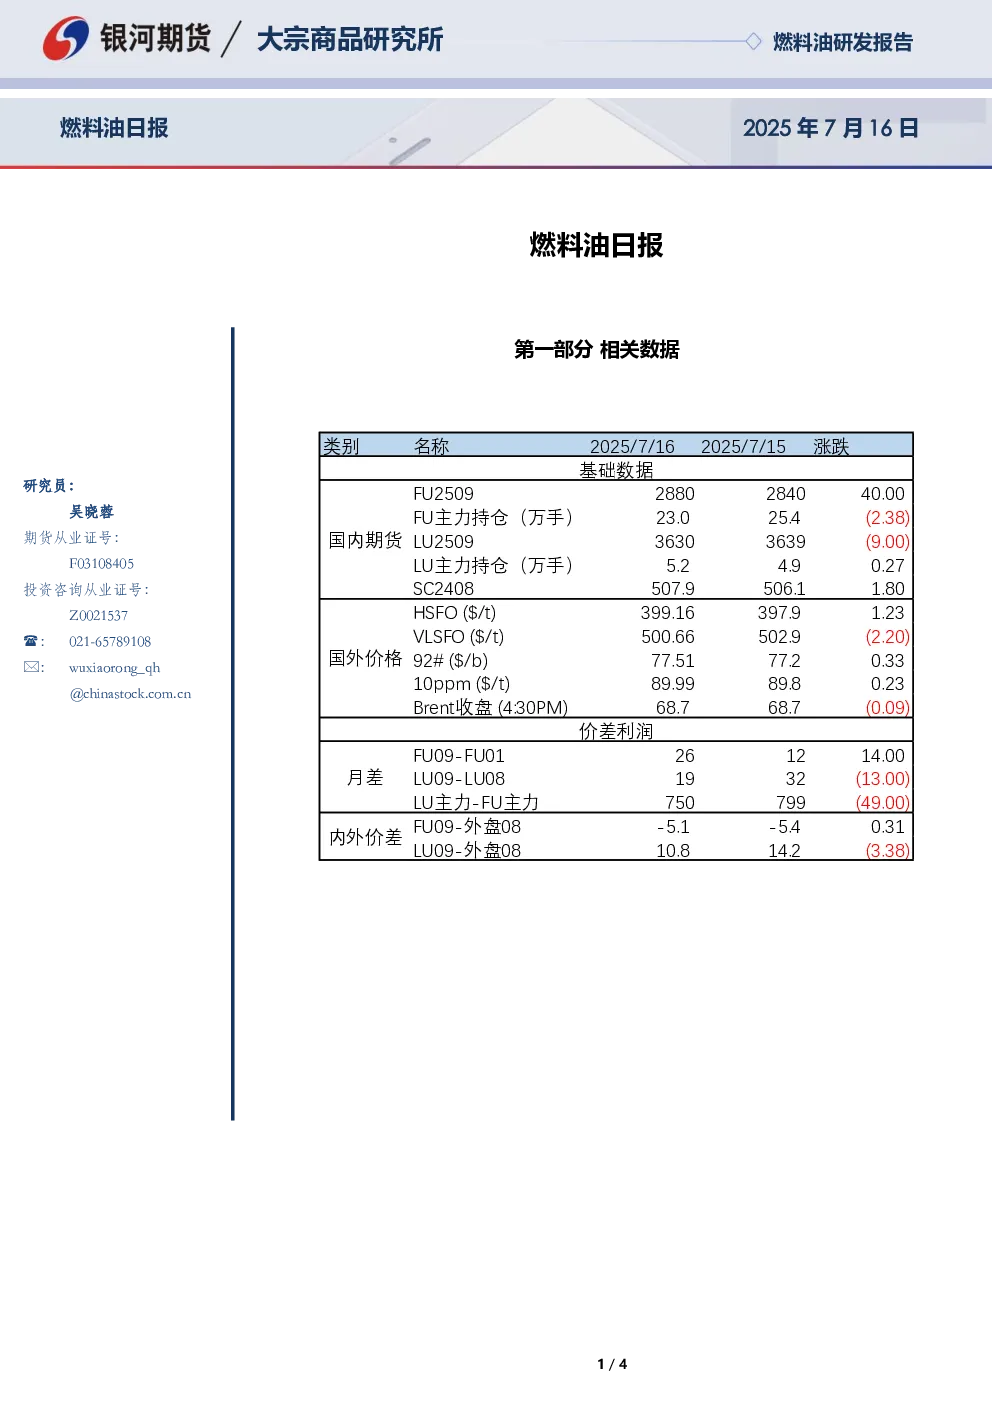
- 主力合约及持仓:FU主力合约持仓增加2.38万手至23万手,LU主力合约持仓减少0.27万手至4.9万手。
- 现货价格:HSFO ($/t) 399.16,VLSFO ($/t) 500.66,92# ($/b) 77.51,10ppm ($/t) 89.99。
- 国际油价:Brent收盘68.7,下跌0.09美元。
- 期货月差:FU09-FU01月差14.00美元,LU09-LU08月差13.00美元,LU主力-FU主力月差7507.99美元,FU09-外盘08月差0.31美元,LU09-外盘08月差14.2美元(下跌3.38美元)。
- 内外价差及利润:国内高硫现货到港高位,内外价差跌至负值,高硫现货贴水持续低位震荡。
第二部分 市场研判
- 新加坡纸货市场:高硫Aug/Sep月差-1至0美元/吨,低硫Aug/Sep月差4.0美元/吨。
- 重要资讯:富查伊拉燃料油库存截至7月14日为957.3万吨,环比下降6.6%。
- 高硫燃料油:国内高硫现货到港高位持续打压价格,内外价差跌至负值,高硫现货贴水低位震荡。成品油旺季和高硫裂解下行利好高硫进料需求,中国燃料油消费税抵扣增长进一步支撑需求。三季度初始高硫发电需求仍存在,埃及8月继续招标约100万吨高硫燃料油,沙特高硫净进口需求高位,俄罗斯7月炼厂产能回归预期供应回升,但俄乌冲突和欧美制裁预期导致俄罗斯近端出口低位。
- 低硫燃料油:现货贴水震荡,供应持续回升且下游需求无具体驱动。尼日利亚Dangote汽油装置运行不稳定,低硫产量持续流出,新加坡近端多尼日利亚燃料油到港。南苏丹对外低硫原料供应逐步回归至24年初水平,Al-Zour低硫出口回升至高位,中国市场低硫供应充裕需求稳定。
第三部分 相关附图
- 附图内容:包括新加坡高硫/低硫现货贴水、高低硫价差、高硫/低硫燃料油裂解等图表。
研究结论
- 高硫燃料油:短期价格承压,但长期需求仍受旺季和消费税抵扣支撑,俄罗斯供应回归预期需关注出口变化。
- 低硫燃料油:供应充足,需求稳定,价格预计维持贴水震荡。