核心观点与关键数据
上周国内金融数据显示,政策刺激下实体融资需求边际改善,企业中长贷结束同比少增趋势,居民短贷和中长贷小幅多增。国补和政策性金融工具落地可能推动持续信用扩张。本周国常会再提做强国内大循环相关政策,包括提振消费、优化以旧换新政策、防止新能源车非理性竞争等方面,政策重点仍在于提振内需和新能源产业。美国褐皮书显示经济活动略有增加,不确定性依然很强,制造业活动小幅下降,关税抬高成本导致物价增长,未来成本压力将持续上升。美国6月CPI数据如期上升,市场定价反映对9月降息的预期最强。
市场情绪与指数表现
本周市场情绪积极,全A单日成交维持在1.5万亿附近,融资余额继续净流入约300亿,7月4日以来连续上涨。沪深宽基指数日线下探回升,四大宽基均录得周线四连阳,上证50涨幅较小,中盘至小盘以及微盘涨幅相近,300至2000指数本周均上涨1%-2%。
基差分析
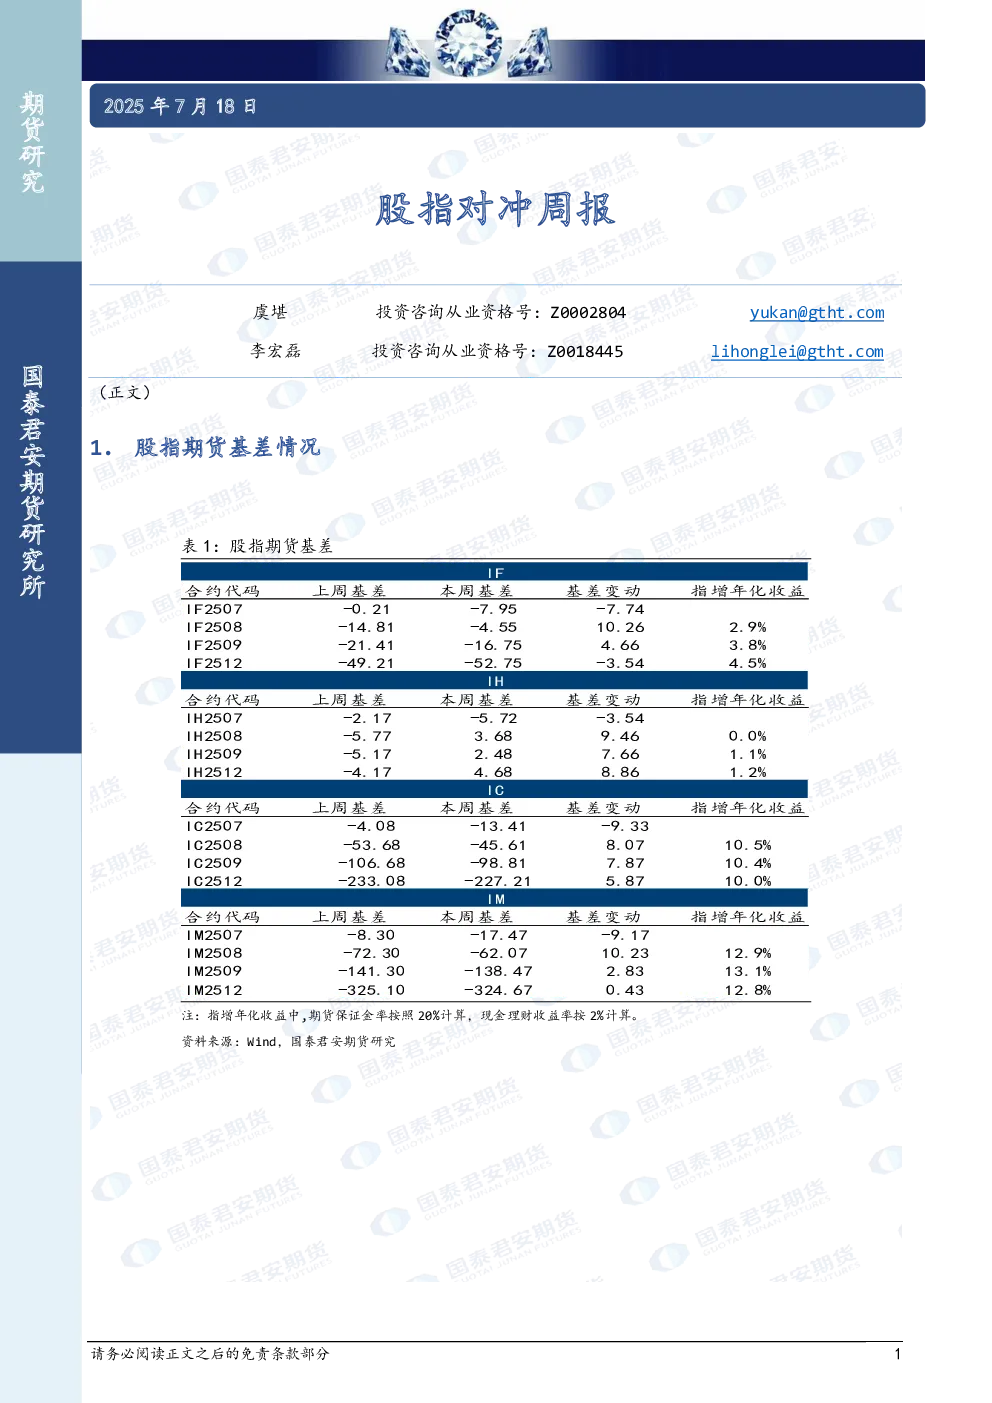
本周指数涨幅放缓,基差波动较小,各品种较上周基本持平。IF重新回到小幅贴水,IC和IM的年化贴水在8%和11%附近。除已到期的7月合约外,其余合约期限结构与上周亦基本不变,仍可保持远近分散的期限选择。
成交量与持仓量
IH日均成交量53953手,环比上升0.5%,持仓量93461手,环比下降15.5%;IF日均成交量104904手,环比上升3.9%,持仓量253180手,环比下降10.4%;IC日均成交量92168手,环比上升10.8%,持仓量215595手,环比下降10.9%;IM日均成交量184512手,环比下降3.1%,持仓量312463手,环比下降12.0%。
考虑分红后的基差情况
沪深300合约收盘价考虑分红后的基差预期总分红点数年化升贴水幅度分别为IF2507 -7.95 0.00 -1.82%,IF2508 5.66 10.21 1.82%,IF2509 -2.24 14.51 -0.32%,IF2512 -29.92 22.83 -1.75%;上证50合约收盘价考虑分红后的基差预期总分红点数年化升贴水幅度分别为IH2507 -5.72 0.00 -3.01%,IH2508 6.37 2.69 3.01%,IH2509 9.62 7.13 2.02%,IH2512 16.81 12.12 1.44%;中证500合约收盘价考虑分红后的基差预期总分红点数年化升贴水幅度分别为IC2507 -13.41 0.00 -7.80%,IC2508 -36.50 9.11 -7.80%,IC2509 -87.98 10.83 -8.36%,IC2512 -208.73 18.48 -8.11%;中证1000合约收盘价考虑分红后的基差预期总分红点数年化升贴水幅度分别为IM2507 -17.47 0.00 -11.48%,IM2508 -57.69 4.39 -11.48%,IM2509 -131.48 6.99 -11.63%,IM2512 -310.88 13.80 -11.25%。
对冲盈亏分析
IF合约60交易日累计对冲盈亏分别为IF2507 -100,IF2508 -80,IF2509 -60,IF2512 -40;IC合约60交易日累计对冲盈亏分别为IC2507 -200,IC2508 -150,IC2509 -100,IC2512 -50;IM合约60交易日累计对冲盈亏分别为IM2507 -250,IM2508 -200,IM2509 -150,IM2512 -100。
总结
本周市场情绪积极,指数表现强劲,基差波动较小,各品种年化贴水幅度稳定。成交量与持仓量变化显示市场活跃度有所提升,对冲盈亏表现良好。建议投资者继续关注政策刺激和国内外经济数据,结合基差和期限结构选择合适的合约进行对冲操作。