核心观点与关键数据
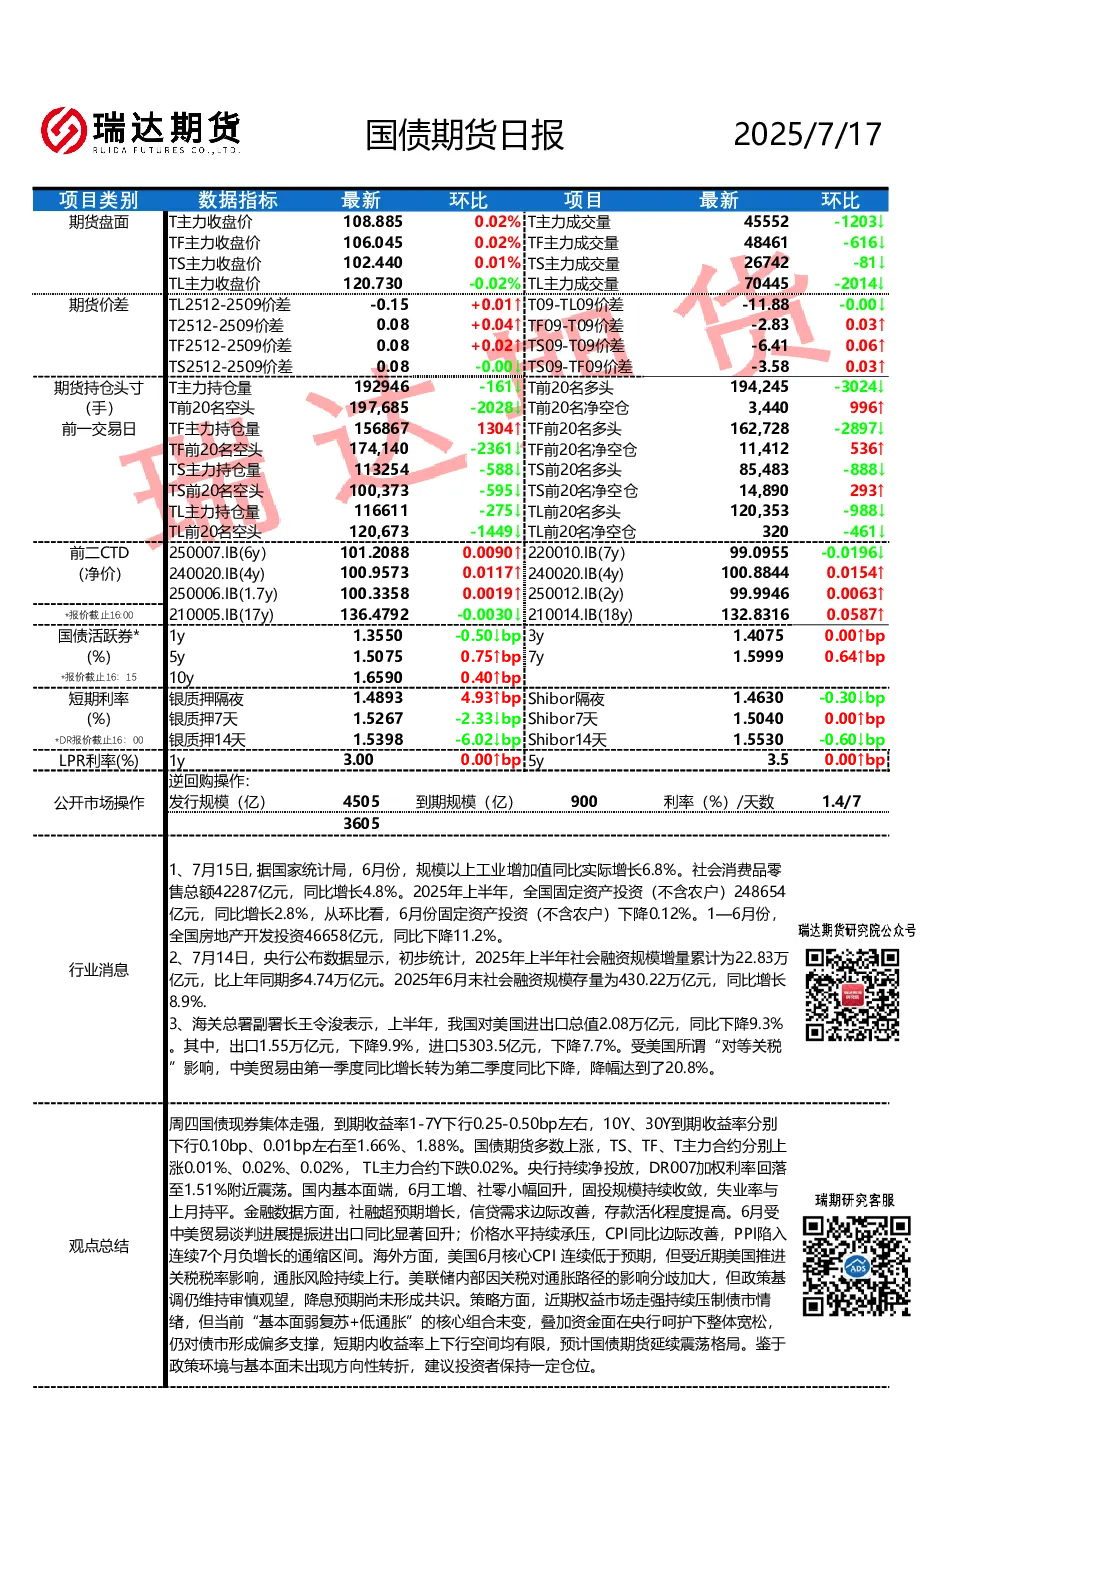
- 宏观经济数据:6月规模以上工业增加值同比增长6.8%,社会消费品零售总额同比增长4.8%;上半年固定资产投资同比增长2.8%,但6月环比下降0.12%;房地产开发投资同比下降11.2%。
- 金融数据:上半年社会融资规模增量累计为22.83万亿元,同比增长8.9%;6月末社会融资规模存量为430.22万亿元。
- 贸易数据:上半年对美国进出口总值同比下降9.3%,其中出口下降9.9%,进口下降7.7%。
- 物价数据:6月CPI同比边际改善,PPI连续7个月负增长。
- 海外数据:美国6月核心CPI低于预期,但通胀风险持续上行,美联储内部对降息预期尚未形成共识。
期货市场表现
- 国债期货:多数上涨,TS、TF、T主力合约分别上涨0.01%、0.02%、0.02%,TL主力合约下跌0.02%。
- 期货价差:TL2512-2509价差收窄,T09-TL09价差扩大,TF09-T09、TS09-T09、TS2512-2509价差均收窄或扩大。
- 期货持仓:T主力、TF主力、TS主力、TL主力持仓量均下降,前20名净空仓均收窄。
国债市场
- 现券收益率:周四国债现券集体走强,1-7Y到期收益率下行0.25-0.50bp,10Y、30Y到期收益率分别下行0.10bp、0.01bp至1.66%、1.88%。
- 公开市场操作:央行持续净投放,DR007加权利率回落至1.51%附近震荡。
研究结论
- 市场情绪:权益市场走强压制债市情绪,但“基本面弱复苏+低通胀”的核心组合未变,资金面整体宽松对债市形成支撑。
- 短期展望:收益率上下行空间均有限,预计国债期货延续震荡格局。
- 投资建议:鉴于政策环境与基本面未出现方向性转折,建议投资者保持一定仓位。
- 重点关注:7月17日美国6月零售销售月率、7月12日当周初请失业金人数。
免责声明
市场有风险,投资需谨慎!本报告中的信息均来源于公开可获得资料,瑞达期货股份有限公司力求准确可靠,但对这些信息的准确性及完整性不做任何保证,据此投资,责任自负。本报告不构成个人投资建议,客户应考虑本报告中的任何意见或建议是否符合其特定状况。