核心观点与关键数据
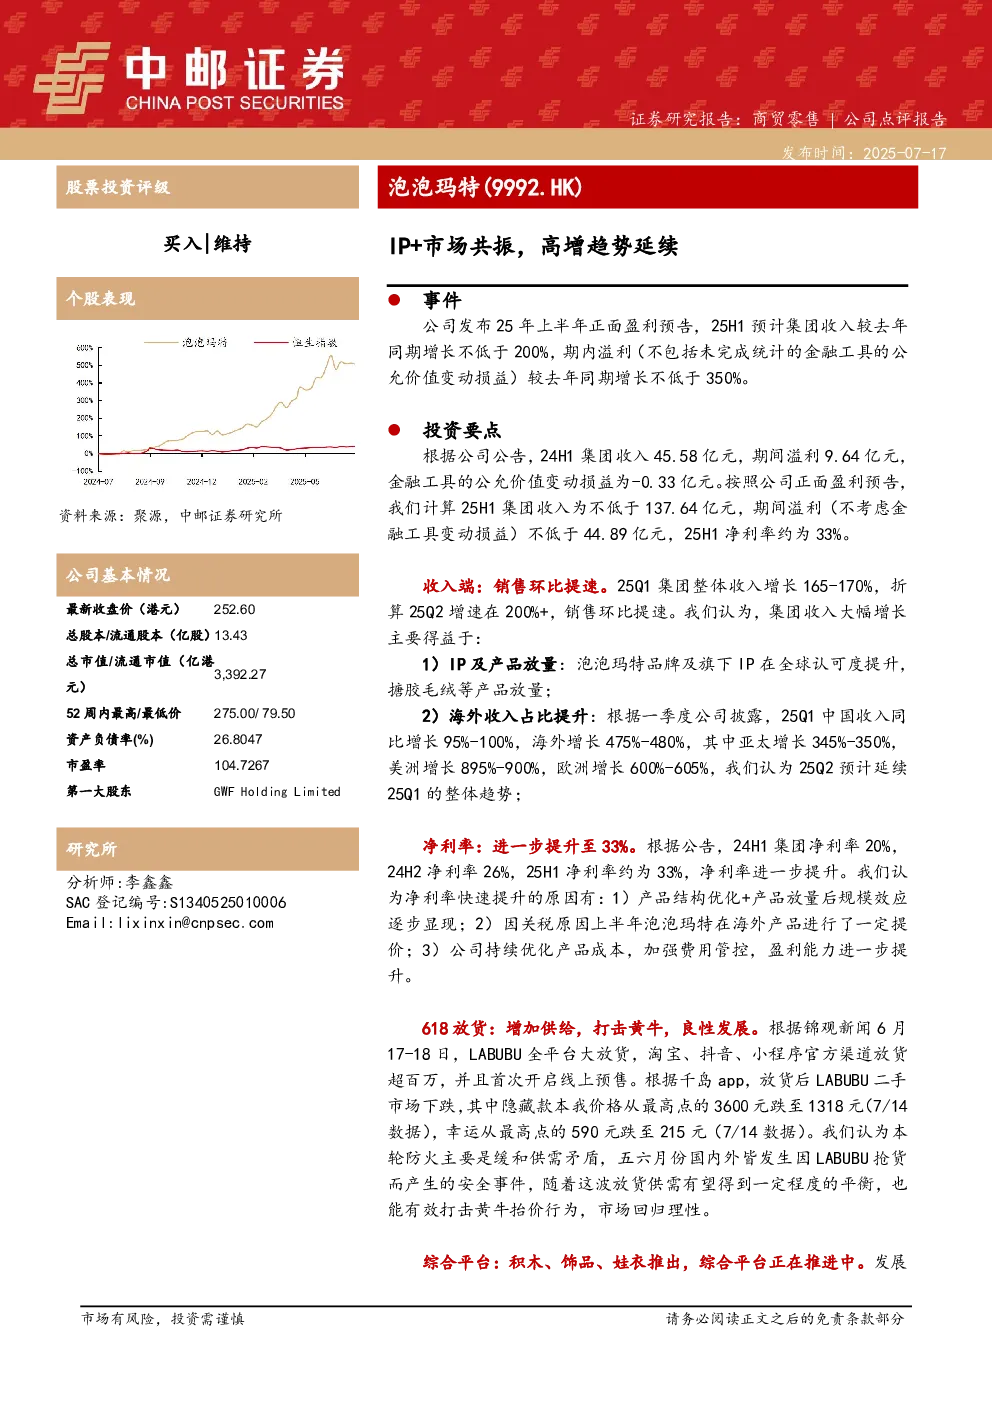
事件与盈利预告:泡泡玛特发布2025年上半年正面盈利预告,预计集团收入同比增长不低于200%,期内溢利同比增长不低于350%。根据公告,2024年上半年公司收入45.58亿元,溢利9.64亿元。预计2025年上半年收入不低于137.64亿元,溢利(不考虑金融工具变动损益)不低于44.89亿元,净利率约为33%。
收入端分析:2025年Q1集团整体收入增长165-170%,预计Q2增速在200%以上。主要得益于IP及产品放量(品牌及IP全球认可度提升,搪胶毛绒等产品放量)和海外收入占比提升(25Q1中国收入同比增长95%-100%,海外增长475%-480%,其中亚太、美洲、欧洲分别增长345%-350%、895%-900%、600%-605%)。
净利率提升:2025年上半年净利率预计提升至33%。主要原因是产品结构优化、规模效应显现、海外产品提价、成本优化和费用管控加强。
618放货策略:公司通过增加供给(LABUBU全平台大放货超百万,首次开启线上预售)缓解供需矛盾,打击黄牛抬价行为,市场回归理性。放货后二手市场价格显著下跌。
综合平台布局:公司推进积木、饰品、娃衣产品,并计划推出杂志产品,逐步构建覆盖潮流玩具全产业链的综合运营平台。
公司展望:国际化与新品放量将持续驱动增长。计划2025年海外开店100家,海外营收占比超50%,北美市场销售额有望达到中国市场的20%。持续推出新品类,保持SKU精简。计划在东南亚及欧洲设立区域地仓,降低成本,提升净利率。
投资建议:维持“买入”评级。预计2025-2027年营业收入增速为105%、49%、38%,归母净利润增速为114%、58%、46%,EPS分别为4.99、7.87、11.47元/股,对应PE分别为46x、29x、20x。
风险提示:消费复苏不及预期、市场竞争加剧、上市公司业绩不及预期、国内政策不及预期、海外形势加剧。
财务预测与关键指标
| 项目 | 2024A | 2025E | 2026E | 2027E |
|---------------|-------|-------|-------|-------|
| 营业收入(百万元) | 13,038 | 26,786 | 39,966 | 55,181 |
| 增长率(%) | 106.92 | 105.45 | 49.20 | 38.07 |
| 归属母公司净利润(百万元) | 3,125 | 6,703 | 10,567 | 15,406 |
| 增长率(%) | 188.77 | 114.47 | 57.65 | 45.78 |
| EPS(元/股) | 2.36 | 4.99 | 7.87 | 11.47 |
| 市盈率(P/E) | 34.71 | 46.24 | 29.33 | 20.12 |
研究结论
泡泡玛特凭借IP及产品放量、海外市场拓展和成本优化,实现高增长和高净利率。公司持续推进综合平台布局,国际化战略稳步推进。维持“买入”评级,看好中长期价值。