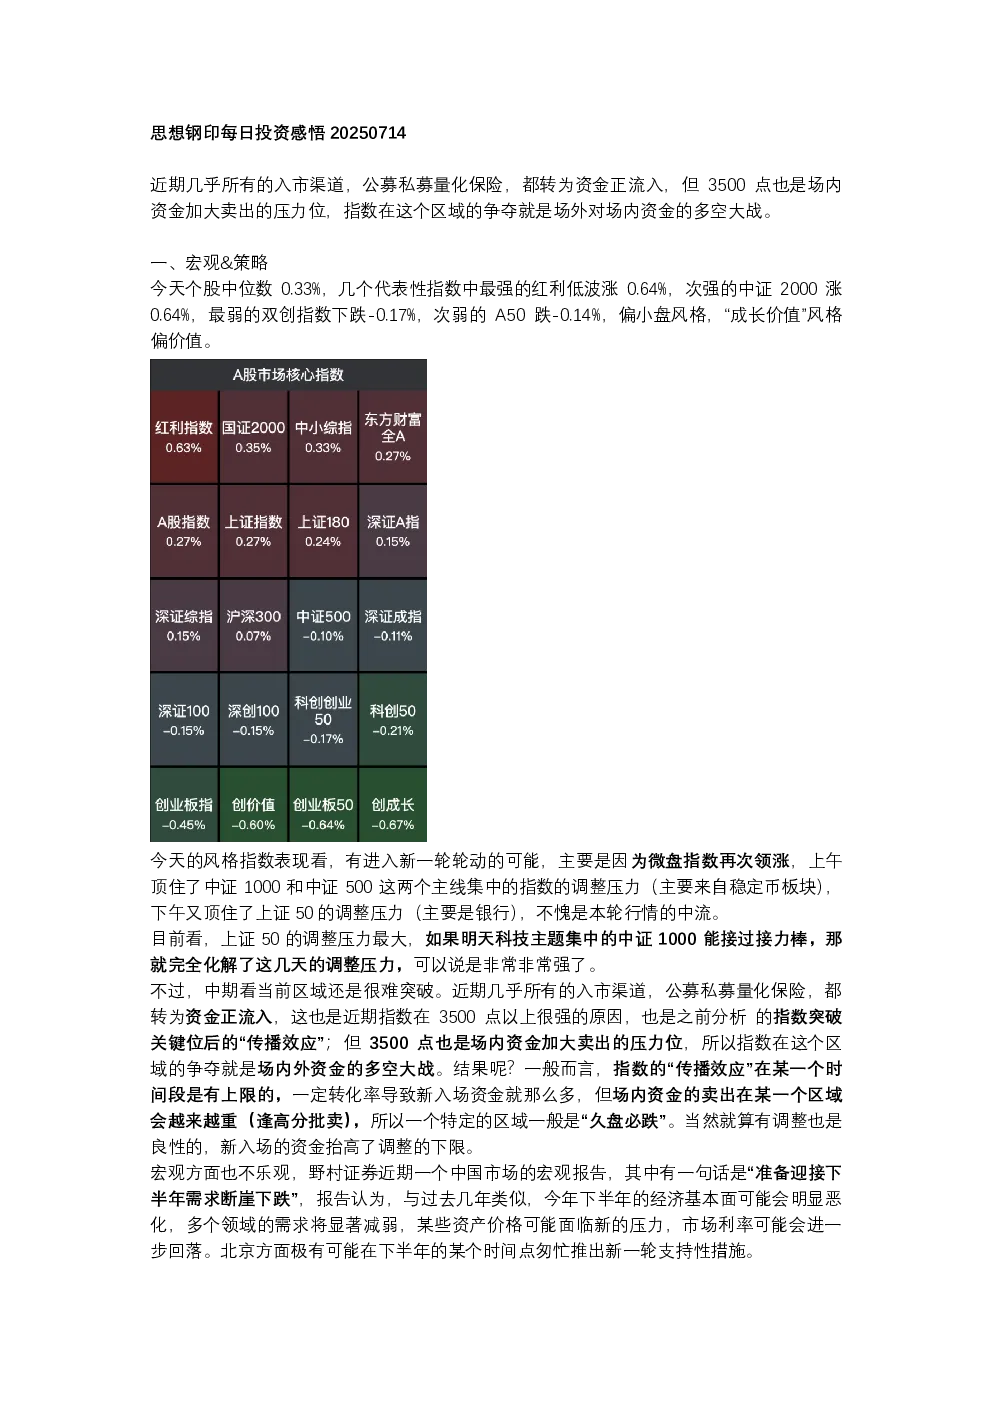
一、宏观&策略
- 市场状态:近期所有入市渠道(公募、私募、量化、保险)资金均转为正流入,但3500点成为场内资金加大卖出的压力位,指数在此区域争夺体现场内外资金多空大战。指数“传播效应”有上限,新入场资金有限,而场内资金卖出压力增大,导致特定区域“久盘必跌”,但调整是良性的,新资金抬高了调整下限。
- 宏观展望:野村证券报告预测下半年中国市场需求断崖式下跌,经济基本面恶化,市场利率可能进一步回落,北京或推出新一轮支持措施。外资行悲观报告增多需警惕。
- 指数分析:震荡&趋势指数维持在90%,处于均值回归区间;散户净持仓指数小幅上升至56%,需关注后续仓位变化,若两三天内减仓则行情未结束,若继续加仓则警惕行情终结。
二、主线&板块
- 风格指数:红利低波和中证2000涨0.64%,双创指数和A50跌0.17%/0.14%;微盘指数领涨,顶住中证1000、中证500和上证50调整压力,体现为本轮行情中流砥柱。
- 板块轮动:
- 高位分歧:元件玻纤、海外算力、游戏、金店、创新药、CXO等强方向出现分歧,需警惕调整。
- 继续调整:银行(估值分歧)、军工(铜关税扰动)、铜铝可能继续调整,军工需关注地面兵装板块企稳。
- 长期左侧:煤炭(反内卷)、养猪(猪肉产量下降推高价格)、航空(供给侧优化,长周期供给趋紧)。
- 中期左侧:饮料、黄金、汽车、小家电等表现落后,调整后或逆势走强,第二波跌幅时介入价值更高。
- 右侧或底部反复:光伏(反内卷)、房地产(新商业模式)、家装建材(行业自律提价)、农化(农药价格周期拐点,龙头业绩反转)。
三、精选问答
- 银行:建议“回调分批买入,看乖离率卖出”,无需强求“足量”持仓,过度集中银行股也属激进策略。
- 房地产:分析逻辑非一次性利好,而是新商业模式变化,股价与历史高点比较无意义,需关注业绩增长而非估值静态值。