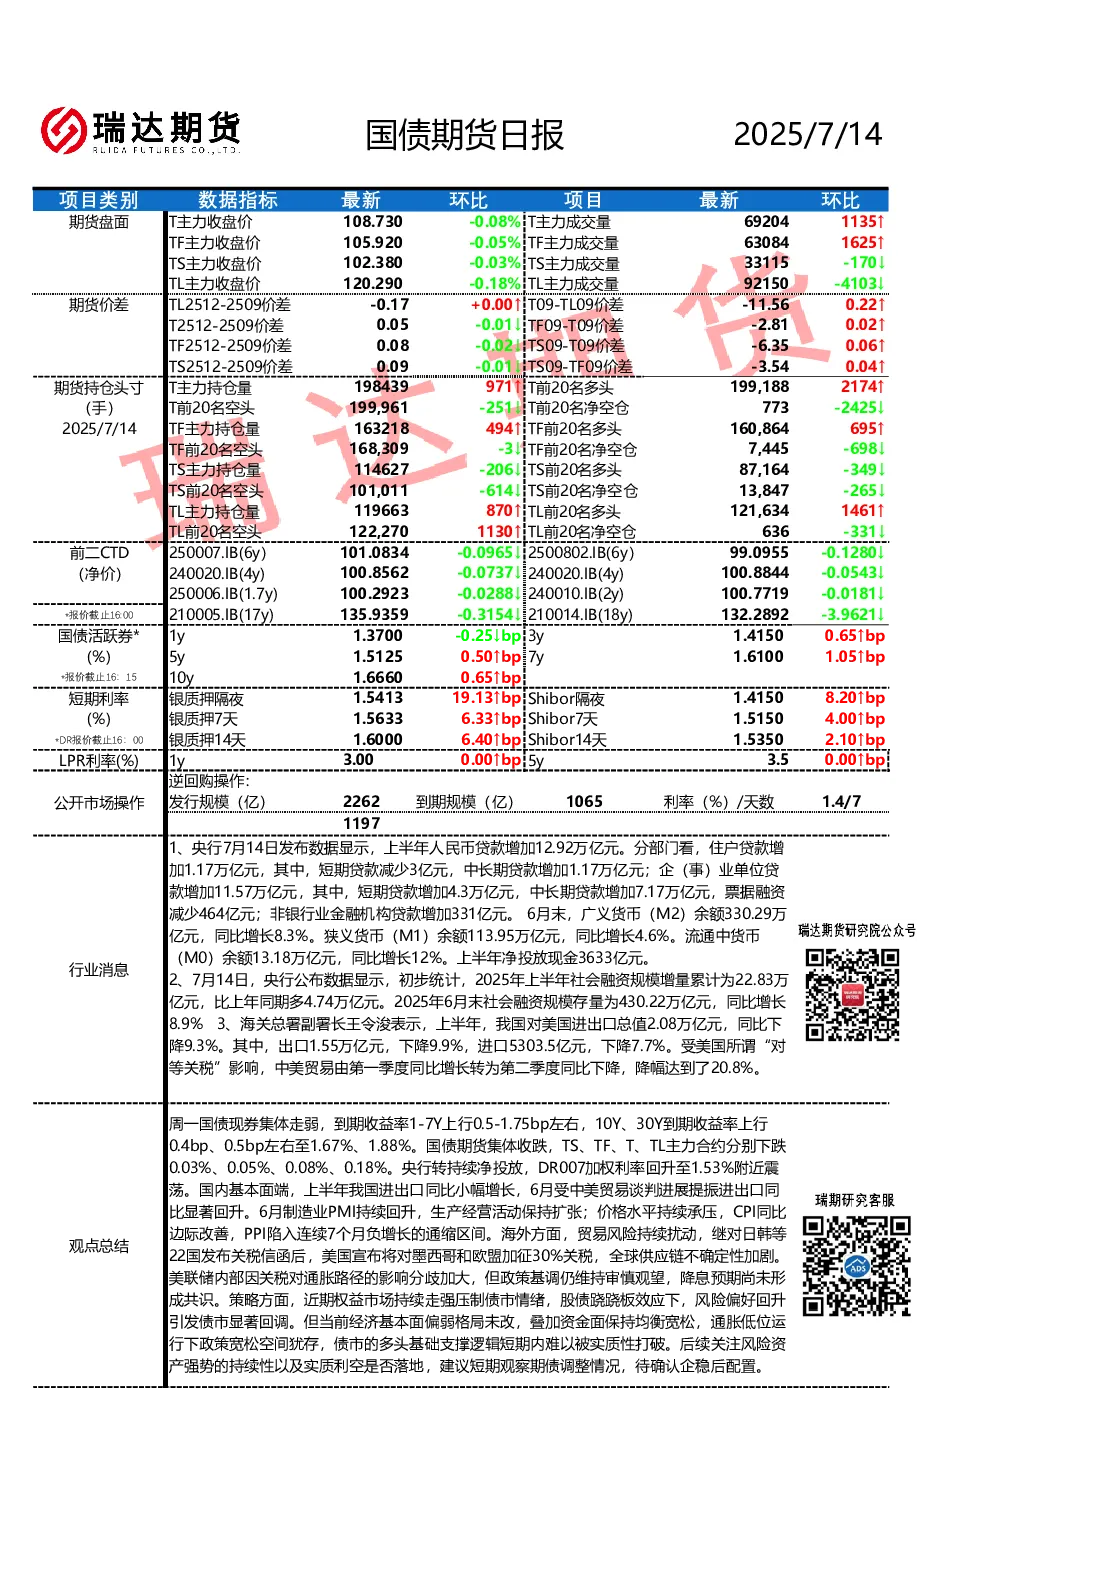
核心观点与关键数据
- 国债期货市场表现:2025年7月14日,国债期货主力合约集体收跌,TS、TF、T、TL主力合约分别下跌0.03%、0.05%、0.08%、0.18%。期货价差方面,TL2512-2509价差收窄0.17,T09-TL09价差扩大0.22,TF09-T09价差扩大0.02,TS09-T09价差扩大0.06,TS09-TF09价差扩大0.04。
- 期货持仓头寸:T主力持仓量上升至198439971手,前20名多头增加2174手,前20名空头减少251手,净空仓减少2425手;TF主力持仓量上升至163218494手,前20名多头增加695手,前20名空头减少3手,净空仓减少698手;TS主力持仓量下降至114627手,前20名多头减少349手,前20名空头减少614手,净空仓减少265手;TL主力持仓量上升至119663870手,前20名多头增加1461手,前20名空头减少1130手,净空仓减少331手。
- 国债活跃券报价:1年期国债到期收益率上行0.25bp至1.37%,3年期上行0.65bp至1.415%,5年期上行0.50bp至1.5125,7年期上行1.05bp至1.61%,10年期上行0.65bp至1.666%,30年期上行0.5bp至1.88%。
- 短期利率:银质押隔夜利率上行19.13bp至1.5413,Shibor隔夜上行8.20bp至1.4150;银质押7天上行6.33bp至1.5633,Shibor7天上行4.00bp至1.5150;银质押14天上行6.40bp至1.6000,Shibor14天上行2.10bp至1.5350。
- 公开市场操作:央行7月14日开展逆回购操作,发行规模2262亿元,到期规模1065亿元,利率1.4%(7天)。
宏观经济与政策背景
- 人民币贷款与货币供应:上半年人民币贷款增加12.92万亿元,住户中长期贷款增加1.17万亿元,企(事)业单位短期贷款增加4.3万亿元;6月末M2余额同比增长8.3%,M1同比增长4.6%,M0同比增长12%。
- 社会融资规模:上半年社会融资规模增量累计为22.83万亿元,同比多4.74万亿元;6月末社会融资规模存量同比增长8.9%。
- 中美贸易:上半年对美进出口总值同比下降9.3%,受美国“对等关税”影响,第二季度同比降幅达20.8%。
- 国内经济数据:6月制造业PMI持续回升,CPI同比边际改善,PPI连续7个月负增长;进出口6月同比显著回升。
海外环境与政策预期
- 全球供应链风险:美国宣布对墨西哥和欧盟加征关税,全球供应链不确定性加剧。
- 美联储政策:美联储内部对关税影响通胀路径存在分歧,政策基调仍审慎观望,降息预期尚未形成共识。
策略建议
- 债市短期回调:权益市场走强压制债市情绪,股债跷跷板效应下债市显著回调。
- 多头基础支撑:经济基本面偏弱,资金面均衡宽松,通胀低位运行下政策宽松空间犹存。
- 后续关注重点:风险资产强势持续性及实质利空落地,建议短期观察期债调整情况,待企稳后配置。
- 重要数据前瞻:7月15日关注中国二季度GDP、6月社消零售、工业增加值;7月16日关注美国6月CPI年率;7月20日关注英国央行行长贝利讲话。
免责声明
本报告中的信息均来源于公开可获得资料,瑞达期货股份有限公司力求准确可靠,但对这些信息的准确性及完整性不做任何保证,据此投资,责任自负。本报告不构成个人投资建议,客户应考虑本报告中的任何意见或建议是否符合其特定状况。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用、刊发,需注明出处为瑞达期货股份有限公司研究院,且不得对本报告进行有悖原意的引用、删节和修改。