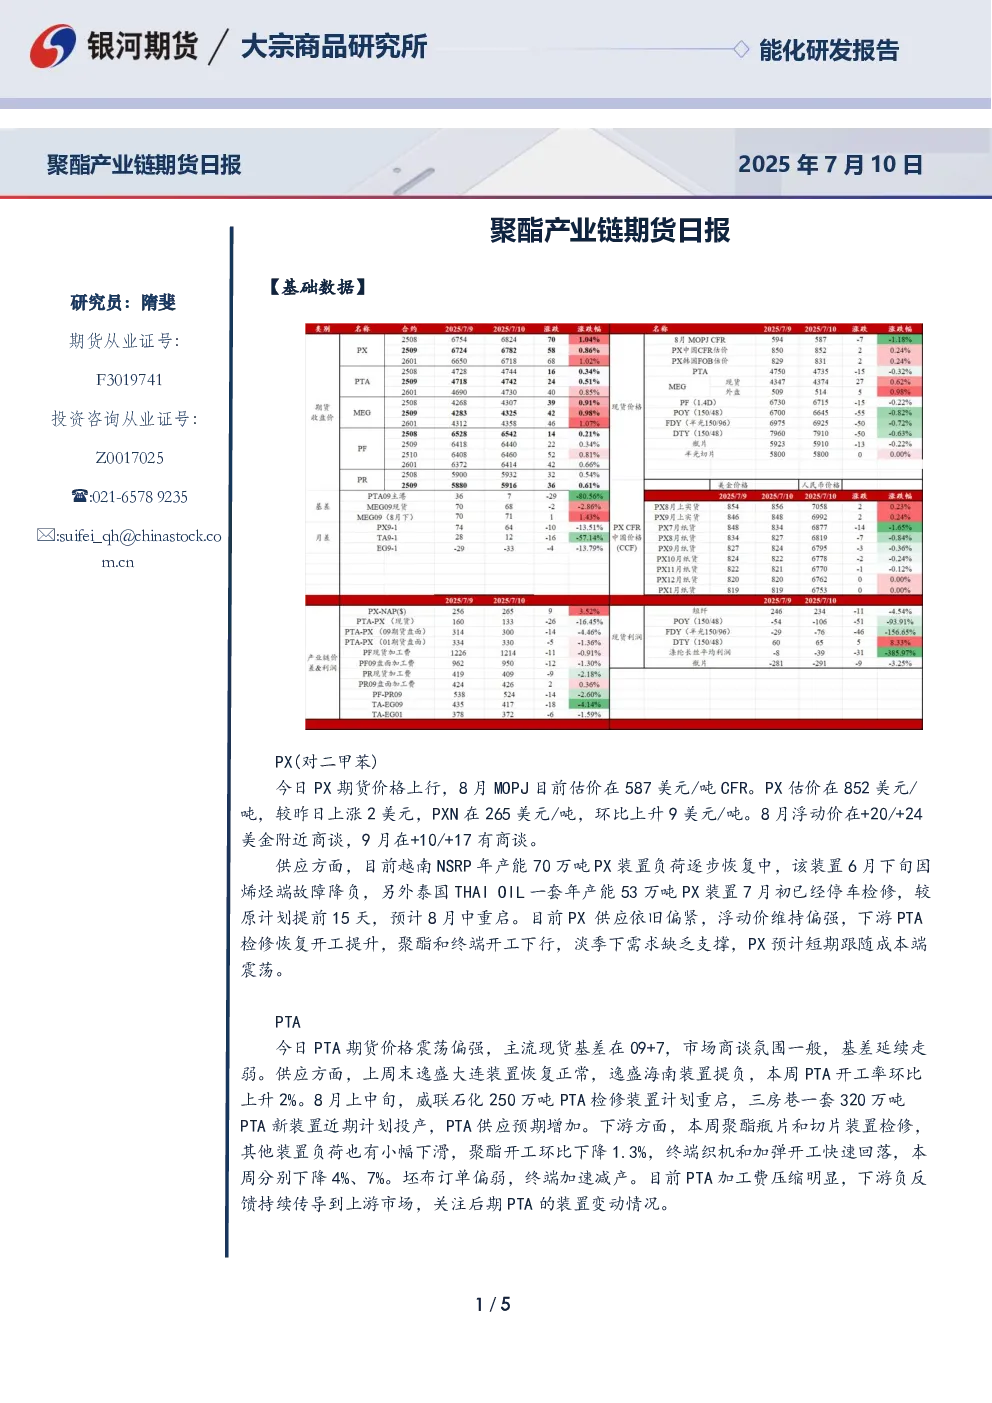
- PX:今日PX期货价格上涨,8月MOPJ估价587美元/吨CFR,PX估价852美元/吨,上涨2美元,PXN环比上升9美元/吨。供应端,越南和泰国PX装置检修恢复,供应偏紧,浮动价维持偏强。下游PTA开工提升,聚酯和终端开工下行,需求缺乏支撑,预计PX短期跟随成本端震荡。
- PTA:今日PTA期货价格震荡偏强,主流现货基差09+7,市场商谈氛围一般,基差延续走弱。供应端,逸盛大连和海南装置恢复,开工率环比上升2%,威联石化检修装置计划重启,三房巷新装置计划投产,供应预期增加。下游聚酯瓶片和切片装置检修,聚酯开工环比下降1.3%,终端织机和加弹开工快速回落,坯布订单偏弱,终端加速减产。PTA加工费压缩明显,下游负反馈持续传导,关注后期装置变动情况。
- 乙二醇:今日乙二醇期货价格上涨,基差稳定,现货09合约升水68-70元/吨附近。供应端,国内外装置重启,开工率回升,港口库存偏低,但8-9月存累库预期。下游聚酯和终端负荷下降,但“反内卷”发酵,煤炭价格反弹,短期市场有一定支撑。
- 短纤:今日短纤震荡维持,现货工厂报价多维稳,产销一般,平均产销49%。江阴华西村和四川吉兴装置检修,宁波某工厂计划停产技改。近期短纤加工差持续走扩,产销一般,坯布订单偏弱,终端加速减产,7月短纤主流大厂仍有减产计划,加工费预计支撑较强。
- 瓶片:近期瓶片加工费走强,华润常州、华润珠海、江阴聚酯瓶片装置计划6月22日起减产20%,逸盛海南、逸盛大化、重庆万凯装置计划7月初停车。下游终端大厂三四季度订单继续招标,瓶片加工费支撑较强,短期瓶片预计跟随原料端震荡整理。