本周重点回顾
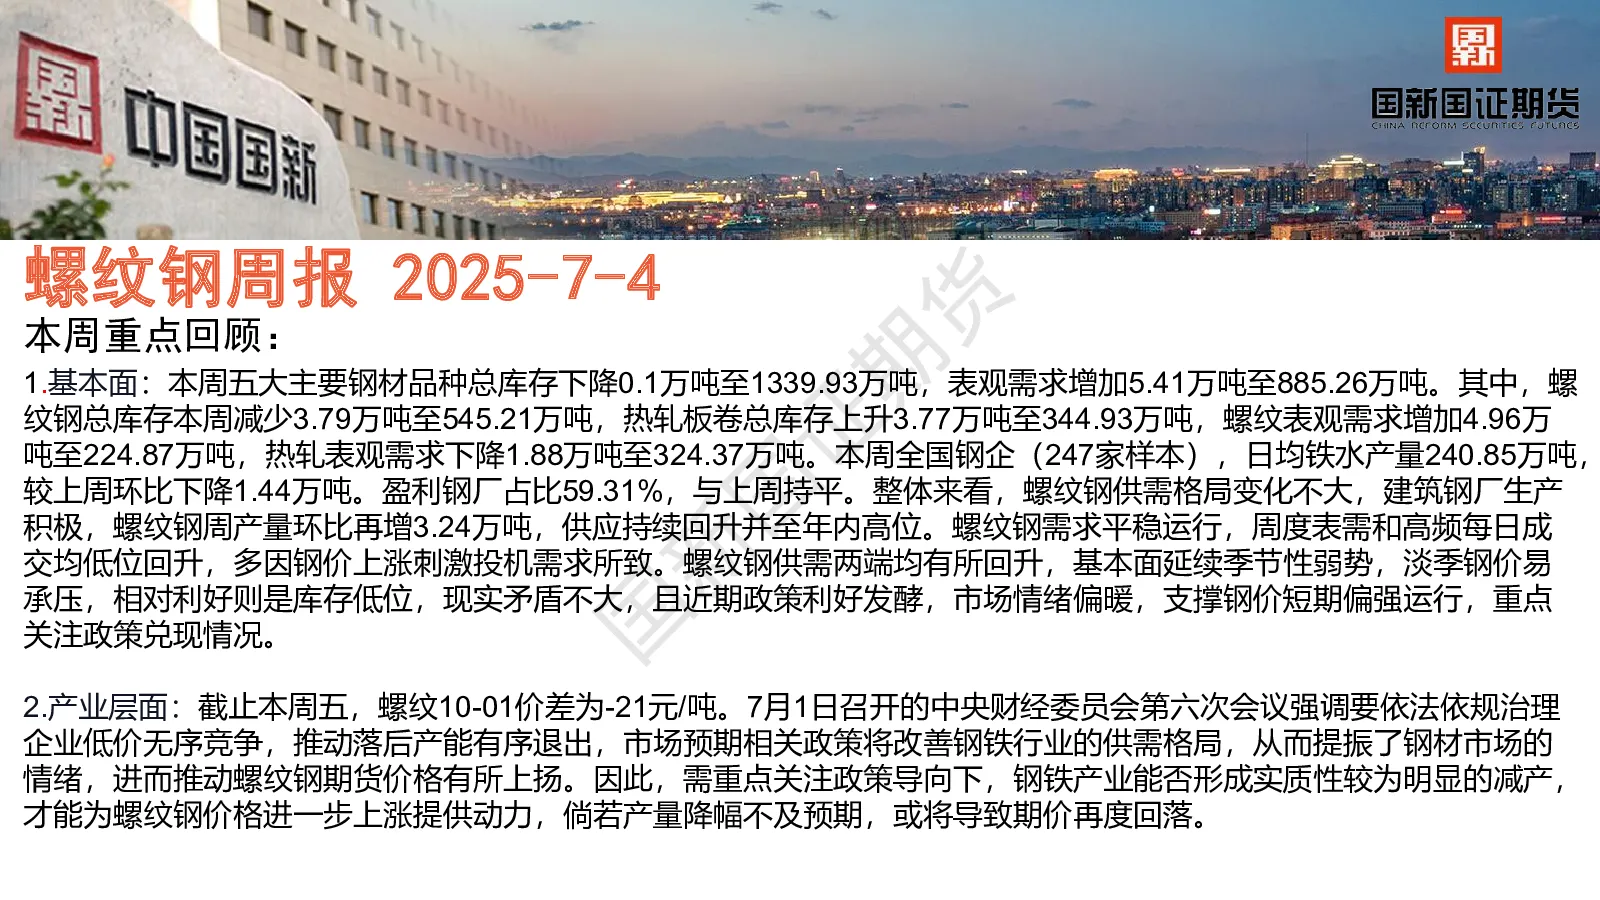
基本面
- 库存与表观需求:五大主要钢材品种总库存下降0.1万吨至1339.93万吨,表观需求增加5.41万吨至885.26万吨。其中,螺纹钢总库存减少3.79万吨至545.21万吨,表观需求增加4.96万吨至224.87万吨;热轧板卷总库存上升3.77万吨至344.93万吨,表观需求下降1.88万吨至324.37万吨。
- 螺纹钢供应:建筑钢厂生产积极,螺纹钢周产量环比再增3.24万吨,供应持续回升并至年内高位。
- 螺纹钢需求:需求平稳运行,周度表需和高频每日成交均低位回升,多因钢价上涨刺激投机需求所致。
- 政策利好:中央财经委员会第六次会议强调治理低价无序竞争,推动落后产能有序退出,市场预期相关政策将改善供需格局,提振市场情绪。
产业层面
- 螺纹10-01价差:截止本周五,螺纹10-01价差为-21元/吨。
- 政策影响:需关注政策导向下,钢铁产业能否形成实质性减产,以推动螺纹钢价格进一步上涨。
期现价格盘面
- 期货市场:主力合约2510合约期价较上周环比上升2.57%,持仓量增加9.57万手。
- 现货市场:主要现货市场杭州市场价格环比上涨3.51%,涨幅最大。
周度钢材数据概览
- 产量:螺纹221.08万吨,环比增加3.24万吨;线材85.47万吨,环比下降0.62万吨;热轧328.14万吨,环比增加0.97万吨;冷轧88.23万吨,环比增加0.17万吨;中厚板162.24万吨,环比增加0.48万吨。
- 表观需求:五大成材周度表观需求885.26万吨,环比上升5.41万吨;螺纹表观需求224.87万吨,环比增加4.96万吨;热轧表观消费324.37万吨,环比下降1.88万吨。
- 库存:全国五大成材库存1339.93万吨,环比下降0.1万吨;厂内库存423.8万吨,环比下降9.72万吨。
全国钢材生产情况
- 铁水产量:日均铁水产量240.85万吨,环比下降1.44万吨。
- 盈利钢厂占比:59.31%,与上周持平。
- 产能利用率:90.29%,环比下降0.54%。
- 高炉开工率:83.46%,环比下降0.36%。
铁矿石基本面数据
- 45港铁矿石库存:总计13878.4万吨,环比下降51.83万吨。
- 日均疏港量:319.29万吨,环比下降6.65万吨。
- 巴西铁矿石发货量:776.7万吨,环比下降81.7万吨。
- 澳洲铁矿石发货量:1730.6万吨,环比下降153.4万吨。
房地产数据
- 商品房销售面积:截止至2025年5月,累计同比下跌2.90%;5月份当月同比下降4.95%。
- 开工、施工、竣工:数据未详细展开。
制造业产量
- 汽车产量:2025年5月累计值12.67%,其中乘用车14.12%,新能源车45.16%。
- 家电产量:部分品种环比下降,部分品种环比上升。
- 挖掘机产量:2025年5月累计值13.44%。
- 金属炼制设备产量:2025年5月累计值-41.68%。
- 水泥专用设备产量:2025年5月累计值8.09%。
- 拖拉机产量:部分品种环比下降,部分品种环比上升。
研究结论
- 螺纹钢供需两端均有所回升,基本面延续季节性弱势,淡季钢价易承压。
- 库存低位,现实矛盾不大,政策利好发酵,市场情绪偏暖,支撑钢价短期偏强运行。
- 重点关注政策兑现情况,钢铁产业能否形成实质性减产,以推动螺纹钢价格进一步上涨。