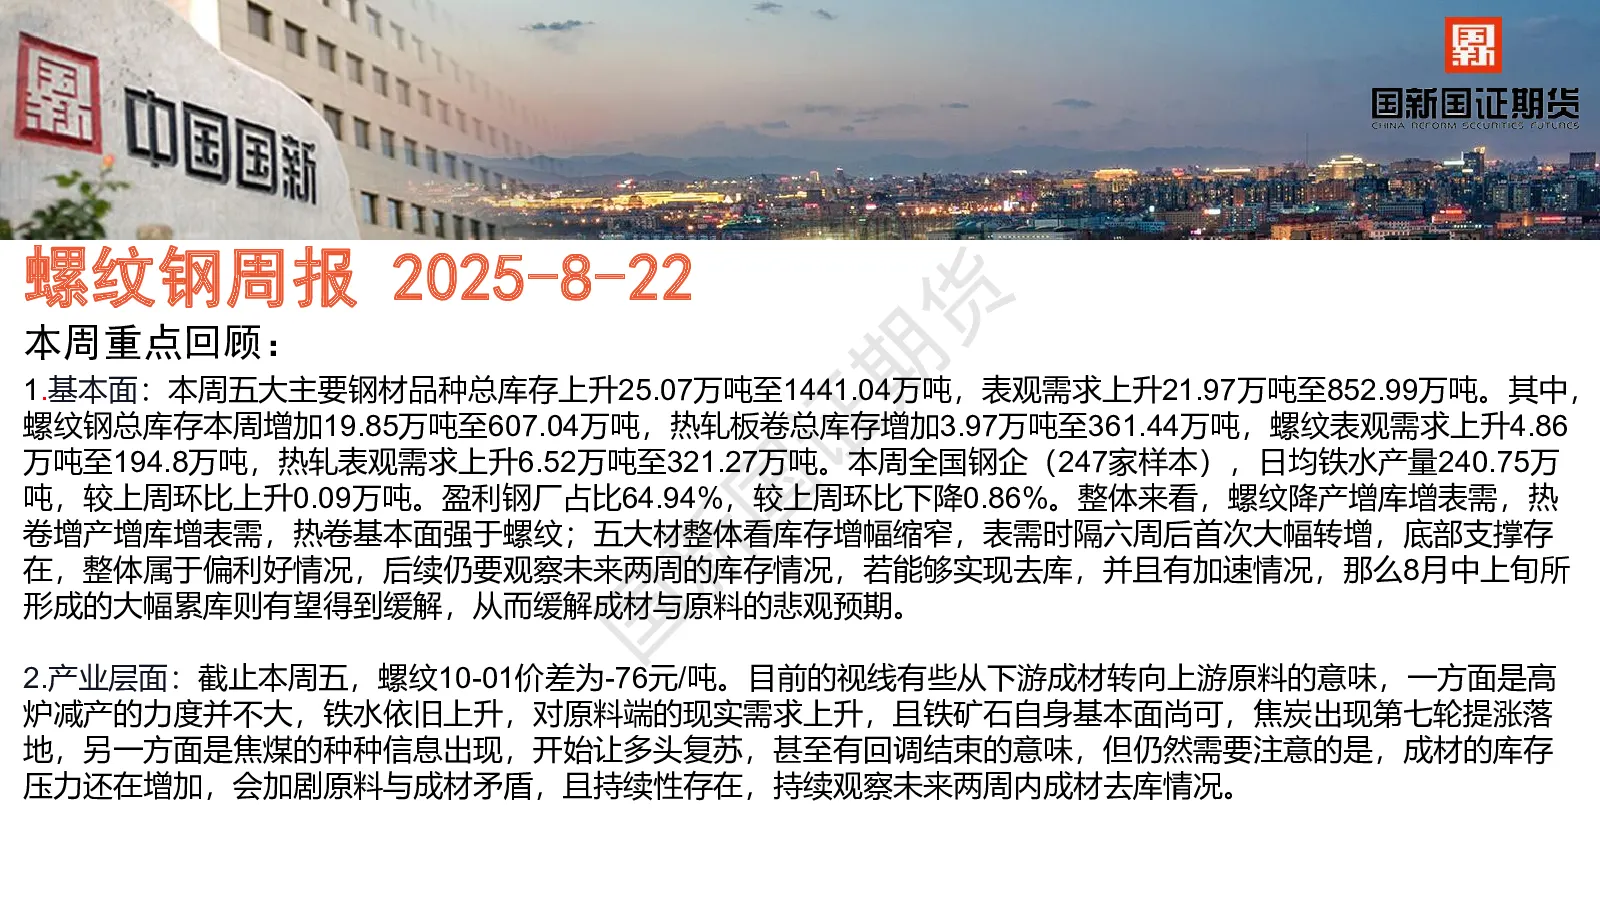
本周重点回顾
基本面
- 库存与表观需求:五大主要钢材品种总库存上升25.07万吨至1441.04万吨,表观需求上升21.97万吨至852.99万吨。螺纹钢库存增加19.85万吨至607.04万吨,热轧板卷库存增加3.97万吨至361.44万吨。螺纹表观需求上升4.86万吨至194.8万吨,热轧表观需求上升6.52万吨至321.27万吨。
- 钢厂生产情况:全国钢企日均铁水产量240.75万吨,环比上升0.09万吨。盈利钢厂占比64.94%,环比下降0.86%。产能利用率90.25%,环比上升0.03%;高炉开工率83.36%,环比下降0.23%。
- 整体判断:螺纹降产增库增表需,热轧增产增库增表需,热卷基本面强于螺纹。五大材整体库存增幅缩窄,表需时隔六周后首次大幅转增,底部支撑存在,整体偏利好。需观察未来两周库存去库情况,若加速去库,则8月中上旬累库有望缓解,从而缓解成材与原料悲观预期。
产业层面
- 价差与原料需求:螺纹10-01价差为-76元/吨。高炉减产力度不大,铁水上升,原料端现实需求增加。铁矿石基本面尚可,焦炭提涨落地,焦煤信息开始让多头复苏。
- 矛盾与观察:成材库存压力增加,加剧原料与成材矛盾。需持续观察未来两周成材去库情况。
期现价格
- 螺纹钢:期货和现货普遍下跌,主力合约2510期价环比下跌2.16%,持仓量减少20.63万手。北京市场价格环比下跌1.52%,跌幅最大。
周度钢材数据概览
- 消费:五大成材表观需求852.99万吨,环比上升21.97万吨。螺纹表观需求194.8万吨,环比上升4.86万吨;热卷表观消费321.27万吨,环比上升6.52万吨。
- 库存:全国五大成材库存1441.04万吨,环比上升25.07万吨。除中厚板外,其余品种库存均环比上升。
- 厂内库存:钢厂库存423.83万吨,环比下降1.3万吨。除螺纹钢外,其余品种厂内库存均环比下降。
全国钢材生产情况
- 铁水产量:日均铁水产量240.75万吨,环比上升0.09万吨。
- 盈利钢厂占比:64.94%,环比下降0.86%。
- 产能利用率:90.25%,环比上升0.03%。
- 高炉开工率:83.36%,环比下降0.23%。
铁矿石基本面
- 港口库存:45港铁矿石库存13845.2万吨,环比上升25.93万吨。
- 疏港量:日均疏港量325.74万吨,环比下降8.93万吨。
- 巴西发货量:截至8月15日,936.3万吨,环比上升205.8万吨。
- 澳洲发货量:1457.7万吨,环比下降60.6万吨。
房地产数据
- 商品房销售面积:截止至2025年7月,累计值51559.77万平方米,累计同比下跌4.00%。
- 30大中城市成交面积:7月份719.51万平方米,当月同比下降11.73%。
研究结论
- 短期利好:五大材库存增幅缩窄,表需转增,底部支撑存在,整体偏利好。
- 长期观察:需关注未来两周库存去库情况,若加速去库,则成材与原料悲观预期有望缓解。
- 产业矛盾:成材库存压力增加,加剧原料与成材矛盾,需持续观察成材去库情况。