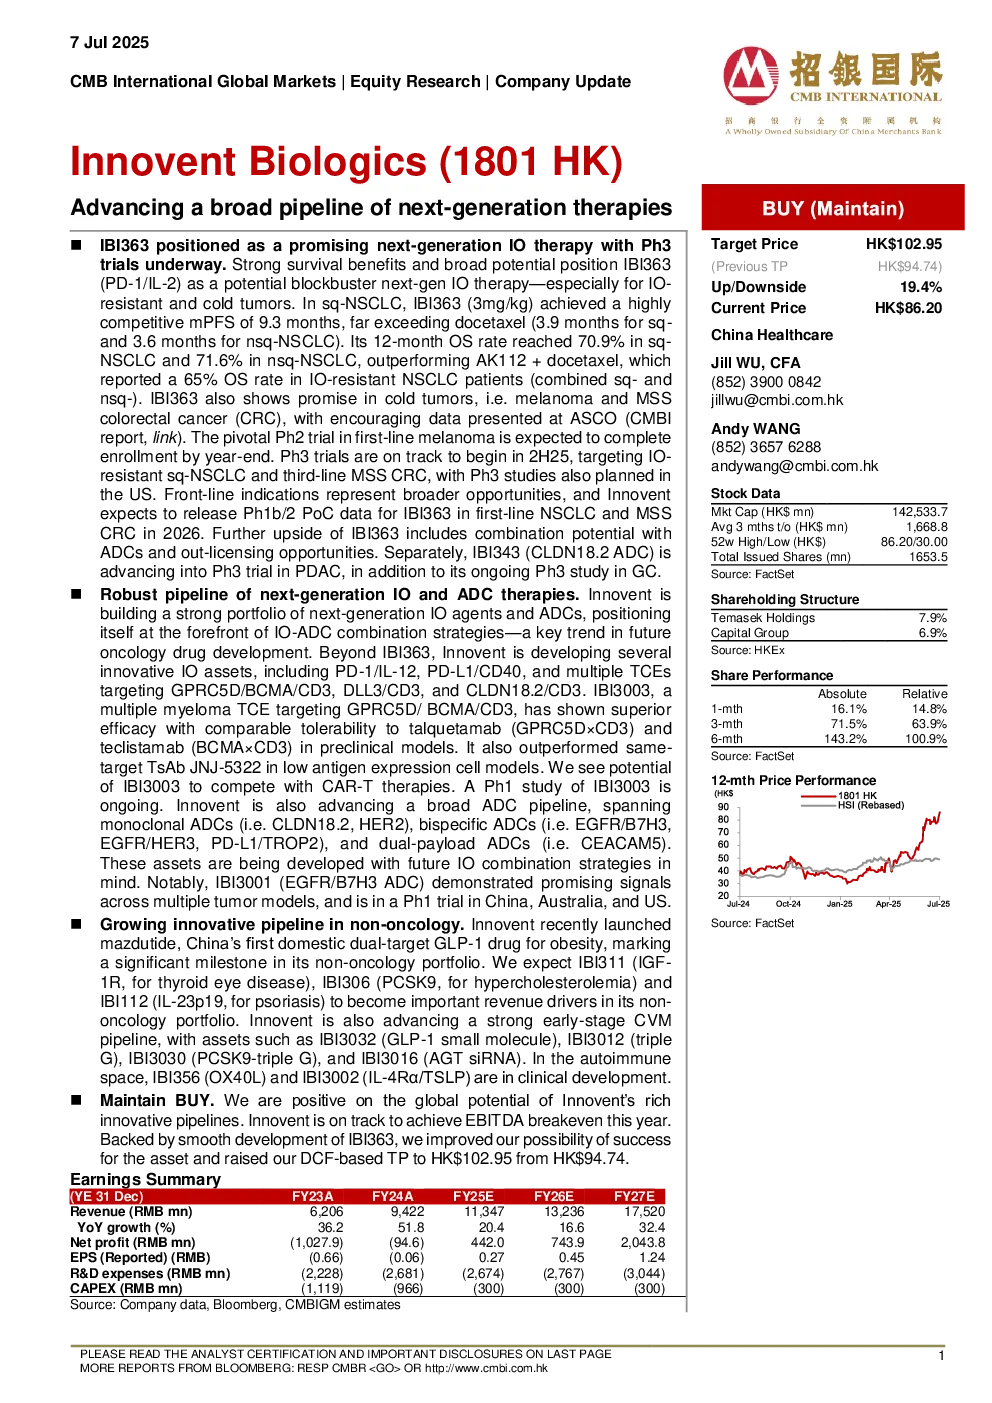
Innovent Biologics 的研报重点介绍了其创新药物管线的进展和未来发展潜力。
核心观点
Innovent 正在推进一系列下一代免疫检查点抑制剂(IO)和抗体偶联药物(ADC)疗法,并已在非肿瘤领域取得突破性进展。其核心产品 IBI363 作为一种新型 IO 疗法,在晚期非小细胞肺癌(NSCLC)和冷肿瘤(如黑色素瘤和 MSS 结直肠癌)中展现出显著疗效,III 期临床试验预计将在 2025 年下半年开始。Innovent 还拥有丰富的下一代 IO 和 ADC 药物管线,包括 PD-1/IL-12、PD-L1/CD40 等创新 IO 药物,以及针对 GPRC5D/BCMA/CD3、DLL3/CD3、CLDN18.2/CD3 等靶点的多特异性抗体药物偶联物。其中,IBI3003 作为一种靶向 GPRC5D/BCMA/CD3 的多发性骨髓瘤治疗药物,在临床前模型中表现出优于 CAR-T 疗法的潜力。此外,Innovent 在非肿瘤领域也取得了重要进展,其自主研发的双靶点 GLP-1 药物 mazdutide 已成为中国首个获批的肥胖症治疗药物,预计将成为公司非肿瘤领域的重要收入来源。
关键数据
- IBI363 在 sq-NSCLC 中实现了 9.3 个月的 mPFS,远超多西他赛(3.9 个月),12 个月 OS 率达到 70.9%。
- IBI363 在黑色素瘤和 MSS 结直肠癌中也展现出积极数据,III 期临床试验预计将在 2025 年完成招募。
- IBI3003 在临床前模型中表现出优于 talquetamab 和 teclistamab 的疗效,且耐受性良好。
- 公司预计 2026 年将发布 IBI363 在一线 NSCLC 和 MSS 结直肠癌中的 IBIb/2 期临床数据。
研究结论
维持“买入”评级。Innovent 拥有丰富的创新药物管线,且 IBI363 发展顺利,公司有望在 2025 年实现 EBITDA 盈利。基于对未来成功的可能性提升,分析师将基于 DCF 的目标价上调至 102.95 港元。
目标价
102.95 港元(前值 94.74 港元)
估值方法
DCF 估值法
风险提示
临床研发风险、市场竞争风险、政策风险等。