一、研究观点
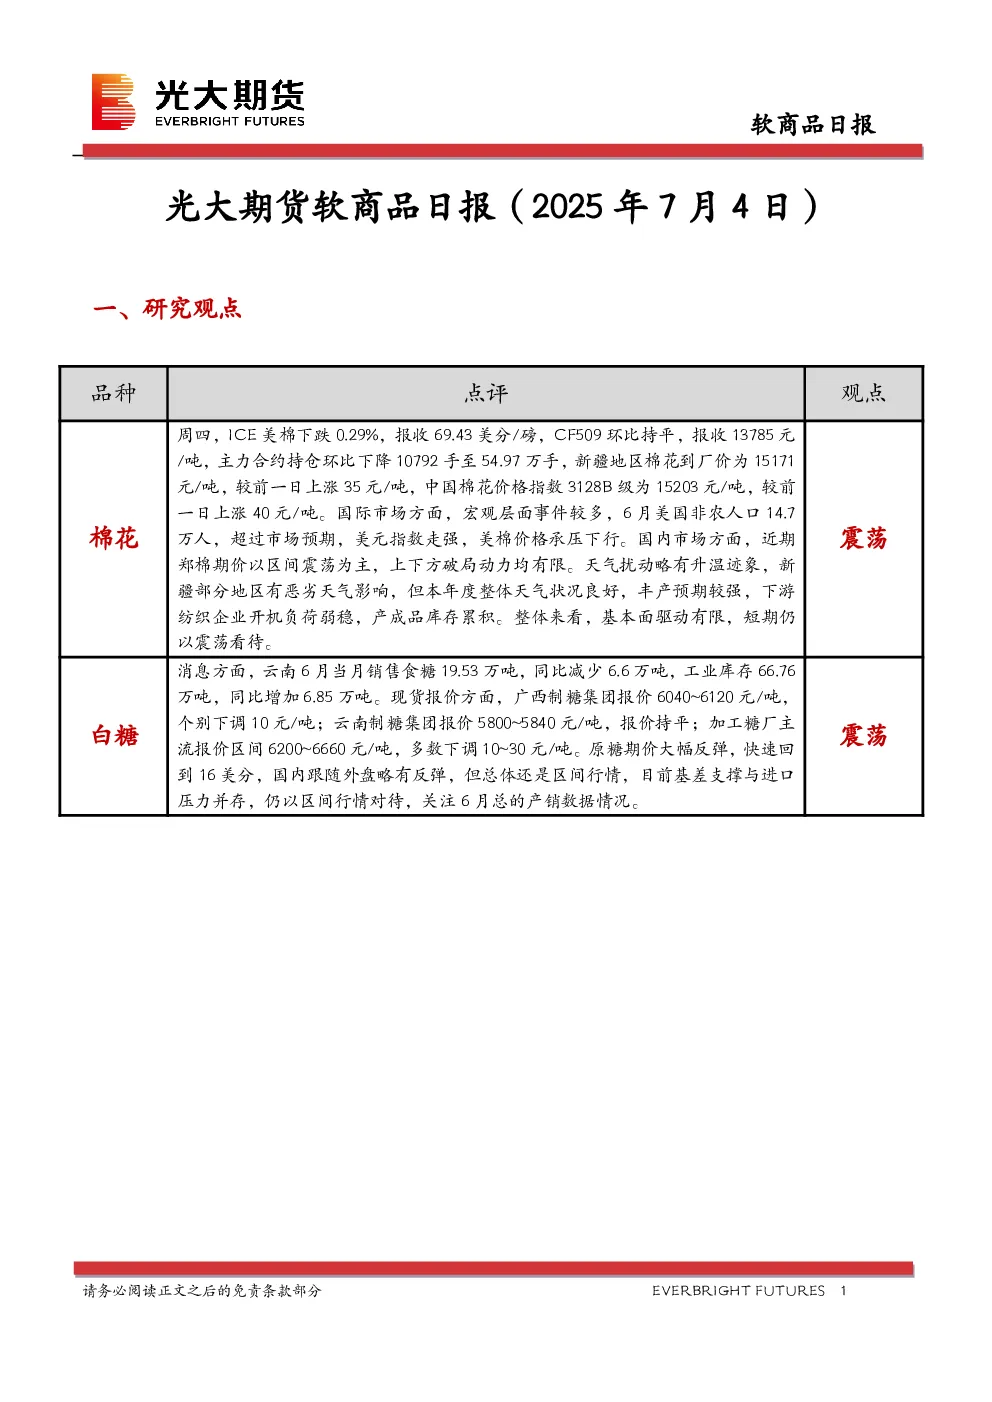
- 棉花:ICE美棉下跌,国内郑棉主力合约区间震荡,持仓下降,新疆棉花到厂价上涨,下游开工负荷弱稳,产成品库存累积。基本面驱动有限,短期震荡。
- 白糖:云南6月食糖销售减少,工业库存增加,现货价格多数下调。原糖期价反弹,国内跟随外盘略涨,基差支撑与进口压力并存,仍以区间行情对待,关注6月总产销数据。
二、日度数据监测
- 棉花:9-1合约价差0,主力基差1418,新疆现货15171元/吨(涨35元),全国现货15203元/吨(涨40元)。
- 白糖:9-1合约价差186,主力基差343,南宁现货6060元/吨(降10元),柳州现货6110元/吨(持平)。
三、市场信息
- 棉花:仓单下降50张至10140张,有效预报266张;到厂价新疆15171元/吨,河南15271元/吨等;纱线开工52.2(降0.2),库存28.8(升0.2);短纤布开工48.9(持平),库存33.2(持平)。
- 白糖:仓单下降55张至23520张,有效预报0张;南宁现货降10元至6060元/吨,柳州持平至6110元/吨。
四、图表分析
- 棉花:主力合约收盘价、基差、价差等图表显示区间震荡格局;仓单及有效预报下降。
- 白糖:主力合约收盘价、基差、价差等图表显示区间行情;仓单及有效预报下降。
五、研究团队
- 张笑金(资源品研究总监)、张凌璐(资源品分析师)、孙成震(资源品分析师)。
六、免责声明
信息来源公开资料,准确性不保证,观点仅供参考,不构成投资建议,风险自负。