第一部分 相关数据
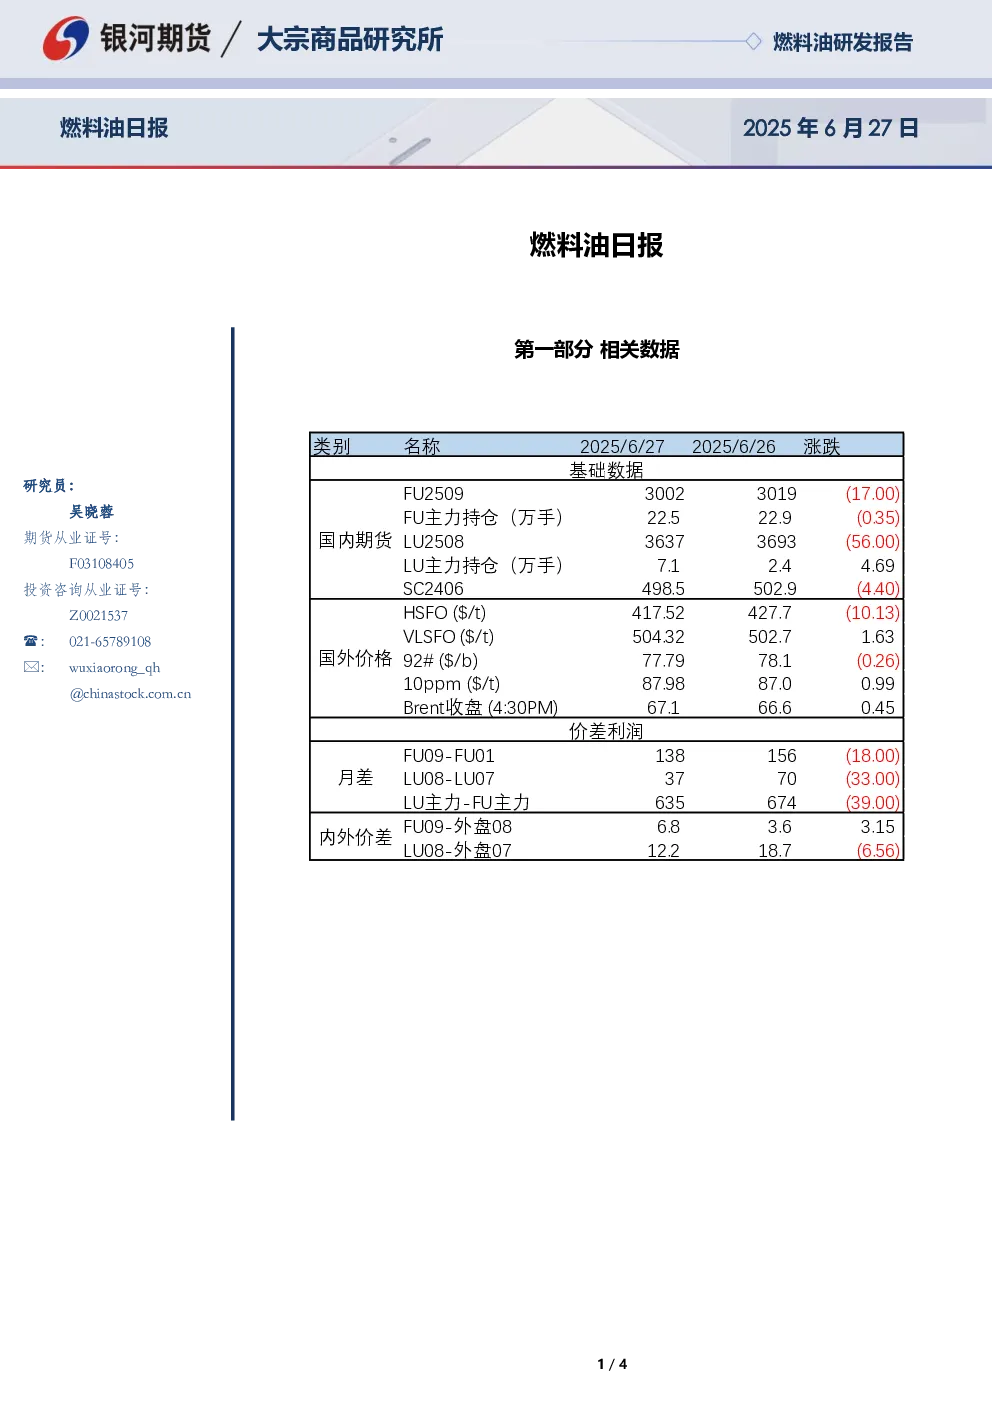
- 主力合约价格:FU主力合约跌17.00元至30219元/吨,LU主力合约跌56.00元至36369元/吨。
- 主力持仓:FU主力持仓22.5万手,LU主力持仓2.44万手。
- 现货价格:HSFO ($/t) 417.5,VLSFO ($/t) 504.3,92# ($/b) 77.79,10ppm ($/t) 87.9。
- 国际价格:Brent收盘67.16,FU09-FU01月差138156,LU08-LU07月差37700,LU主力-FU主力价差63567,FU09-外盘价差3.63,LU08-外盘价差18.71。
- 月差:新加坡高硫July/Aug月差3.0至2.5美金/吨,低硫July/Aug月差5.0至5.3美金/吨。
第二部分 市场研判
- 新加坡纸货市场:高硫低硫月差持续收窄。
- 重要资讯:俄罗斯7月西部港口石油日出口量预计约193万桶,炼厂离线产能预计下降3.7%至321万吨。
- 高硫燃料油:现货贴水持续回落,裂解受旺季发电需求支撑。俄罗斯高硫出港近端低位,伊以冲突后埃及和沙特高硫进口需求预期增长。中国传更改燃料油消费税抵扣预期,进料需求预期环比上行。
- 低硫燃料油:现货贴水震荡,供应持续回升但下游需求疲弱。尼日利亚Dangote汽油装置运行不稳定,南苏丹低硫原料供应回归,Al-Zour低硫出口回升。中国低硫25年第三批出口配额预期下发,国内市场供应充裕需求稳定。
第三部分 相关附图
- 附图:新加坡高硫/低硫现货贴水、高低硫价差、高硫/低硫裂解等图表。
研究结论
- 高硫燃料油市场短期支撑较强,但需关注俄罗斯炼厂产能变化及伊以冲突后续影响。
- 低硫燃料油市场供应过剩,需求疲弱,价格承压。
- 中国市场低硫配额充沛,供应充裕,需求稳定。