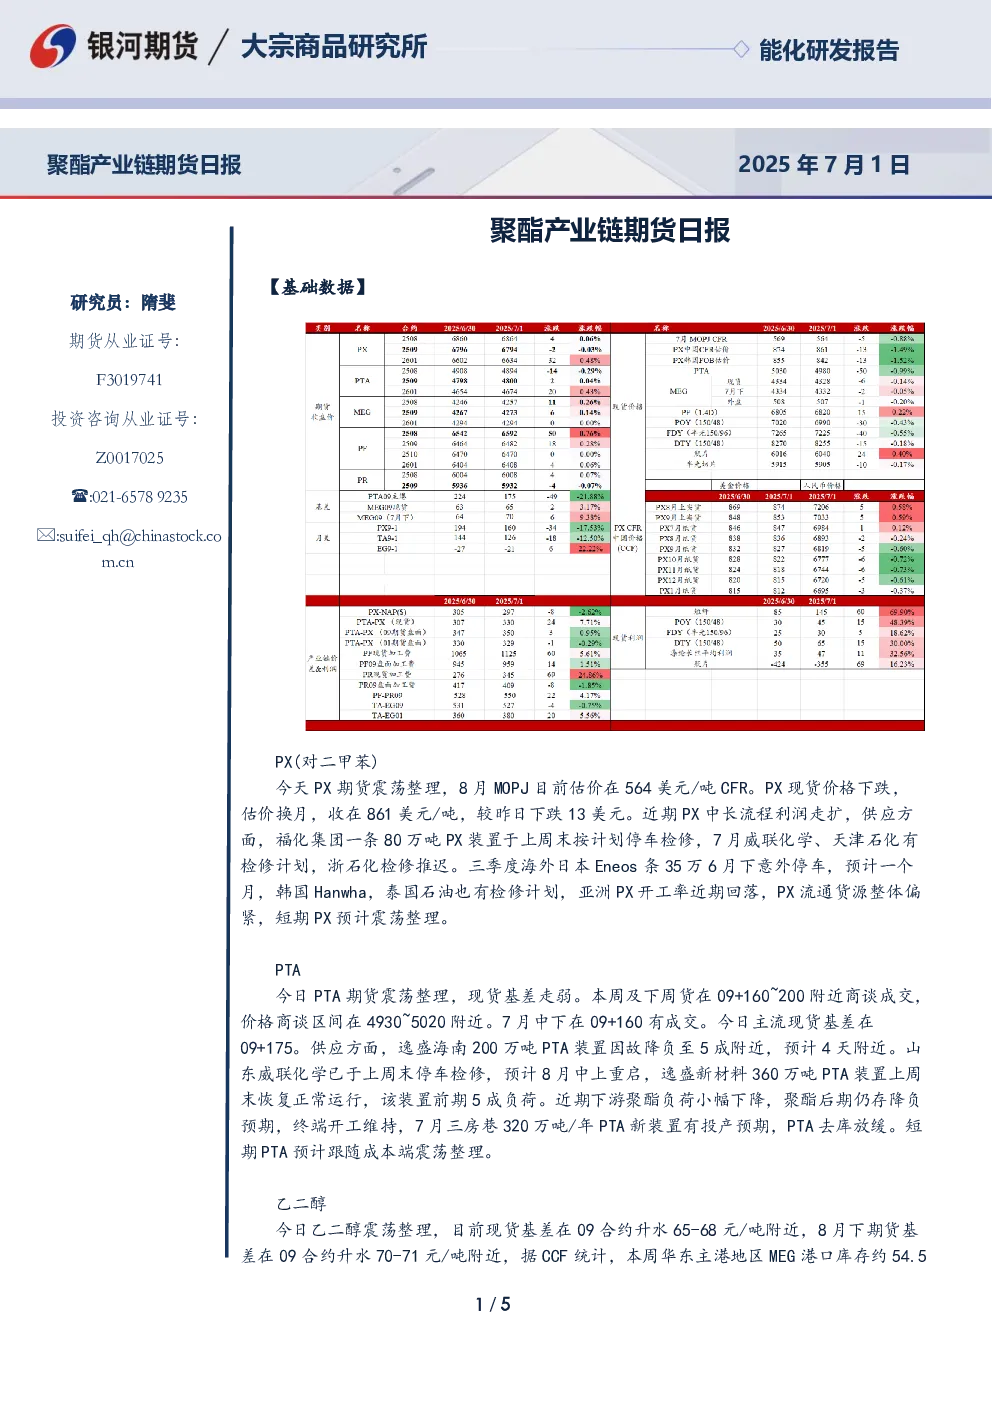
聚酯产业链期货日报(2025年7月1日)
PX(对二甲苯)
- 市场表现:今日PX期货震荡整理,8月MOPJ估价在564美元/吨CFR,现货价格下跌至861美元/吨,较昨日下跌13美元。
- 供应情况:福化集团80万吨PX装置检修,威联化学、天津石化计划检修,浙石化检修推迟。三季度海外装置(日本Eneos、韩国Hanwha、泰国石油)有检修计划,亚洲PX开工率回落,流通货源偏紧。
- 短期预测:PX预计震荡整理。
PTA(精对苯二甲酸)
- 市场表现:PTA期货震荡整理,现货基差走弱,本周及下周货商谈成交在09+160~200附近,价格商谈区间4930~5020附近。
- 供应情况:逸盛海南200万吨PTA装置降负至5成附近,威联化学检修,逸盛新材料装置恢复运行。7月三房巷320万吨PTA新装置有投产预期,PTA去库放缓。
- 短期预测:PTA跟随成本端震荡整理。
乙二醇
- 市场表现:乙二醇震荡整理,现货基差在09合约升水65-68元/吨附近,8月下期货基差升水70-71元/吨附近。华东主港MEG港口库存约54.5万吨,环比下降7.7万吨。
- 供应情况:沙特MEG装置受电力因素影响停车,预计1-2周内恢复。下游聚酯负荷下降,需求预期偏弱。
- 短期预测:乙二醇震荡偏弱运行。
短纤
- 市场表现:短纤震荡收涨,工厂报价维持,直纺涤短平均产销47%。四川吉兴20万吨装置检修,预计7月上旬重启。
- 供应情况:部分大厂提货紧张,供应偏紧,加工费走强。7月大厂仍有减产计划,下游开工稳定。
- 短期预测:短纤加工费预计支撑较强。
PR(瓶片)
- 市场表现:聚酯瓶片工厂报价局部下调30-50元不等,部分大厂8月订单放量成交。7-9月订单成交在5950-6100元/吨出厂。
- 供应情况:三房巷100万吨产能减产,华润常州、华润珠海等装置计划6月22日起减产20%,逸盛海南、逸盛大化、重庆万凯装置计划7月初停车。
- 短期预测:瓶片跟随原料端震荡整理。