核心观点与关键数据
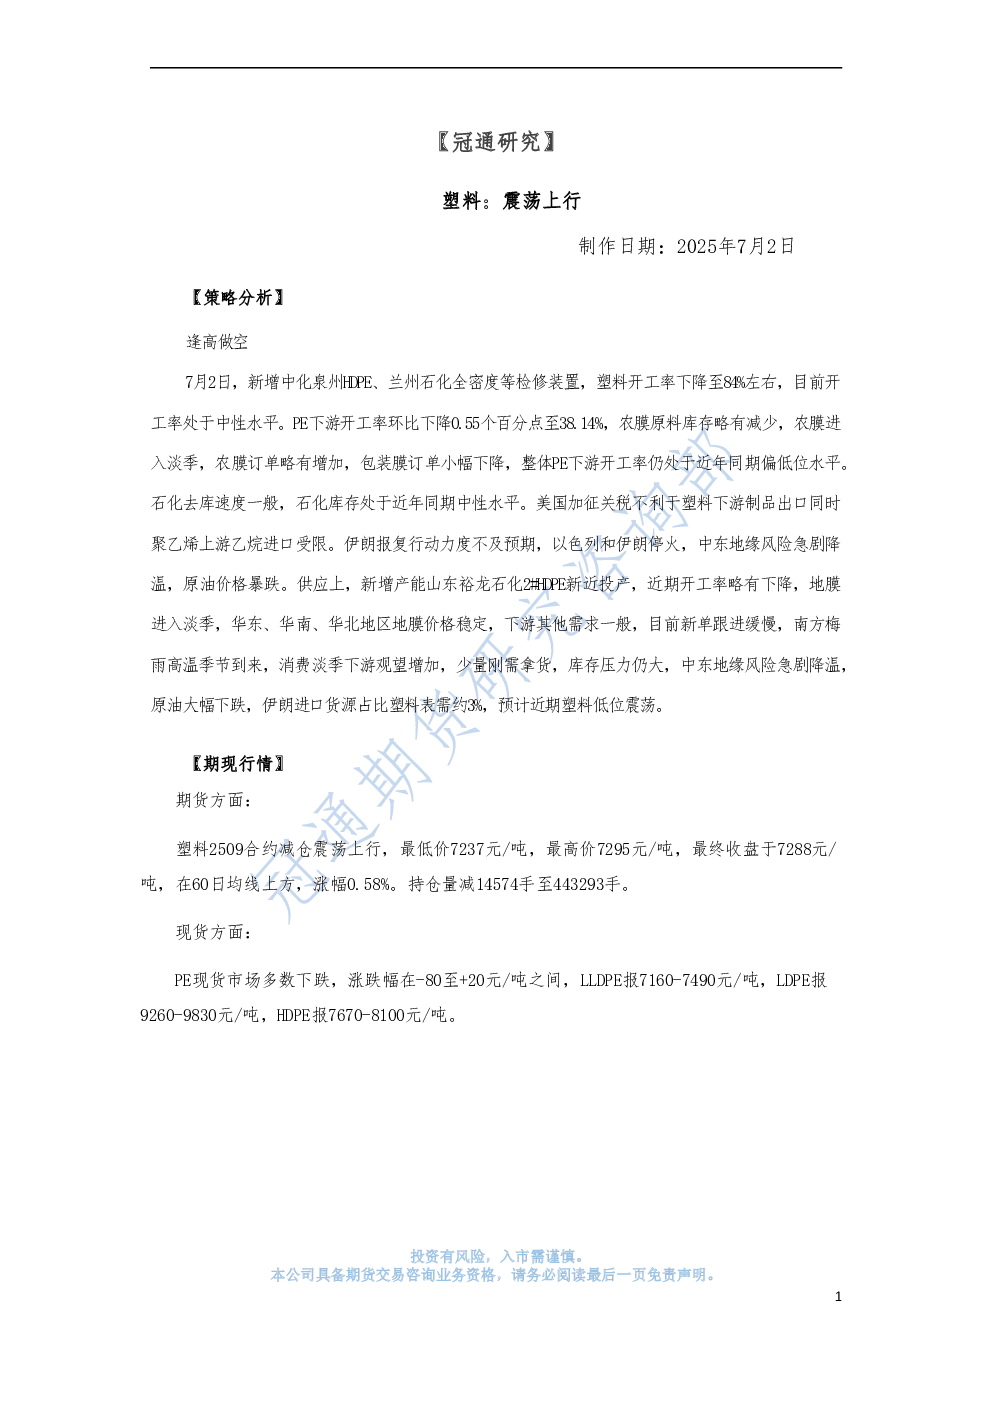
- 供应端:中化泉州HDPE、兰州石化全密度等检修装置新增,塑料开工率下降至84%左右,处于中性水平;山东裕龙石化2#HDPE新近投产,近期开工率略有下降。
- 需求端:PE下游开工率环比下降0.55个百分点至38.14%,农膜原料库存略有减少,农膜进入淡季,农膜订单略有增加,包装膜订单小幅下降,整体PE下游开工率处于近年同期偏低位水平。
- 库存与价格:石化库存处于近年同期中性水平,去库速度一般;期货方面,塑料2509合约减仓震荡上行,收盘于7288元/吨,涨幅0.58%;现货方面,PE现货市场多数下跌,LLDPE报7160-7490元/吨,LDPE报9260-9830元/吨,HDPE报7670-8100元/吨。
- 原料端:布伦特原油09合约在67美元/桶附近震荡,东北亚乙烯价格环比持平于860美元/吨,东南亚乙烯价格环比持平于850美元/吨。
研究结论
- 地缘风险降温:中东地缘风险急剧降温,原油价格暴跌,伊朗报复行动力度不及预期,以色列和伊朗停火,对塑料供应影响有限。
- 需求淡季:地膜进入淡季,下游观望增加,少量刚需拿货,库存压力仍大;南方梅雨高温季节到来,消费淡季下游跟进缓慢。
- 市场预期:伊朗进口货源占比塑料表需约3%,预计近期塑料低位震荡。
交易策略