核心观点与关键数据
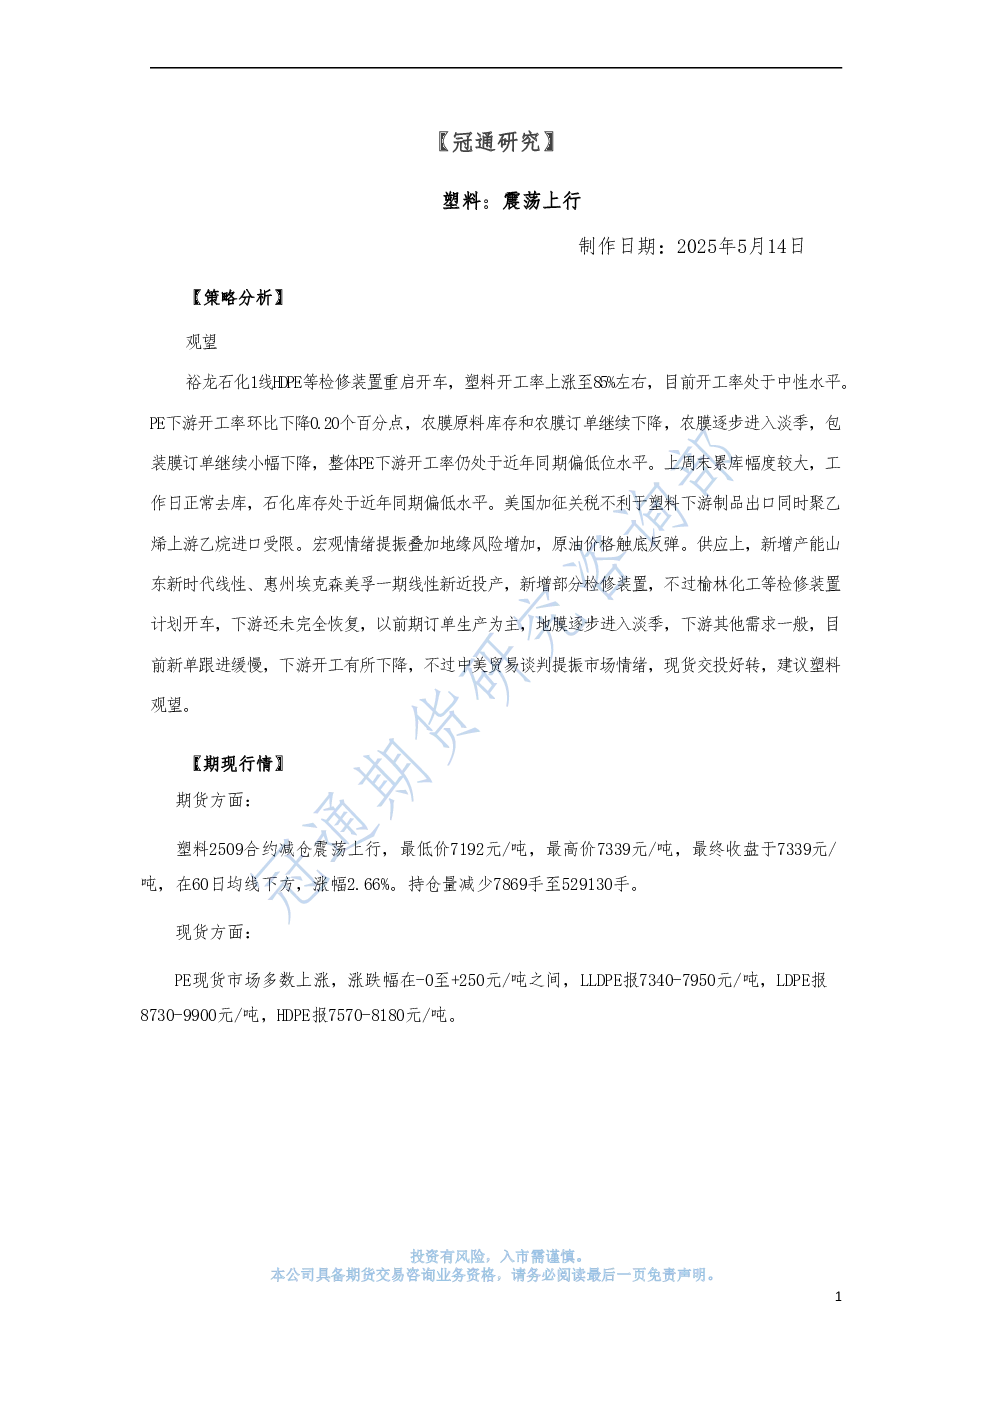
- 市场状态:塑料市场震荡上行,裕龙石化1线HDPE等检修装置重启,塑料开工率上涨至85%左右,处于中性水平。
- 下游需求:PE下游开工率环比下降0.20个百分点至38.69%,农膜原料库存和农膜订单继续下降,农膜逐步进入淡季,包装膜订单继续小幅下降,整体PE下游开工率处于近年同期偏低位水平。
- 库存情况:周三石化早库环比下降2万吨至82万吨,较去年同期低了7万吨,周末累库幅度较大,工作日正常去库,石化库存处于近年同期偏低水平。
- 原料端:布伦特原油07合约上涨至66美元/桶,东北亚乙烯价格环比持平于870美元/吨,东南亚乙烯价格环比持平于780美元/吨。
研究结论
- 供应端:新增产能山东新时代线性、惠州埃克森美孚一期线性新近投产,但榆林化工等检修装置计划开车,下游需求尚未完全恢复,地膜逐步进入淡季,下游其他需求一般,新单跟进缓慢。
- 宏观因素:美国加征关税不利于塑料下游制品出口,聚乙烯上游乙烷进口受限;中美贸易谈判提振市场情绪,原油价格触底反弹。
- 期现行情:塑料2509合约减仓震荡上行,最终收盘于7339元/吨,涨幅2.66%,持仓量减少7869手至529130手。PE现货市场多数上涨,涨跌幅在-0至+250元/吨之间。
- 建议:建议塑料观望。
图表数据
- PE开工率:截至5月9日当周,PE下游开工率环比下降0.20个百分点至38.69%。
- 石化日库存:周三石化早库环比下降2万吨至82万吨,较去年同期低了7万吨。
免责声明
- 本报告中的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证。报告中的内容和意见仅供参考,并不构成对所述品种买卖的出价或征价。我公司及其雇员对使用本报告及其内容所引发的任何直接或间接损失概不负责。本报告仅向特定客户传送,版权归冠通期货所有。未经我公司书面许可,任何机构和个人均不得以任何形式翻版、复制、引用或转载。