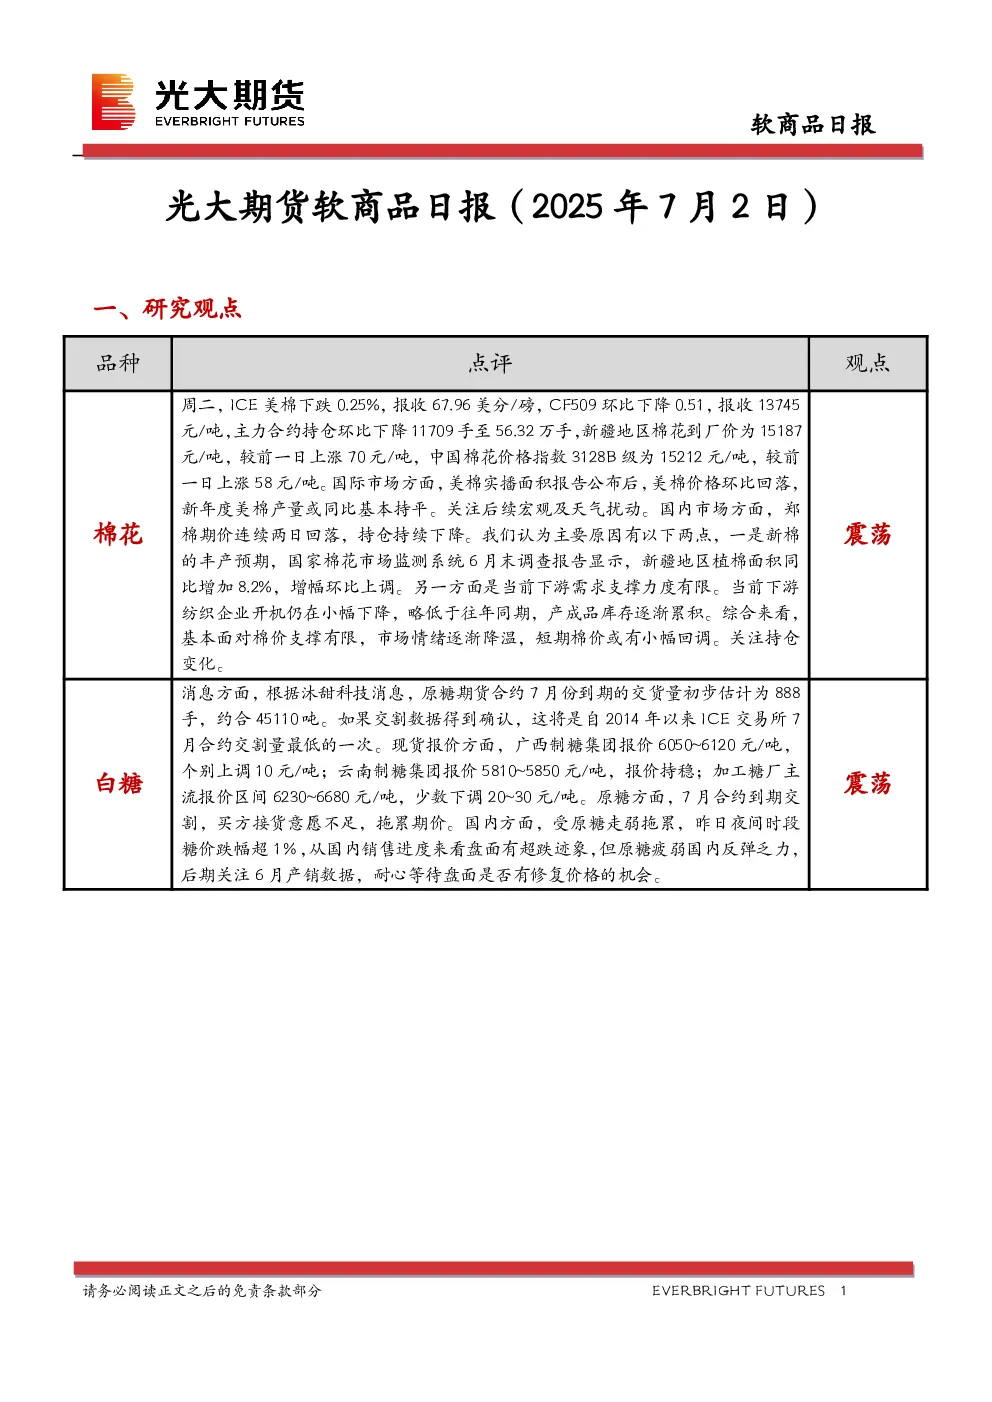
一、研究观点
- 棉花:ICE美棉和郑棉期价连续两日回落,持仓下降。主要原因是新棉丰产预期增强(新疆植棉面积同比增加8.2%)和下游需求支撑有限(纺织企业开机下降,产成品库存累积)。基本面对棉价支撑有限,短期棉价或小幅回调,需关注持仓变化。
- 白糖:ICE原糖7月合约交割量低(初步估计888手,约45110吨),买方接货意愿不足拖累期价。国内糖价受原糖走弱影响下跌,但销售进度显示盘面有超跌迹象,后期关注6月产销数据,耐心等待价格修复机会。
二、日度数据监测
- 棉花:9-1价差-10元/吨(环比+10),主力基差1467元/吨(环比+53),新疆到厂价15187元/吨(环比+70),全国3128B级价格15212元/吨(环比+58)。
- 白糖:9-1价差180元/吨(环比-2),主力基差335元/吨(环比+32),南宁现货6090元/吨(环比+10),柳州现货6110元/吨(持平)。
三、市场信息
- 棉花:仓单10211张(降62张),到厂价新疆15187元/吨,纱线负荷52.4(降0.1),库存28.6(升0.2)。
- 白糖:仓单23749张(持平),南宁现货6090元/吨,柳州现货6110元/吨。
四、图表分析
(图表略,显示棉花和白糖主力合约价格、基差、价差、仓单及现货价格走势)
五、研究结论
- 棉花:短期价格承压,关注丰产预期和宏观天气因素。
- 白糖:短期偏弱,等待6月产销数据指引,盘面或修复超跌。