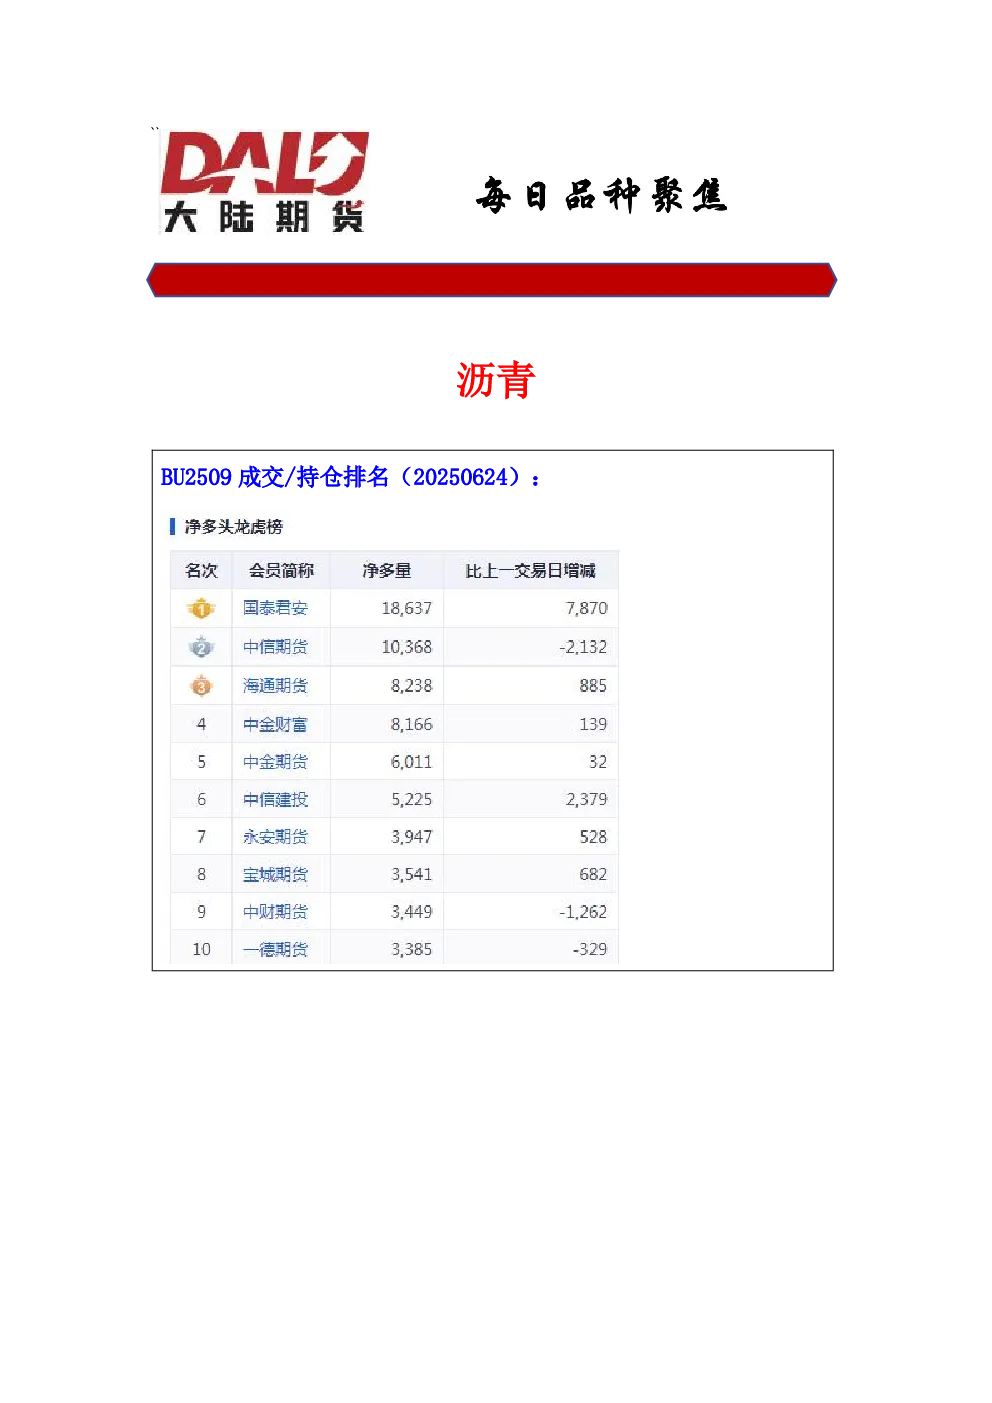
沥青BU2509
- 市场动向:本周国内沥青出货量环比增加3.8%,改性沥青产能利用率下降0.7%,符合看降预期。防水市场变化不大,下游订单稳定。南方梅雨季节抑制需求,北方刚需支撑。厂库库存共计78.5万吨,较前期减少3.1%,华东地区去库明显。社会库库存185.5万吨,小幅去库,东北地区去库显著。沥青涨幅居原油油品末位,受伊以停火影响,成本端受挫下跌。
- 行情研判:沥青在强势原油和需求旺季指引下突破上拉,但地缘缓和导致成本塌陷。三四季度需求可能好于一二季度,但终端资金紧张限制恢复速度,市场或延续供需双弱格局。伊以停火解除风险溢价,但停火脆弱,油价波动大。关注关税、降息、OPEC产量及旺季需求,成本支撑可能减弱,前高难过。主力合约支撑位3530和3470,关注支撑效果,跌破前可低多。
甲醇*MA2509
- 市场动向:伊朗空袭致能源设施受损,甲醇、合成氨装置减产,引发供应忧虑。伊朗是全球第二大甲醇生产国,出口占我国进口量约60%。6月13日以来国内甲醇价格涨幅约19%,港口库存降至5万吨,为2021年以来同期最低。美国总统特朗普呼吁结束冲突,地缘风险迅速弱化。
- 行情研判:停火解除上涨风险溢价,甲醇回归基本面主导。供需关系弱稳,市场步入去库阶段,行业开工高位,产量增加。停火是脆弱喘息期,关注港口库存及伊朗装船进度,若8月到港量低于100万吨可逢低布局多单。主力合约关键支撑2330。
铁矿*I2509
- 市场动向:中国47港铁矿石库存达14494.51万吨,较上周增加92.17万吨。澳大利亚、巴西主要港口库存环比上升31.0万吨,但绝对量仍处二季度中等偏低区间。外矿发运平稳回升,预计到港量增加,供给端支撑减弱。后期关注非主流矿投放。成材需求淡季但未累库,高炉利润可观,需求保持高位。力拓和汉考克宣布投资开发HopeDowns2项目。霍尔木兹海峡航运风险未完全解除。
- 行情研判:港口到货和矿商发运回升,供需格局变化。淡季钢厂提产,需求韧性支撑矿价。主力09合约尝试突破上方压力未果,盘中遇阻回落,结构性弱势明显。需求回升改善基本面,但供应居高不下,需求改善空间有限,供需格局难有实质性好转。09合约在700一线短暂支撑,关键压力730,短期冲高机会有限,仍高空策略。