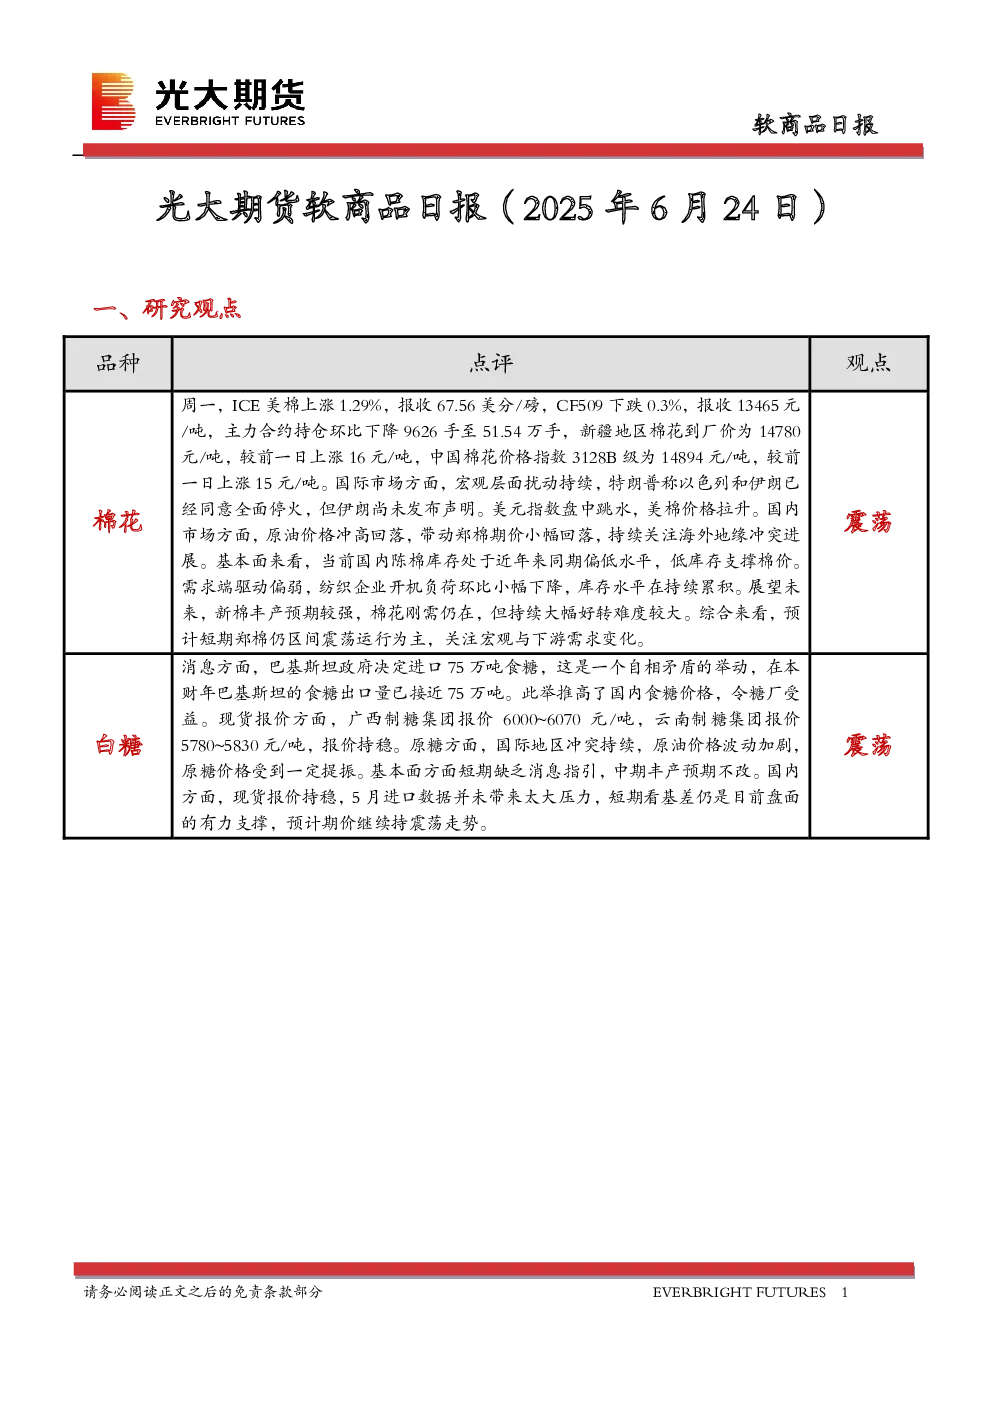
一、研究观点
- 棉花:ICE美棉上涨,国内CF509期价下跌,主力合约持仓下降。新疆棉花到厂价上涨,国内棉价指数3128B级上涨。宏观扰动持续,美元指数跳水带动美棉上涨。国内陈棉库存偏低支撑棉价,但需求端驱动偏弱,纺织企业开机负荷下降,库存累积。新棉丰产预期较强,短期郑棉区间震荡,关注宏观与下游需求变化。
- 白糖:巴基斯坦决定进口75万吨食糖,推高国内糖价。现货报价持稳,原糖受国际冲突和原油价格波动提振。中期丰产预期不变,短期基差支撑,预计期价震荡。
二、日度数据监测
- 棉花:9-1合约价差-35元/吨,环比下降15元;主力基差1429元/吨,环比上涨45元。新疆棉花到厂价14780元/吨,上涨16元;全国棉花价格指数3128B级14894元/吨,上涨15元。
- 白糖:9-1合约价差144元/吨,环比上涨10元;主力基差334元/吨,环比下降1元。南宁现货价6050元/吨,上涨20元;柳州现货价6055元/吨,持平。
三、市场信息
- 棉花期货仓单数量10493张,减少39张;国内棉花到厂价新疆14780元/吨,河南14938元/吨,山东14919元/吨,浙江15165元/吨。纱线综合负荷53.4,下降0.2;纱线综合库存27.1,上涨0.6;短纤布综合负荷49.1,下降0.1;短纤布综合库存33.1,持平。
- 白糖期货仓单数量27334张,减少335张。南宁现货价6050元/吨,上涨20元;柳州现货价6055元/吨,持平。
四、图表分析
- 棉花:主力合约收盘价、基差、7-9价差、1%关税配额下内外价差、仓单及有效预报、中国棉花价格指数3218B走势图。
- 白糖:主力合约收盘价、基差、7-9价差、仓单及有效预报走势图。
五、研究结论
- 棉花:短期郑棉区间震荡,关注宏观与下游需求变化。
- 白糖:期价继续持震荡走势,基差仍是有力支撑。